导读
财报,只是最后一根稻草
为什么今年格外密集?
换人,是止损还是升级?
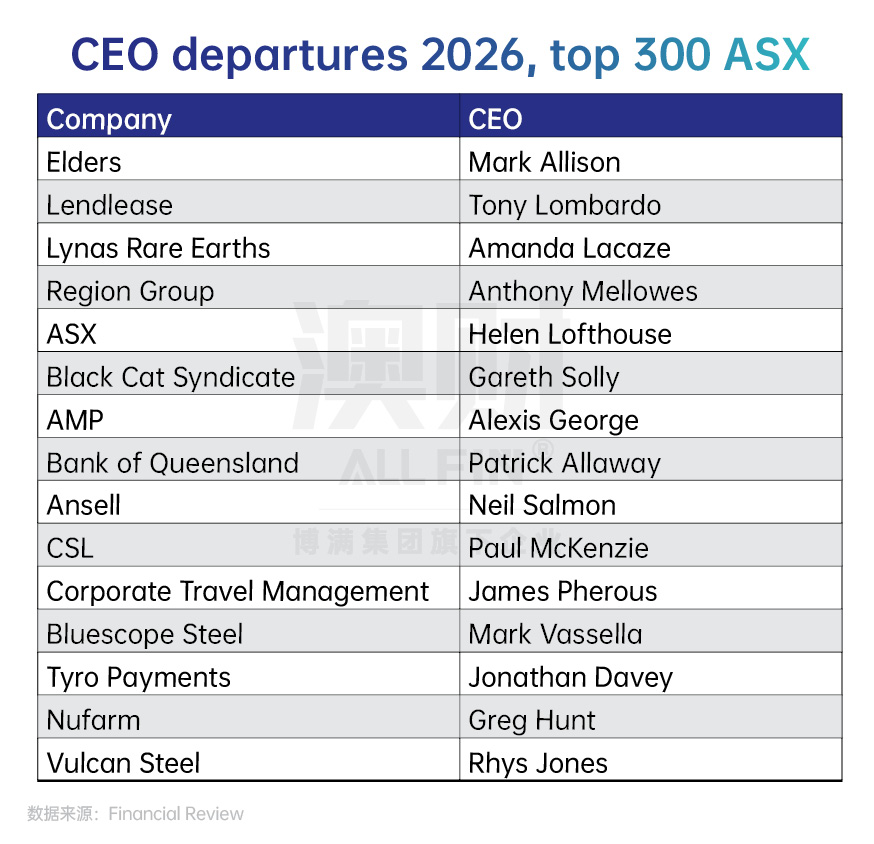
2026 年的半年报季刚刚开始,澳洲资本市场却率先释放出一个异常刺眼的信号——CEO 正在密集离场。
2025 年全年,ASX300 有 45 位 CEO 离任,这是疫情以来最高的更替水平。而 2026 年才过去两个月,已经有 15 位 ASX300 公司 CEO 宣布离职或即将离任。
更值得注意的是,这些离职几乎都集中发生在财报窗口附近。
财报季,似乎正在变成“高管高危期”。
这并不是某一家企业的偶然事件,而更像是一种结构性的变化。
财报,
只是最后一根稻草
很多人会自然地把 CEO 离职与“财报不好”划等号。但在资本市场中,事情往往没那么简单。
财报是公司向市场正式披露经营状况的时间点,是董事会必须对股东负责的时刻。在这个节点采取管理层调整,更容易获得市场理解与支持。
但真正的问题,通常早在财报之前就已经埋下。
战略执行放缓、增长逻辑偏离、监管风险累积、声誉压力增加——这些因素往往是逐步积累的。财报只是把这些矛盾集中呈现出来。
因此,财报更像是一面镜子,而不是根源。
这轮离职潮,其实是三种不同逻辑
如果把今年几起典型案例拆开来看,你会发现 CEO 离职的原因并不相同。
第一类:
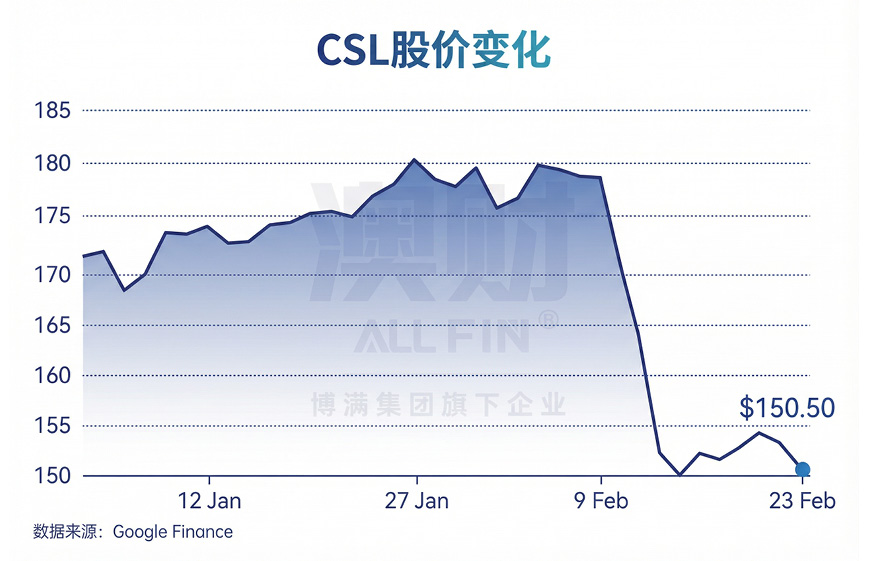
业绩失速型 —— CSL
CSL 在 2 月发布的半年报中,法定净利润同比下滑 81%。即便剔除一次性重组和减值因素,常规利润仍下降 7%。
但真正让董事会失去耐心的,并不是单一季度的利润,而是过去几年增长趋势的放缓。市场对其长期增长模型的质疑已经持续一段时间。
当长期叙事出现裂痕,财报只是压垮预期的最后一根稻草。
这是典型的业绩问责型更替。
第二类:
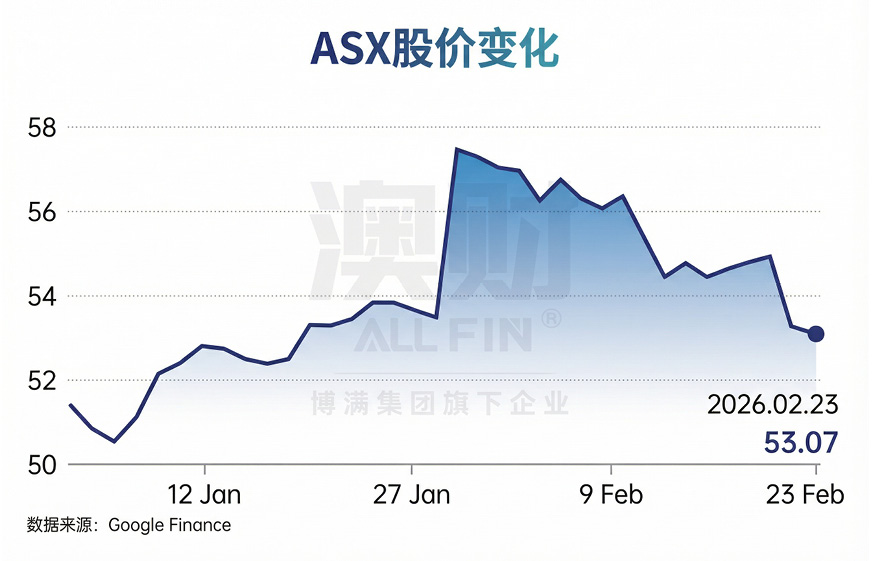
风险重置型 —— ASX
ASX 的情况更具代表性。
财报表面并不差:收入增长 11.2%,净利润实现增长。但费用同比上升 20%,中期股息下调 8.5%,并宣布将为监管要求额外配置 1.5 亿澳元资本。
过去几年,ASX 因 CHESS 系统升级问题受到监管严厉关注。市场对其技术能力和治理结构产生质疑。
在这种背景下,更换 CEO 更像是一种“治理重置信号”——向监管层和市场传递风险控制的态度。
这类更替更多是止损,而非增长驱动。
第三类:
转型阵痛型 ——
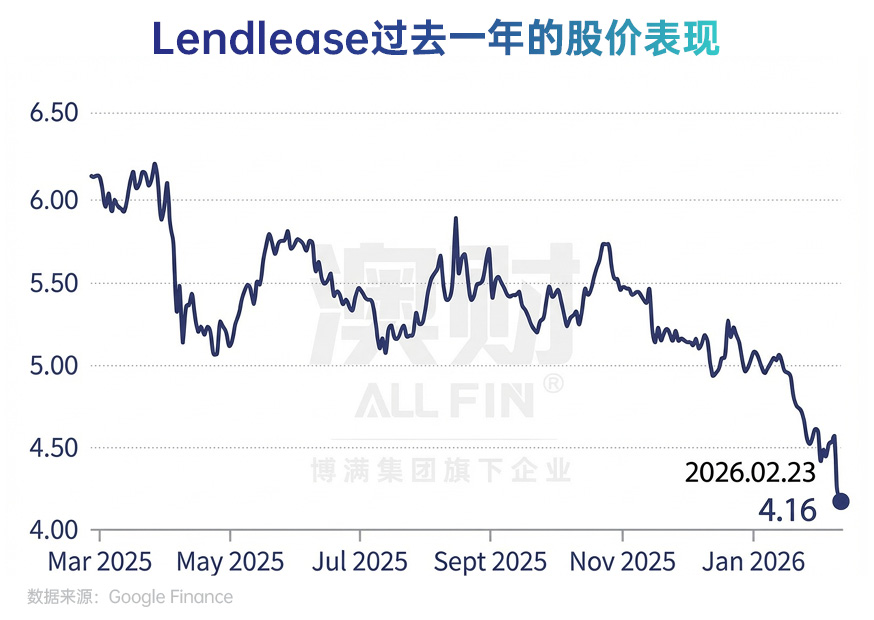
Lendlease 与 Corporate Travel
Lendlease 正在经历去全球化战略调整,上半年法定亏损 3.18 亿美元。公司在资产出售、缩表与现金流修复之间进行艰难平衡。
当企业战略发生重大变化时,董事会往往会选择让新的管理层承担未来路线。
Corporate Travel 的情况则是声誉问题主导。尽管财务数据尚可,但因英国过度收费丑闻导致股票长期停牌,创始人 CEO 最终辞职。
这些案例说明,CEO 离职并非单一原因,而是不同风险类型的反映。
为什么今年格外密集?
CEO 更替在财报季并不罕见,但今年的集中程度确实不同寻常。
背后至少有三个环境变化。
第一,估值环境变了。
过去一段时间,ASX 指数屡创新高。整体估值水平并不便宜。
估值越高,市场对企业增长的预期就越高。一旦业绩出现小幅偏差,股价回调幅度往往会被放大。在高估值环境下,容错率天然更低。
董事会更难以为管理层争取时间。
第二,信息传播更快。
十年前,财报消化需要几天时间;现在,几小时内就能在社交媒体、财经自媒体和交易社区广泛传播。主动型基金、量化资金、高频交易策略都可能在短时间内放大波动。负面信息扩散的速度更快,压力传导更直接。
这改变了市场的节奏。
第三,投资者结构在变。
澳洲股市的重要股东之一是养老金基金(Superannuation funds)。这类资金以长期配置为主,投资周期往往以五年甚至十年为单位衡量。它们更关注企业的长期趋势,而不是单个季度的波动。
但近年来,主动型投资者比例上升。这类资金持仓周期更短,对业绩偏差更敏感。当股价表现不佳时,它们更倾向于公开表达不满,甚至推动董事会采取行动。
在这种结构下,董事会承受的压力更加即时,也更容易传导到 CEO 身上。
三点叠加,CEO 的平均任期正在缩短。
换人,
是止损还是升级?
更换 CEO 并不自动意味着负面。
如果企业面临监管风险或执行偏差,更换管理层有助于修复信心、重置风险预期。但真正决定企业未来的,不是“换没换人”,而是“换人之后的方向”。如果战略清晰,执行路径明确,换帅可能成为估值重塑的契机。如果只是短期止损,却没有长期主线,频繁更替反而可能让企业陷入方向摇摆。市场真正关心的,从来不是离开的人,而是接下来要走的路。
CEO 正进入“prove it”时代。
从更宏观的角度看,这轮更替释放出一个信号——董事会对 CEO 的要求正在提高。
不仅要具备长期战略能力,还要兑现短期业绩承诺;不仅要规划未来,还要快速修复偏差。在更高波动、更高监管和更高复杂度的环境下,CEO 必须持续证明自己。任期可能缩短,容错率可能下降。这未必是坏事。它可能提高决策效率,也可能增强风险控制。但也存在隐忧——企业是否会变得更短视?是否会为了季度表现牺牲长期战略?
这个问题,仍在市场检验之中。
财报季的喧嚣背后,真正值得关注的不是谁离开,而是公司未来的方向是否清晰。
因为在今天的资本市场里,职位可以更替,叙事可以重写,但价值,最终还是要靠执行兑现。
作者:魏睿昊
编辑:Chris
免责声明:博满集团(Boman Group Pty Ltd, ACN 624 683 325)子公司博满资本(BMYG Capital Pty Ltd, ACN 609 379 044) 是澳大利亚金融执照持有人(AFSL:505332),基金投资经理博满资管(Boman Asset Management Pty Ltd,ACN 133 561 887)是博满资本的授权代表(AFS No. 1275633)。基金产品仅接受专业/机构投资者(《公司法》所指),不接受零售投资者。对于本文件中包含的任何信息、观点和结论的准确性、及时性或完整性,博满集团不作任何陈述或保证。任何前瞻性陈述并非对未来业绩的保证或陈述,切勿过分依赖。基金为风险投资,请详细阅读基金投资备忘录对投资风险进行评估,投资者有失去本金投资的风险。本文件中所含信息仅为一般信息,不构成财务、税务或法律咨询意见或预测,未考虑个人目的、财务状况或个人需求。在按照本文所含信息采取行动或进行任何申购或持有金融产品决策前,您应基于个人投资目的、财务状况或个人需求考虑本文所含信息的适用性。更多基金产品详情请参阅基金投资备忘录,最终解释权归博满集团所有。
 English (Australia)