导读
几经易主,百年老店仍未走出经营困境
“大而全”曾经是优势,今天需要新的购买理由
面对同一场变化,百货业走向不同的经营方向
传统百货仍有空间,关键在于怎样调整
当调整变得被动,现金流会进一步压缩选择空间
市场仍有需求,企业需要持续证明自己的价值
2026年11月5日,David Jones进入自愿托管及接管程序。实体门店和线上业务继续经营,企业则开始在外部管理下寻求重组。
一家拥有百年历史、被许多澳洲消费者熟悉的百货商店,为什么走到了这一步?
消费压力、电商竞争、租金与人工成本,都能解释其中一部分。但同处零售行业,不同企业的经营结果却并不相同。
在我看来,David Jones的困境既有行业背景,也需要从自身经营中寻找原因。它折射出的核心问题,是当过去的竞争优势逐渐减弱,企业能否及时调整,重新给顾客一个选择自己的理由。
01
几经易主,
百年老店仍未走出经营困境
David Jones今天的处境,有着更长的时间背景。
2014年,南非Woolworths Holdings以约21亿澳元收购David Jones。这家南非集团与澳大利亚同名的超市集团没有关联。
2023年3月,David Jones再次易主,由澳洲私募股权机构Anchorage Capital Partners接手。Woolworths Holdings其后披露,这次出售所得合计9,250万澳元,同时保留了墨尔本Bourke Street旗舰物业。因此,这次出售涉及的资产范围与2014年有所不同。
股东先后更换,品牌和业务得以延续,但到了2026年,David Jones仍然走到了需要托管重组的阶段。
这段经历说明,更换股东可以带来资金、管理和战略上的变化,经营问题最终仍要在门店、商品、服务和成本中解决。
David Jones需要回答的是:这家百年老店的生意,怎样才能重新适应今天的消费者?
02
“大而全”曾经是优势,
今天需要新的购买理由
理解百货业的变化,要先看它过去为什么能够成功。
在交通和信息获取不如今天便利的年代,百货商店把众多品牌、不同品类集中在一个地方。消费者一次出行就能比较、挑选和购买多种商品;品牌则借助商店的地段、客流和信誉接触顾客。
“大而全”当时具有明确的商业价值。
进入互联网时代之后,消费者寻找商品、比较价格和下单的方式发生了变化。品牌也能通过直营店、官方网站和自己的营销体系,直接经营客户关系。
百货商店面对着两端的变化:消费者有了更多购物渠道,品牌也有了更多销售渠道。
当“把许多品牌放在一起”不再那么稀缺,商店就需要进一步回答:顾客为什么愿意来这里?品牌为什么愿意继续投入资源?
与此同时,大面积门店的租金、人员和维护支出,并不会随着销售减少而同步下降。如果原有吸引力减弱,固定成本就更难被销售和毛利覆盖。
过去靠品牌集中就能吸引顾客,今天还需要在商品、价格、服务、体验或便利性上,提供更明确的价值。
03
面对同一场变化,
百货业走向不同的经营方向
从百货及综合零售市场观察,我把企业的应对大致归纳为四个方向。它们可以相互结合,同一家企业也可能同时推进多种调整。
第一个方向,是保留多品牌、多品类的综合百货。
David Jones、Myer以及美国的Macy’s,都可以放在这一框架下讨论。它们继续组织不同品牌和商品,为消费者提供集中选购与服务。
这类企业需要重新审视门店、商品和渠道组合:哪些门店值得继续投入,哪些业务需要收缩,线上与线下怎样协同。
第二个方向,是通过平价商品和自有品牌建立竞争力。
Kmart是一个典型例子。它通过Anko等自有品牌,将产品开发、采购、供应链和成本管理结合起来,吸引重视性价比的消费者。
Wesfarmers披露,2026财年Kmart Group收入同比增长2.8%,税前利润为11.09亿澳元,同比增长6.0%。这一口径包括Kmart、Target等集团业务。
平价定位需要一整套经营能力支撑。企业要在产品设计、质量、采购和库存管理之间取得平衡,才能持续提供消费者认可的价格。
第三个方向,是强化高端商品、个性化服务和长期客户关系。
日本伊势丹三越的“个客经营”值得观察:通过识别客户、了解偏好,将人员服务与数字工具结合起来,提高客户持续购买的意愿。
在截至2026年3月的财年,集团已识别客户的总销售额约为6,786亿日元,同比增长6%;集团年购买额300万日元及以上客户的总销售额约为2,379亿日元,同比增长14%。
这些数据为观察客户经营提供了依据。高端定位需要落实为商品选择、专业服务和购物体验,让特定客群愿意反复选择这家商店。
第四个方向,是向商业空间运营和多业态组合延伸。
对于具备合适物业资源和经营条件的企业,转型可以包括招商、租赁,以及购物、餐饮、休闲等业态的组合。
例如,王府井同时经营百货、购物中心、奥特莱斯等业务,其发展方向是多种零售业态的融合,百货仍是业务组合的一部分。
这些路径所需的资源和能力各不相同。理解它们,重点在于看清企业如何重新组织商品、客户、空间和成本,建立适合自身条件的经营方式。
04
传统百货仍有空间,
关键在于怎样调整
看到这些方向,有人可能会认为,David Jones的问题就是既没有彻底走向低价,也没有全面转向高端。
我的看法是,保留综合百货业务,仍然可以有调整空间。更值得比较的是,企业有没有及时改进经营方式,以及调整最终带来了什么效果。
Myer的财报提供了一个具体观察。
在截至2026年7月25日的2026财年,Myer Retail总销售额同比增长0.7%,其中线上销售增长4.2%,门店销售下降0.3%。同期,Myer集团法定税后净亏损为2.765亿澳元,剔除重大项目后的基础税后净利润为4,250万澳元。
这组数据说明,线上渠道可以取得增长,企业整体仍可能承受利润压力。渠道销售、分部表现和集团盈利,需要分别观察。
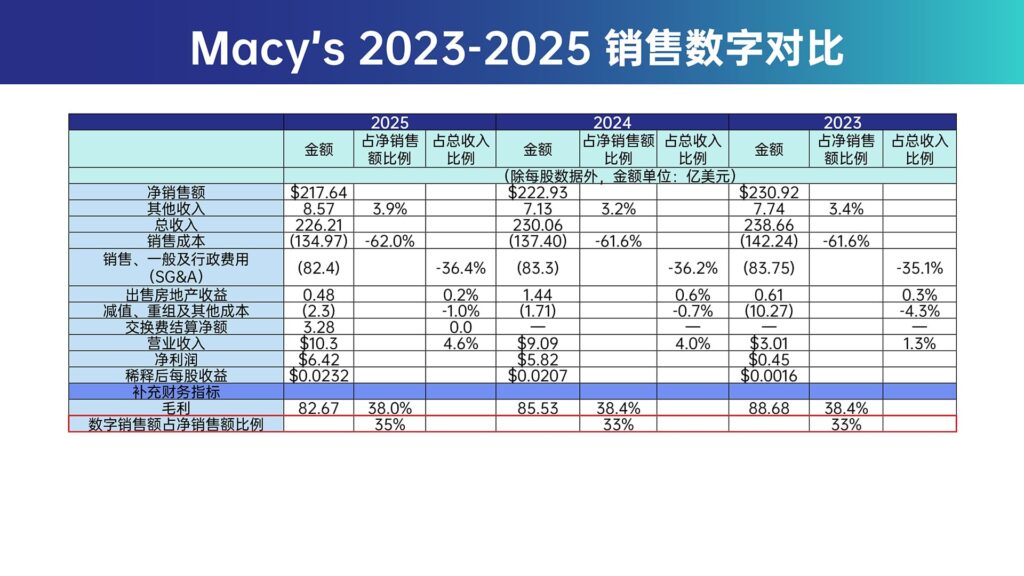
美国Macy’s自2024年推出“Bold New Chapter”战略,将低效门店退出与重点门店投资结合起来。
2026财年第二季度,Macy’s品牌按公司保留门店及线上业务口径计算的可比销售同比增长1.1%,其中Reimagine 200改造门店增长1.9%。这些可比销售指标包含自营、联营及平台业务。
这些案例展示了传统百货能够采取的调整:筛选门店、重新配置投入、改善商品与服务,并建设线上销售和履约能力。经营成效仍需要持续检验。
维持综合百货的定位,同时改变门店、商品和渠道的经营方式,是可以并行推进的。
05
当调整变得被动,
现金流会进一步压缩选择空间
回到David Jones,在我看来,这轮危机反映出,既有的门店、渠道和成本调整,未能充分化解经营压力。
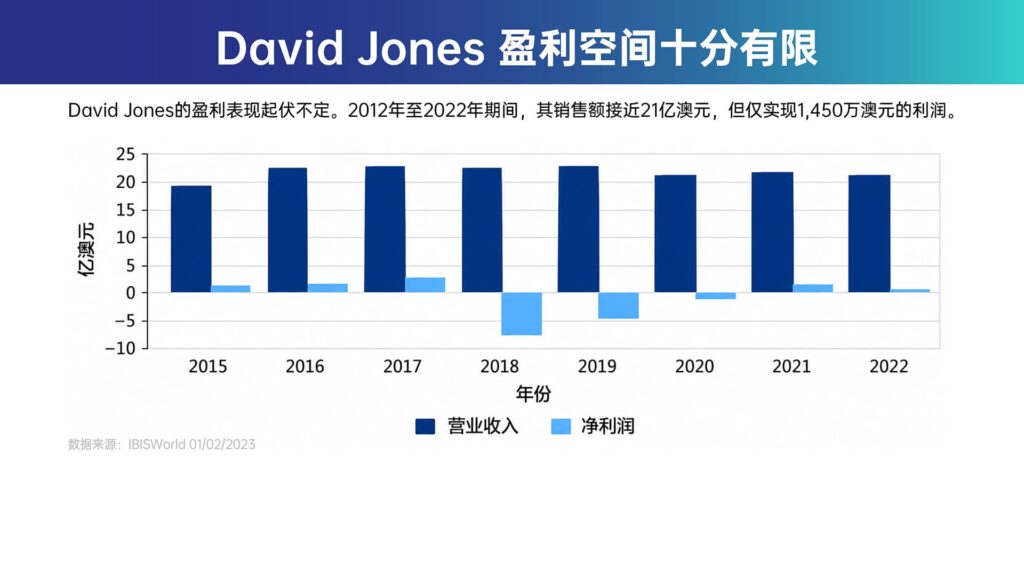
11月11日,接管人宣布计划关闭38家门店中的19家。Starhill Global REIT的正式公告确认,这轮关店涉及澳大利亚和新西兰,并说明公告当时尚未确定相关门店的最终营业日期。
半数店网需要在托管和接管程序中调整,意味着企业必须同时面对业务修复、资金安排、员工和债权人等多方面问题。
付款压力也已经传导到合作关系中。
ABC采访的配饰品牌Beysis表示,原先约定在交货后14天内付款,但2026年4月之后,付款时间开始超过30天,向财务部门询问也难以得到回应。
房东Vicinity则在正式公告中披露,截至10月31日,David Jones拖欠其约220万澳元租金。
对百货企业而言,供应商与品牌关系直接影响商品吸引力。如果支付压力影响供货,商品选择和上新受到限制,又可能反过来拖累销售,增加修复难度。
关店能够减少部分未来开支,但员工安置、租赁退出、库存折价和销售流失,也可能带来成本。缩减门店之后,剩余业务还需要恢复竞争力,产生足以支持日常经营的现金流。
这正是及时调整的重要性:在还有资源和时间时改善经营,企业能够更主动地安排节奏;资金压力集中显现之后,很多决定就必须围绕眼前的支付问题展开。
06
市场仍有需求,
企业需要持续证明自己的价值
David Jones的困境,不能直接推导为“消费者不消费了”,或者“实体零售已经没有空间”。
ABS数据显示,2026年第三季度,经季节调整、剔除价格影响后的实际家庭支出较上季度增长0.7%,其中服装鞋履增长1.2%。这项指标涵盖商品和服务,不能直接当作百货店销售额。
实体商业也仍能吸引消费者。Scentre披露,从2026年初至11月1日,旗下Westfield商业项目的访问人次同比增长3.2%。这一数据反映的是其澳新项目组合,不能代表所有实体商店的表现。
这些信息提示我们,需要把消费需求、购买渠道和企业经营分开观察。市场仍有支出,顾客却可能改变购买地点、品牌和方式,收入也会流向更能满足需求的企业。
技术在变,品牌触达客户的方式在变,消费者对价格、便利和服务的要求也在变。过去成功的经营方式,需要不断接受今天市场的检验。
David Jones能否借重组走出困境,还有待后续经营和重组安排验证。但它提出的问题,已经十分清楚:一家百货商店,究竟能为顾客提供什么独特价值,又能否以可持续的成本把这种价值交付出来?
百年历史可以积累信誉,下一阶段的竞争力仍要在经营中建立。市场持续变化,企业也需要持续给顾客一个选择自己的理由。
作者:魏睿昊 Julius
编辑:Chris
免责声明:博满集团(Boman Group Pty Ltd, ACN 624 683 325)子公司博满资本(BMYG Capital Pty Ltd, ACN 609 379 044) 是澳大利亚金融执照持有人(AFSL:505332),基金投资经理博满资管(Boman Asset Management Pty Ltd,ACN 133 561 887)是博满资本的授权代表(AFS No. 1275633)。基金产品仅接受专业/机构投资者(《公司法》所指),不接受零售投资者。对于本文件中包含的任何信息、观点和结论的准确性、及时性或完整性,博满集团不作任何陈述或保证。任何前瞻性陈述并非对未来业绩的保证或陈述,切勿过分依赖。基金为风险投资,请详细阅读基金投资备忘录对投资风险进行评估,投资者有失去本金投资的风险。本文件中所含信息仅为一般信息,不构成财务、税务或法律咨询意见或预测,未考虑个人目的、财务状况或个人需求。在按照本文所含信息采取行动或进行任何申购或持有金融产品决策前,您应基于个人投资目的、财务状况或个人需求考虑本文所含信息的适用性。更多基金产品详情请参阅基金投资备忘录,最终解释权归博满集团所有。

 English (Australia)