01
当稀土成为战略筹码,
股价就不再只是周期波动
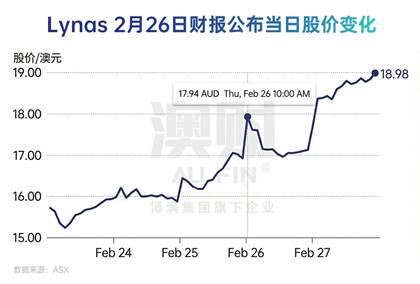
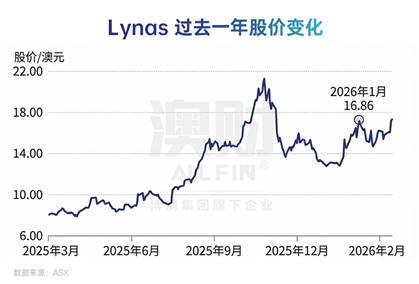
2月26日财报公布后,Lynas股价快速走强。若仅从利润数字解释,这种反应似乎有些“过度”;但若放在过去一年的股价轨迹中看,就会发现这是一轮长期博弈的延续。过去12个月,公司股价经历了高位回落、价格调整、再度反弹的完整循环,这种结构本身说明市场一直在反复权衡一个核心问题:稀土上涨是短期行情,还是结构性变化?
本次上涨并非单一利润驱动,而是盈利弹性与宏观格局同时确认的结果。市场看到的不只是80.2百万澳元的净利润,而是“价格能够转化为利润”的确定性。对于资源企业而言,真正改变估值的从来不是某一次盈利,而是盈利中枢是否可能抬升。
更重要的是,当前稀土所处的外部环境与三年前完全不同。在中美战略博弈升级、供应链安全成为政策关键词的背景下,稀土已逐渐从“工业原材料”转变为“战略资源”。这种转变,意味着价格逻辑正在发生变化。
因此,这份财报的意义并不仅在于利润增长13倍,而在于它验证了一个更大的假设:全球稀土定价机制,可能正在重塑。
02
全球稀土博弈:
供应链正在被重新书写
稀土真正稀缺的不是矿石,而是可控产能与分离能力。中国在中重稀土资源与冶炼分离技术上占据压倒性优势,这是过去几十年工业积累的结果。
当前的中美博弈核心在于三点:
谁掌握分离技术
谁掌握中重稀土资源
谁拥有完整产业链闭环
美国正在通过“友岸外包”、关键矿产储备计划和技术合作试图降低对中国的依赖,但现实是,在轻稀土领域或许存在替代空间,在中重稀土领域则依然高度集中。
这种结构意味着,短期内全球供应链无法彻底重构,只能逐步“分流”。而在分流过程中,中国之外具备分离能力的企业将成为关键支点。Lynas正处在这个支点位置。
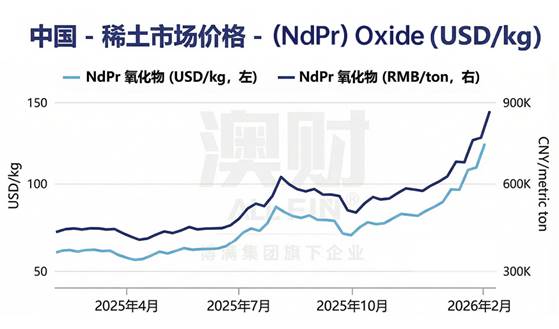
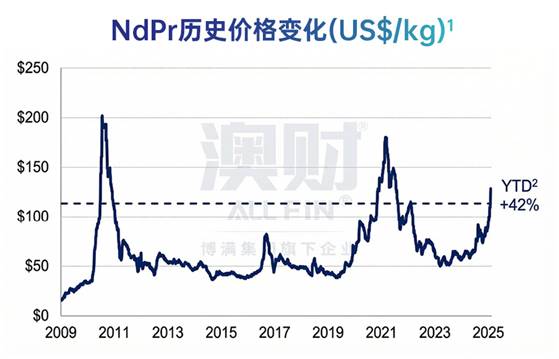
其次,全球稀土供应链高度集中,尤其是“分离”环节更集中。过去很多年,稀土价格长期偏低,外界常说这是“市场失灵”(也就是价格没能反映真实成本和供应链风险)。Lynas管理层在业绩沟通中也直接提到,稀土行业多年存在市场失灵,而各国政府正在通过政策让市场变得“更能正常运转”。
这两年,稀土的叙事发生了明显变化:各国开始把稀土当作供应链安全的一部分,而不是普通大宗商品。AFR也提到,美国国防体系对稀土供应链安全的重视、以及政府行动对市场价格的推动。这样的政策导向,会带来一个非常关键的变化:价格不再只由短期供需决定,还会被“安全需求”和“政策托底”影响。换句话说,稀土价格的波动仍在,但“价格中枢”有可能被抬高。
03
公司定位:
它不只是“有矿”,
而是掌握分离能力
Lynas是一家稀土公司,拥有西澳Mt Weld稀土矿,并在Kalgoorlie与马来西亚完成加工与分离。矿山本身并不罕见,真正稀缺的是“分离能力”(即将17种稀土元素从混合矿石中逐一提纯的复杂工艺)。
分离环节技术壁垒高、环保要求严、资本投入大,全球80%以上能力集中在中国。Lynas作为中国之外少数具备商业规模分离能力的企业,其战略地位远高于一般资源公司。
公司的核心产品NdPr(钕镨氧化物)用于制造高性能永磁体,是电动车电机、风电设备和军工系统的关键材料。除此之外,公司已开始推进重稀土(Dy镝、Tb铽)产品销售,这些材料在高温环境下具有不可替代性。
在当前格局下,Lynas的角色正在发生变化:
从商品生产商
向战略供应节点
再向关键材料平台
这种定位转变,是本轮估值逻辑变化的基础。
04
26H1财报拆解:
盈利结构发生了什么变化?
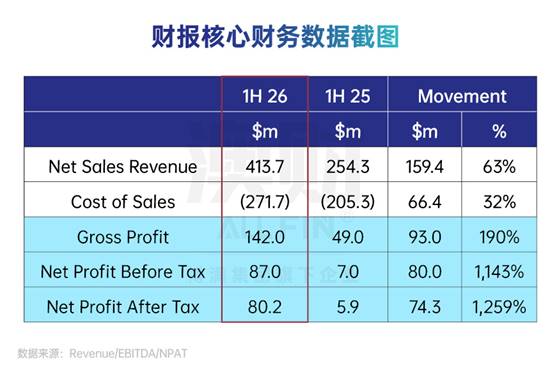
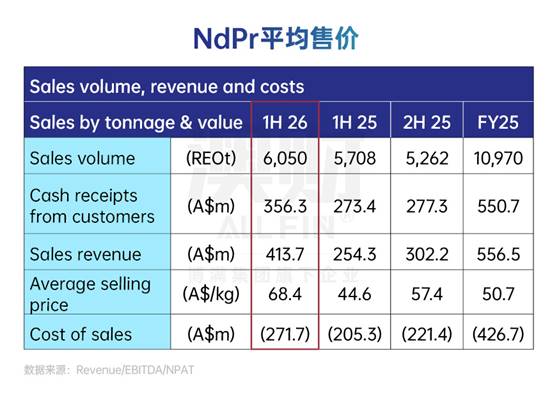
这份26H1财报最醒目的数据是利润:公司半年度净利润(NPAT)80.2m澳元,较上一年同期5.9m澳元大幅跃升;收入413.7m澳元(同比+63%);EBITDA 152.4m澳元。 但真正需要抓住的重点其实只有三条:
第一条:卖得更贵了。 公司披露半年度平均售价达到68.4澳元/kg,而上一年同期为44.6澳元/kg。 稀土这种产品,价格变化对利润影响非常直接:因为很多成本(设备、人工、维护)短期并不会随售价同比例变化,售价上去,利润往往更快放大。
第二条:卖得更“对”了。 公司不仅受益于价格上行,还在优化产品结构与销售组合,提高“更能体现产品战略价值”的定价方式(可以理解为:减少完全跟着市场指数走的卖法,增加更稳定、更能反映稀缺性的合同结构)。管理层明确提到,产品组合优化、以及提升“独立于市场指数定价”的销售比例,帮助拉升了整体售价水平。 这对投资者非常关键:因为它会影响利润的稳定性——不是每次都要靠行情极端好才赚钱。
第三条:现金底盘更厚了。 公司期末现金及现金等价物达到1,030.9m澳元。 对稀土这种资本密集型行业来说,现金意味着抗风险能力(价格波动时不容易“被迫降速”),也意味着未来扩张更有主动权。
资源企业利润高度依赖价格。当价格上升时,固定成本不随之同比例增长,利润自然放大。但更值得注意的是,公司正在减少完全依赖市场指数的销售方式,增加更具稳定性的合同结构。
成本端确实存在压力,包括电力中断、检修以及新增资产折旧。但在这些扰动之下利润仍大幅增长,说明盈利弹性强劲。简单来说,只要NdPr价格维持在当前区间,公司盈利能力将显著高于历史平均水平。
05
经营阶段转换:
扩建完成,兑现周期开始
过去几年,Lynas持续进行资本投入,市场对其“扩建—消耗现金—利润波动”的担忧一直存在。本期财报明确表示Lynas 2025资本项目基本完成,并启动“Towards 2030”战略。
这一阶段转换意味着:
资本开支压力下降
产能逐步稳定释放
现金流改善空间扩大
公司期末现金超过10亿澳元,为未来扩张提供缓冲。资源企业往往在扩建完成后进入估值第二阶段,市场关注点从“花多少钱”转向“赚多少钱”。
Kalgoorlie电力问题短期影响产量,但长期看不构成结构性障碍。随着运营稳定,单位成本有望改善。
06
重稀土扩张:
估值上限的决定因素
重稀土(HRE,Heavy Rare Earths)听起来专业,但可以用一个直白的理解:它更稀缺、更难做、下游更“挑剔”,因此更容易卖出“溢价”。 轻稀土(例如NdPr)更像大赛道的主力品种,需求大;重稀土(如Dy、Tb)更像关键性能“增强件”,量不一定最大,但对高端应用不可替代。
这次财报里,最值得强调的一点是:公司已经签下并出货分离后的重稀土氧化物(Dy、Tb)订单,且管理层强调定价体现其战略价值。 这相当于告诉市场:重稀土不是“计划”,已经开始“商业化交付”。同时公司也宣布扩建重稀土分离能力,以满足客户需求。
在中美渐进式脱钩的背景下,轻稀土或可逐步分流,而中重稀土依然是全球供应链难题。若Lynas成功扩大重稀土产能,其议价能力与战略地位将明显提升。
从估值角度看,重稀土是公司由“周期股”向“战略资产”转型的关键筹码。
07
战略方向清晰,
但执行节奏仍需观察
公司提出的“Towards 2030”战略核心可概括为:
第一,把现有产能跑稳、跑顺、跑出更好的成本和质量——这决定未来利润能否更稳定。
第二,继续提高高价值产品(特别是NdPr和重稀土)在收入中的权重——这决定利润率的上限。
第三,向更下游的环节靠近(比如永磁供应链合作、签MoU等)——支持中国之外磁材供应链。这意味着其目标不仅是卖氧化物,而是参与更高附加值环节。
不过,下游延伸仍需时间验证。短期内,公司盈利仍以NdPr价格为主导;长期则取决于重稀土扩张与供应链合作是否兑现。
08
股价逻辑:
三重时间维度
从估值角度,Lynas已经不便宜,这是事实;但“贵不贵”取决于我们如何分析。
短期来看,财报后股价快速上行,接近前期高位区域,出现震荡很正常。市场需要时间消化涨幅,也会不断交易稀土价格的波动消息。
中期来看,决定股价中枢的关键是NdPr价格中枢是否维持,以及公司是否持续通过产品结构和合同结构,把利润做得更“稳”。这份财报已经证明:当价格上来时,公司利润释放非常快。 若价格能维持在相对更高的区间,盈利中枢就可能明显高于过去几年。
长期来看,决定估值上限的是两件事:重稀土扩张能否持续兑现,以及公司能否在下游合作与供应链中占据更关键的位置。重稀土已经从“叙事”走到“出货”,这是很重要的里程碑。 但市场还会继续追问:订单能否变多、产品品类能否扩展、客户是否续签、价格是否稳定体现溢价——这些会决定“战略溢价”能走多远。
结语:
结构性重估正在进行,
但仍需时间兑现
综合26H1财报和当前全球稀土格局的变化来看,Lynas最重要的变化,并不是利润增长13倍本身,而是盈利能力开始变得更“可持续”。这家公司正在从一家高度依赖价格波动的资源企业,逐步转向一个在供应链安全背景下具有战略地位的关键材料公司。
财报已经证明两件事:第一,当稀土价格回升时,公司利润释放能力极强;第二,公司手握超过10亿澳元现金,为未来扩张和波动期提供了安全垫。这意味着,盈利弹性和抗风险能力都在提升。
从时间维度看,可以分为三个层面。
短期来看,股价快速上涨后震荡是正常现象。资源股本身波动较大,稀土价格消息也会频繁影响市场情绪,因此短期走势更偏交易属性。
中期来看,决定股价中枢的关键仍然是NdPr价格是否能够维持在相对较高区间。如果价格中枢抬升,而公司通过合同结构优化让利润更稳定,那么盈利中枢将明显高于过去几年,这才是估值上移的基础。
长期来看,真正决定估值上限的,是重稀土扩张和下游合作是否持续兑现。重稀土已经从“规划”进入“出货阶段”,这是重要一步,但市场还会继续观察:订单是否增加、产品种类是否扩展、价格是否体现战略溢价。如果这些逐步落地,Lynas才可能真正摆脱纯周期属性。
因此,这并不是一次简单的“价格反弹带动利润修复”。更准确地说,这是一个可能正在展开的结构性重估过程。但这个过程不会一蹴而就,而是需要几个财季甚至更长时间的验证。对投资者而言,Lynas不再只是押注价格波动的工具,而是一个与全球供应链重构绑定的长期变量。但要获得持续溢价,公司仍需用接下来的执行结果来证明自己。
作者:Catherine
免责声明:博满集团(Boman Group Pty Ltd, ACN 624 683 325)子公司博满资本(BMYG Capital Pty Ltd, ACN 609 379 044) 是澳大利亚金融执照持有人(AFSL:505332),基金投资经理博满资管(Boman Asset Management Pty Ltd,ACN 133 561 887)是博满资本的授权代表(AFS No. 1275633)。基金产品仅接受专业/机构投资者(《公司法》所指),不接受零售投资者。对于本文件中包含的任何信息、观点和结论的准确性、及时性或完整性,博满集团不作任何陈述或保证。任何前瞻性陈述并非对未来业绩的保证或陈述,切勿过分依赖。基金为风险投资,请详细阅读基金投资备忘录对投资风险进行评估,投资者有失去本金投资的风险。本文件中所含信息仅为一般信息,不构成财务、税务或法律咨询意见或预测,未考虑个人目的、财务状况或个人需求。在按照本文所含信息采取行动或进行任何申购或持有金融产品决策前,您应基于个人投资目的、财务状况或个人需求考虑本文所含信息的适用性。更多基金产品详情请参阅基金投资备忘录,最终解释权归博满集团所有。
 English (Australia)