10月9日,澳洲AI数据中心公司Firmus撤回了ASX上市申请。据报道,股东Ellerston Capital预计公司可能明年赴纳斯达克上市,另一家股东Tectonic也认为纳斯达克是“最可能的下一步”。
十天后,澳洲最大的上市独立数据中心运营商NEXTDC也出了事:墨尔本M3数据中心的供电工程延迟,公司停牌并随后下调FY27业绩指引,复牌当天股价下跌约40%。
需求还在涨,资本也还在进来,为什么一家没能上市,一家一天跌掉四成?澳洲数据中心还值得投资吗?
01
需求和资本仍在涌入澳洲
需求在涨
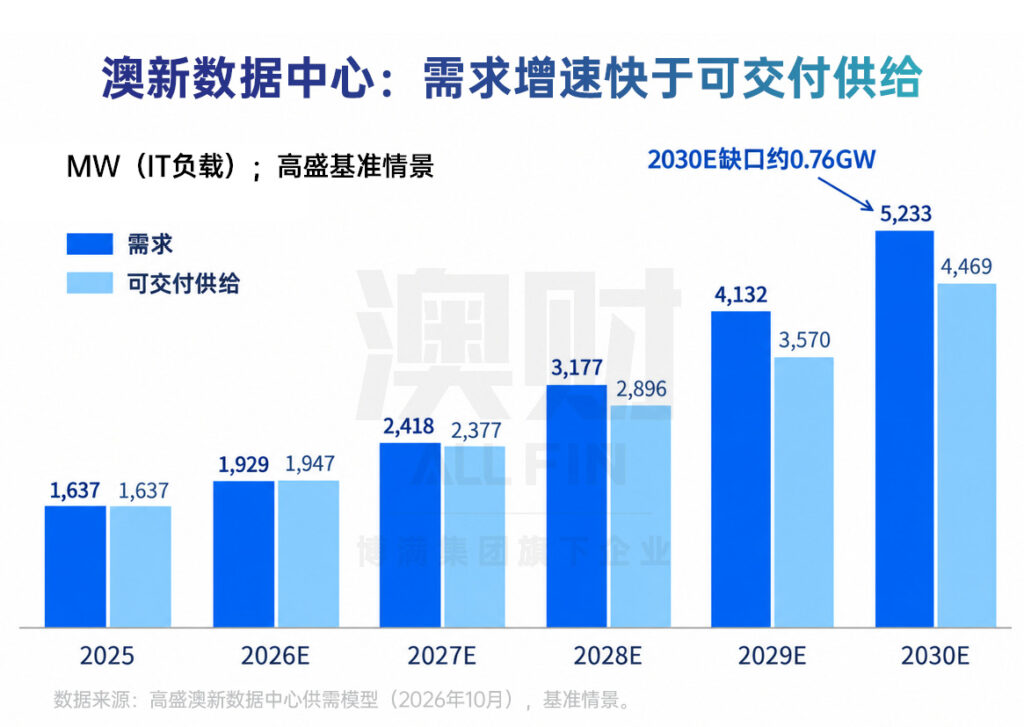
按高盛模型,澳新数据中心需求将从2025年的1.6GW增至2030年的5.2GW,年复合增速约26%,其中约48%与AI相关。
钱在进来
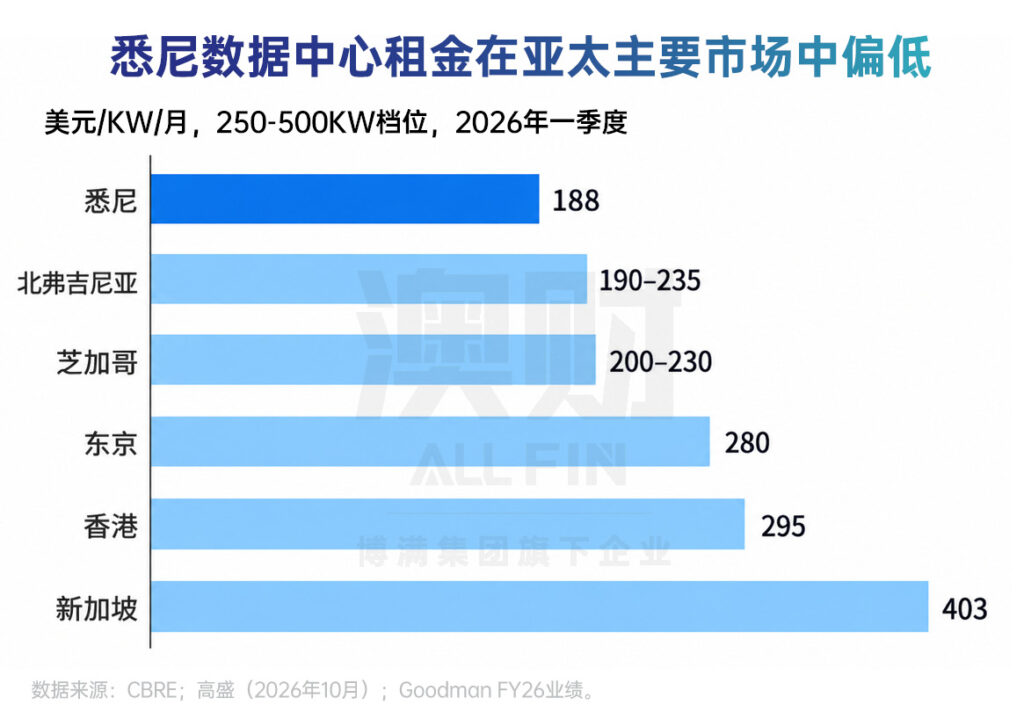
美国云厂商愿意把钱投在澳洲,有几项实在的原因。一是本地需求必须在本地满足:澳洲政府的敏感数据,以及部分受数据主权和安全监管约束的工作负载,需要满足本地托管和认证要求(如托管认证框架),云厂商要服务澳洲政府和部分高敏感行业客户,就得在澳洲有本地机房。二是安全互信:澳洲与美国同属五眼联盟,美国公司在这里部署数据和算力的地缘风险低。三是成本:悉尼批发租金约US$188/kW/月,不到新加坡(约US$403)的一半,也低于东京(约US$280)和香港(约US$295)。
从云厂商、AI公司到私募、养老金和银行,钱已经在进来:
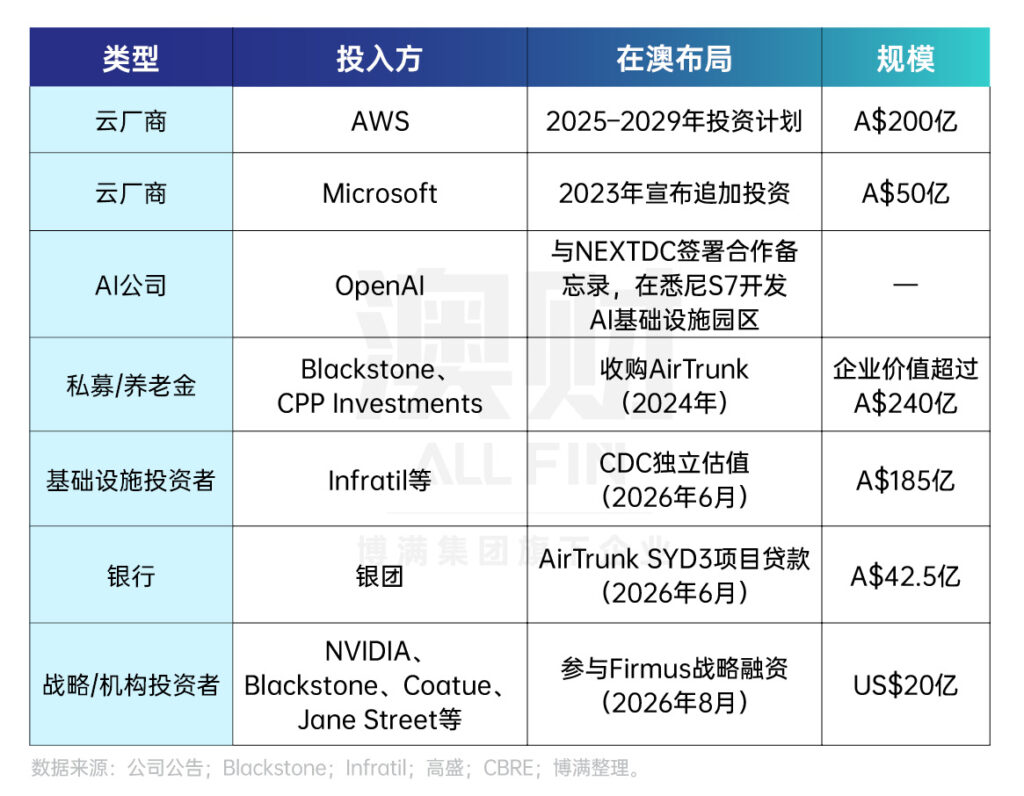
资金进来,就变成项目。澳洲已规划的数据中心开发项目合计约16.2GW,是现有运营容量的13.5倍,其中91%在新州和维州。
来源:JLL。注:JLL与高盛对现有运营容量的统计口径不同(约1.2GW vs 约1.6GW)。
02
电力短缺,
需求难以全部兑现
澳洲数据中心的已规划项目是2030年需求的三倍多,但按高盛模型,2030年可交付供给只有约4.5GW,仍比需求少约0.7GW。项目储备并不少,但真正限制可交付供给的仍然是电力。
电网扩容跟不上用电增长
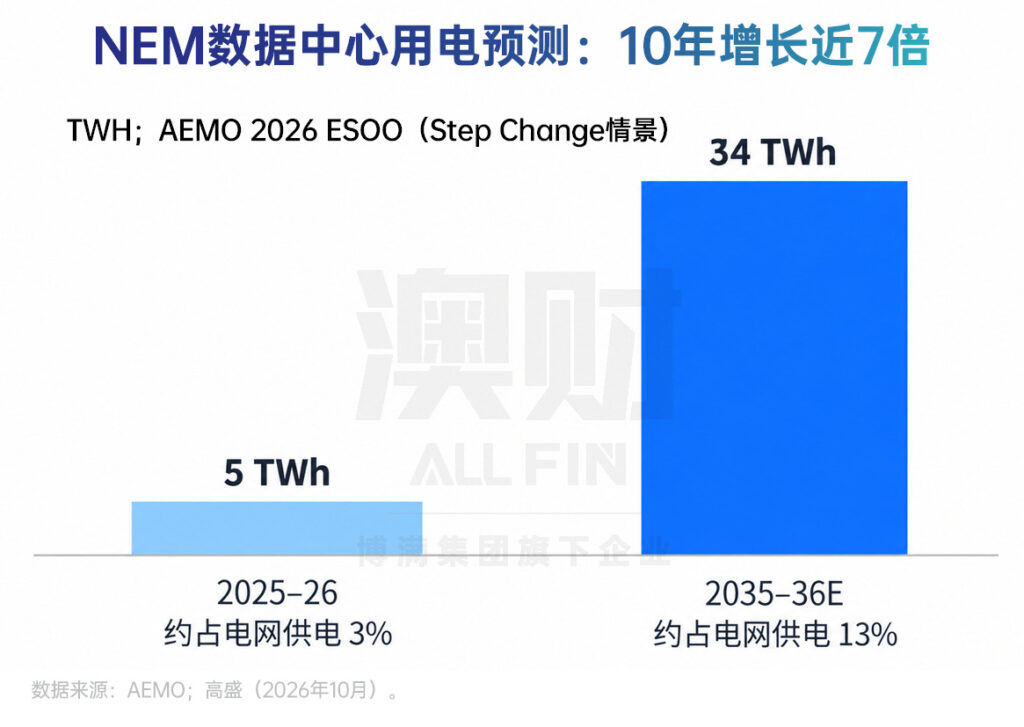
数据中心用电增长远快于电网扩容:AEMO预计,数据中心占全国电力市场用电的比例将从目前的约3%升至2030年的8%、2036年的13%,用电量从约5TWh增至约34TWh。压力最大的是NSW:数据中心占其电网供电的比例将从5%升至2030年的11%,同期约7GW煤电计划退役。物理上,西悉尼、墨尔本内城和昆州东南部的并网排队约3–5年,变压器交付期约2–4年。
新规抬高新项目门槛
在电网压力和居民电价的关注下,联邦和各州2026年密集出台或提出新规,要求从“能不能接入电网”转向“能不能为电网增量做贡献”:
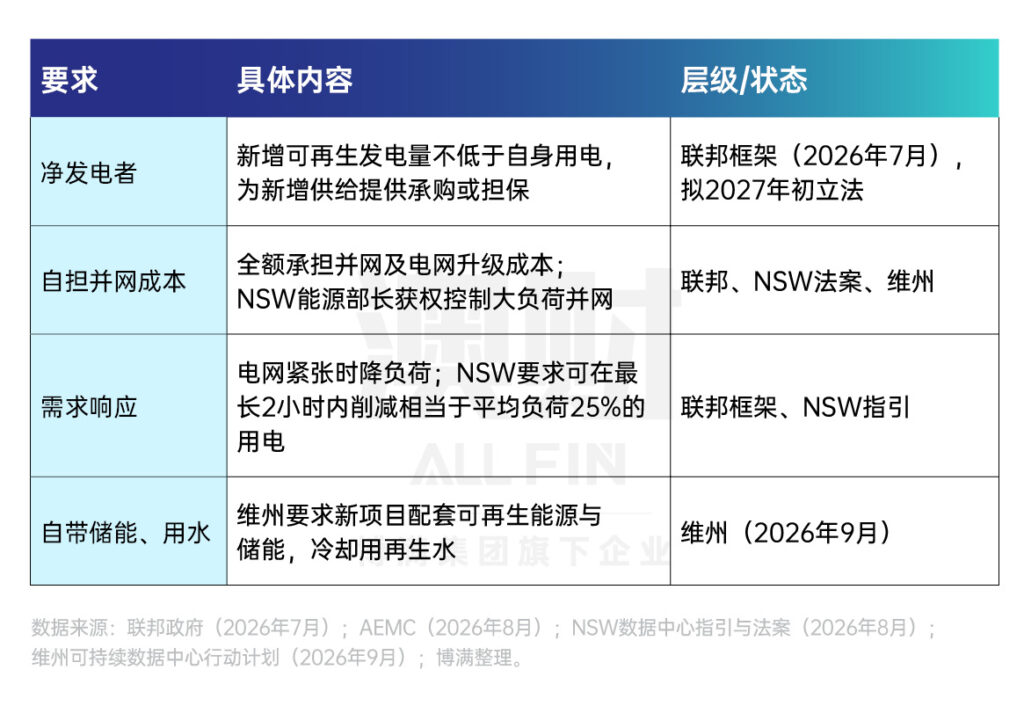
这些要求主要提高新增和扩建项目的门槛:后来者要排更久的队、付更高的成本,已具备电力和并网条件的资产则相对受益。
社区反对拖延供电
NEXTDC墨尔本M3数据中心就是一例。为M3供电的配电商Jemena,9月暂停了部分66kV线路扩容工程,理由是社区和利益相关方反对带来的安全问题和施工进场困难,当地议会也未批准道路施工;据ABC报道,居民反对的是15米高的电线杆。Jemena预计最早2027年2月复工,M3下一次增加电网供电推迟到FY2028;上游Brooklyn变电站新增变压器的工程也落后于计划。
越早期的项目越难落地
据AEMO统计,截至2026年6月,数据中心并网申请(含意向项目)合计约66.9GW(225个项目),真正进入输电网并网流程的只有17个项目、约9GW。按开发阶段看,项目越早期,能落地的越少,而能否落地,很大程度上取决于电有没有落实:
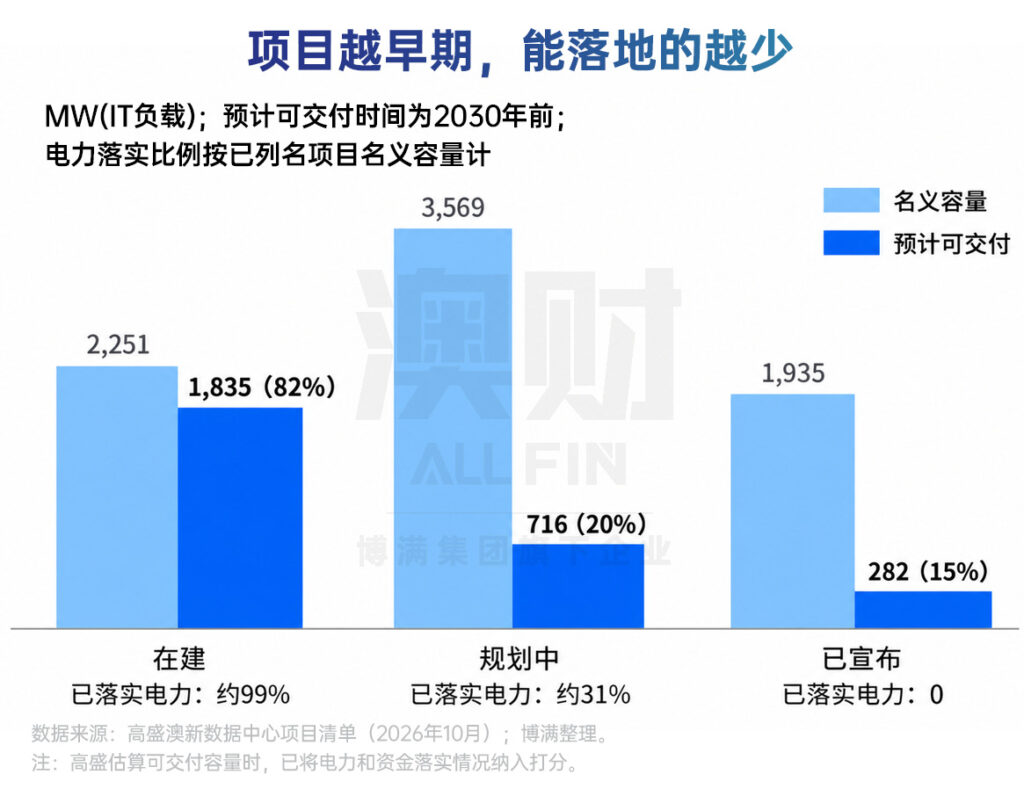
在建的约2.3GW几乎全部已落实电力;规划中的约3.6GW,落实电力的只有约三成;已宣布的约1.9GW,没有一个完全落实。名义上项目很多,真正能在2030年前建出来的约2.8GW,大多集中在已经拿到电的人手里。
03
电力落实程度,
决定了回报和估值
电力已经到位的资产,运营回报更高,估值也更高;电力一旦延迟,收入和估值都会直接受到影响。
回报更高
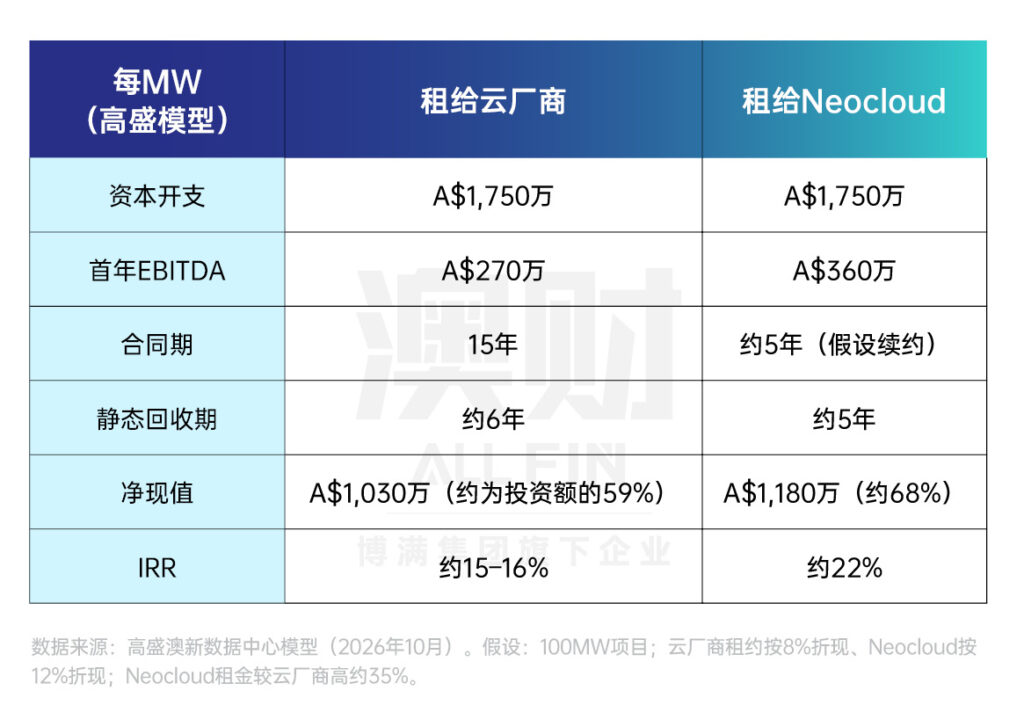
按高盛模型,一个租给云厂商的100MW数据中心,每MW投入约A$1,750万,首年EBITDA约A$270万,签15年长约、每年租金递增2.5%,约6年回本;按8%折现,每MW净现值约A$1,030万,相当于投资额的近六成。如果租客是更急着要电的Neocloud,回报更高:
回报水平也在上升:全行业新建数据中心的开发收益率,已从过去约8.5%升至10–10.5%;Goodman在建项目的平均成本收益率一年内从7.5%升至8.2%,FY26新开工项目更达9.2%。租金也还有空间:悉尼空置率约4.5%,批发租金约US$188/kW/月,在亚太主要市场里仍偏低,同期欧洲租金同比约+15%,美国约+10%。
估值更高
首先是土地:据JLL统计,数据中心用地比物流用地贵约20–63%,悉尼Outer Central West和墨尔本西部的仓库租金预计到2028年分别上涨88%和132%。同一块地,接得上电,就能按数据中心定价。
再看建成后的资产:澳洲新建数据中心的开发收益率约10–10.5%,建成出租后,市场按约6–6.5%的资本化率估值,利差约350–400个基点。按这组数简单算,投入A$100建成并出租的数据中心,理论上约值A$160–170。
成交价也指向同一方向。AirTrunk 2024年以超过A$240亿企业价值被收购,按当时超过800MW的已承诺容量计算,约合每MW A$3,000万,明显高于约每MW A$1,800–2,000万的新建成本。两者口径不完全一致,前者还包含土地、客户合同、运营平台和未来开发价值。
电力延迟的代价很直接
反过来看,电晚到一步,价格随之拉开:
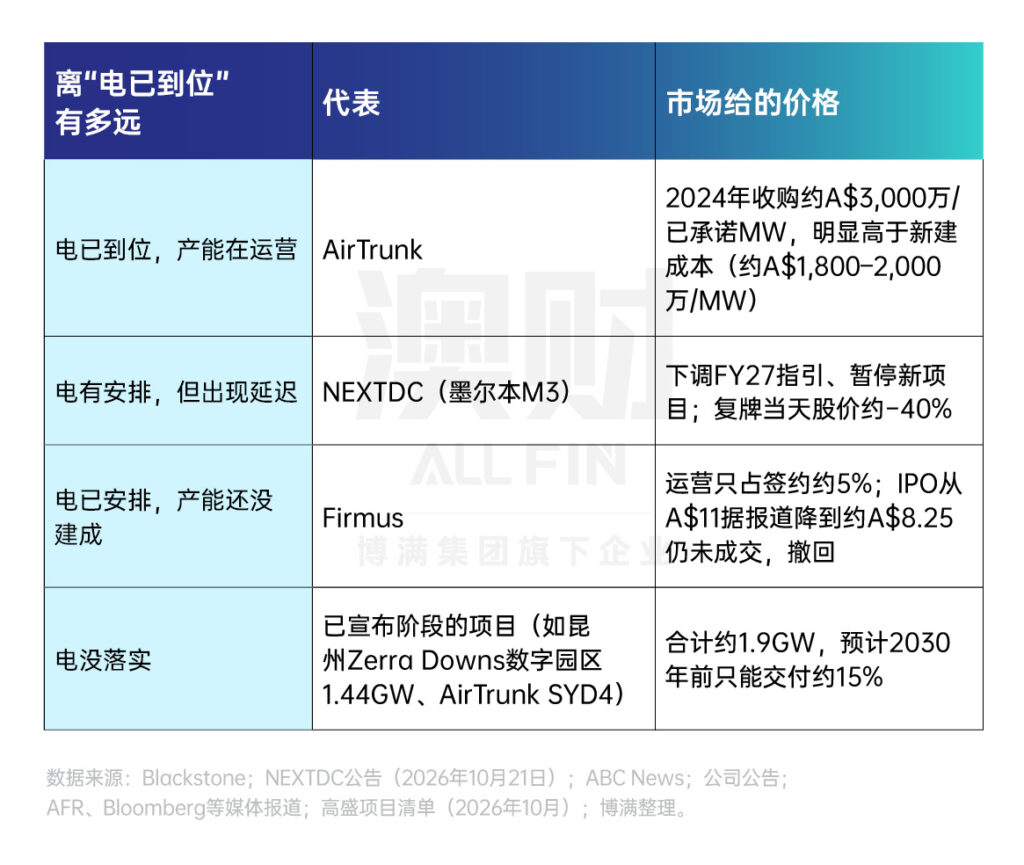
NEXTDC的合同还在,机房也在建,只是M3的电推迟了。受影响合同原本贡献FY27约A$1.4亿EBITDA,公司将其从指引中剔除,EBITDA指引从A$3.85–4.10亿降到A$2.45–2.65亿,相当于砍掉三分之一以上;同时暂停新开发项目和土地收购,推迟未签约的项目。复牌当天,股价下跌约40%;在停牌前,6月以来已经跌了约41%。
NEXTDC股价(A$):
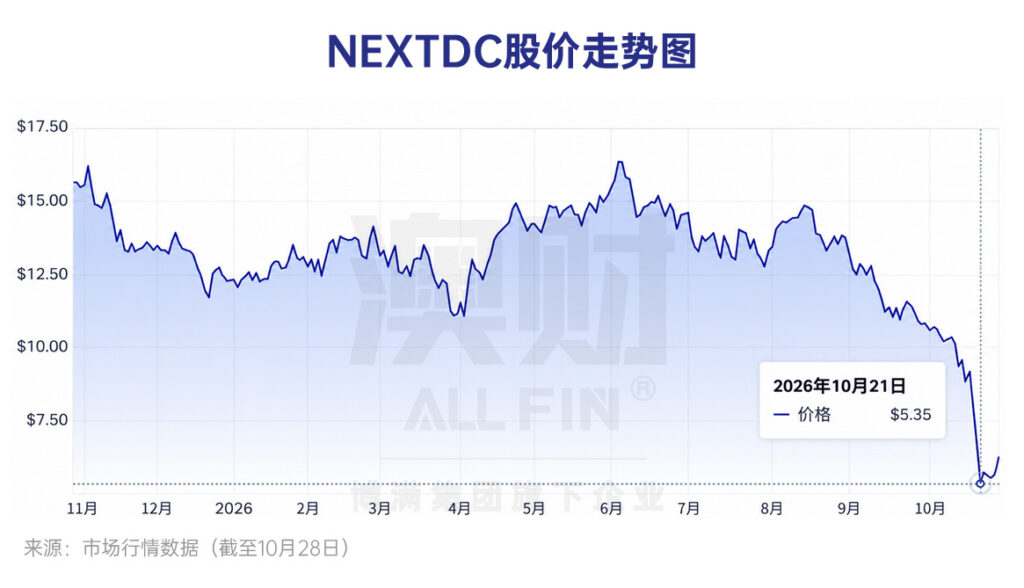
合同没有消失,机房也还在建,但电一延期,约A$1.4亿EBITDA就被移出FY27指引,市场也随之重估了未来的交付风险。
以上判断有一个前提:电继续难接、需求继续在涨。按高盛模型,需求悲观情景下2030年只有3.2GW,供给4.5GW,过剩约1.3GW;乐观情景则达到7.0GW。另一方面,已进入并网流程的约9GW一旦陆续接入,电的稀缺也会缓解;社区和规划阻力,则可能连已有电的项目也一起拖慢。未来几年电最紧,也是电已到位的一方溢价最明显的阶段。
既然最先受益的是电力已到位、能把项目交付出来的一方,下一步就要看:哪些企业具备这些条件,哪些配套环节也会因此受益?
我们在《从Firmus到澳洲数据中心|行业投研报告》中,进一步梳理了主要公司的商业模式与估值,以及储能、调峰、模块化供电等产业链机会。希望沿着这条线索深入研究的读者,可下载完整报告。
04
赴美上市也不能
直接改善电的问题
澳洲的AI数据中心公司,已经有不少选择去美国上市:IREN、Sharon AI都在纳斯达克交易;Firmus撤回ASX上市后,股东也把纳斯达克视为“最可能的下一步”。去美国,到底能改变什么?
美国估值环境更好
据Tectonic的说法,美国投资者更了解AI和数据中心股,CoreWeave、Nebius、IREN等同类公司都在纳斯达克,有现成的估值参照。市场情绪也有差距:纳斯达克过去一年上涨约43%,澳洲全科技指数今年以来下跌约18%(两者统计区间不同)。澳交所以金融和资源股为主,缺少这类公司的估值锚。
但美国市场同样重视
已投运产能和交付进度
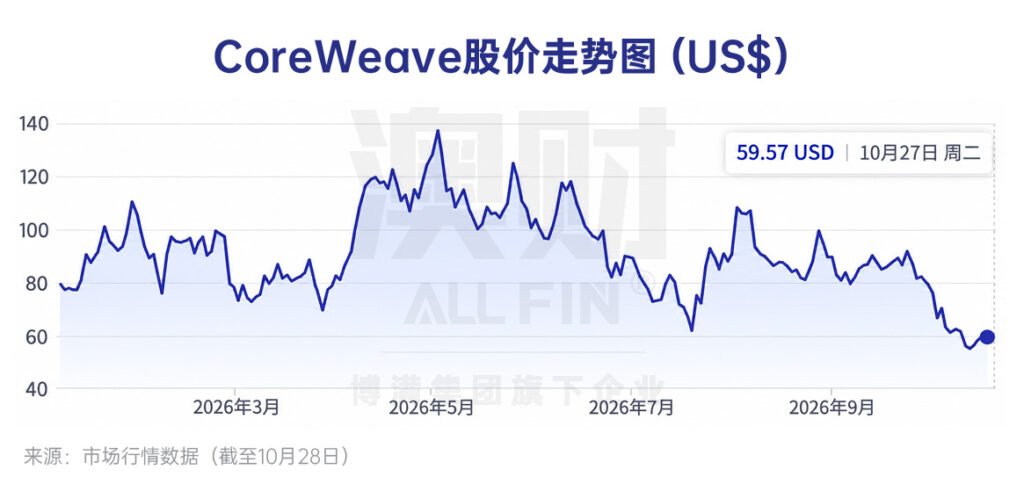
上市地点改变不了项目在哪里接电、什么时候建成,美国市场同样不为还没建成的产能付高价。CoreWeave 2025年3月上市时定价US$40,低于US$47–55的区间;按伯恩斯坦截至2026年10月1日的数据,其股价过去12个月下跌约50%;10月20日收于US$62.13,较5月高点约US$138跌去一半以上。
CoreWeave股价(US$):
Firmus就是一个例子。它锁定了需求和电:签约容量912MW,客户包括OpenAI、Meta和NVIDIA;与Gunvor签有南澳600MW、12年期供电协议,塔斯马尼亚站点由Aurora供电。但正如NEXTDC所示,签了供电协议,不等于电已经接到场地;电接到了,也不等于产能已经在运营。Firmus的运营容量约46MW,只占签约容量约5%,剩下的还需要约US$360亿资本开支,公司预计80–90%靠债务。
到了美国,它会直接被拿来和CoreWeave比:
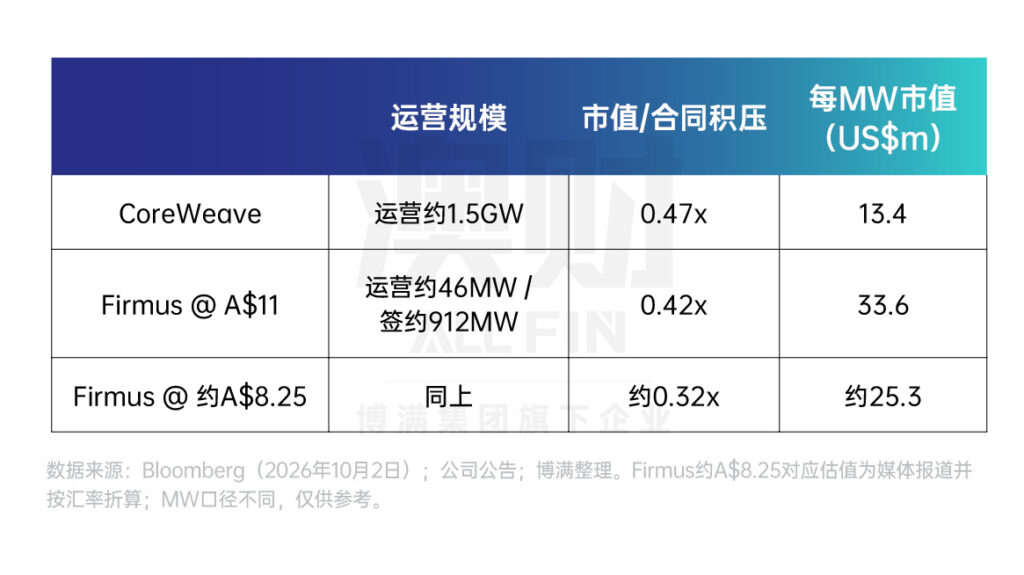
A$11时,Firmus每MW市值约为CoreWeave的2.5倍,而CoreWeave已经大规模运营。Tectonic自己也认为,等更多AI工厂投运后再上市,才可能创造更大的价值。赴美上市可以改善估值参照和投资者基础,但项目能否按时通电、投产,仍然取决于本身的建设和交付进度。反过来,只要签约的产能陆续兑现,不管去美国、走私募还是回到澳洲,Firmus都值得再看。
05
哪些类型的数据中心资产
更值得关注
在缺电的市场里,资产离”电已接上、产能在运营”越近,确定性越高,市场给的价格也越高。按这一标准,澳洲的数据中心资产可以排成三类:
第一类已在运营,确定性最高,溢价也已体现在价格里。AirTrunk 2024年的成交价约合每MW A$3,000万(按已承诺容量计),约为新建成本的1.6倍。此外,CDC(Infratil持股约50%,ASX/NZX: IFT)长期服务澳洲政府等客户,获投资级评级,独立估值A$185亿;Infratil在2025年仍选择继续增持CDC至约50%,说明长期资本愿意为这类资产加码。
第二类手握电力和土地,订单正跟着电走,回报也在上升。Goodman(ASX: GMG)在全球手握6.4GW电力储备,相当于澳新目前全部运营容量(约1.6GW)的4倍,其中3.6GW已锁定。它并不缺订单:在建项目约71%由合作平台或第三方委托开发;回报也不低:在建项目平均成本收益率约8.2%,FY26新开工项目达9.2%,FY26经营利润增长15.7%。IREN(Nasdaq: IREN)走的是同一条路:先锁定约5GW电力,再拿到Microsoft约US$97亿、5年期的合同;按市值计,它每MW的估值约为CoreWeave的2.5倍。Stockland(ASX: SGP)原本做住宅社区和物流地产,三个站点合计450MW已落实电力,约相当于澳新目前全部运营容量的四分之一以上。它还没有公布订单,但选择与数据中心运营商EdgeConneX合资开发,由合作方补上找客户这一环,计划2028–30年投运,成效还要几年后才能看到。
第三类手握订单,但电和资金还没落实,市场给的折扣最大。NEXTDC(ASX: NXT)的M3订单在手,电一延迟,约A$1.4亿EBITDA就被移出FY27指引,复牌当天股价跌约40%。Firmus签约912MW,客户包括OpenAI、Meta和NVIDIA,但运营只占约5%,剩余约US$360亿资本开支预计80–90%靠债务;IPO从A$11据报道降到约A$8.25仍未成交,最终撤回。对传统数据中心项目来说,按期建成、进入稳定运营后,资产定价会从约10%的开发收益率切换到约6%的资本化率,重估空间明显;对Firmus这类AI算力平台,价值兑现还取决于GPU部署、融资成本和合同履约。在电和资金落实之前,市场不愿提前为这些产能付钱。
三类资产看的东西不同:第一类看价格是否已充分反映确定性,第二类看电力储备转成运营产能的速度,第三类看电和资金能否按期落实。这个排序有一个前提:需求继续增长。如果需求落入高盛的悲观情景,2030年供给过剩约1.3GW,情况就会反过来,手握电却没有订单的一方最难,手握长约订单的一方反而更有保障。
写在最后
回到开头的问题:澳洲数据中心依然值得看。需求和资本都在,眼下最稀缺的是接得进来的电。要看的不只是规划了多少MW,而是哪些MW能按期通电、按期运营。赴美上市可以改善估值环境,但改变不了这一点。接下来,NEXTDC M3能否在FY2028恢复供电、Goodman的电力储备转化有多快、Firmus的Launceston能否在2027年初投运,都会是检验这一判断的信号。
我们在《从Firmus到澳洲数据中心|行业投研报告》中,也进一步梳理了澳洲联邦及各州的电力与数据中心政策、主要上市及非上市公司分析,以及Neocloud商业模式拆解,可作为投资澳洲数据中心的重要参考。
点击此处下载39页完整报告,把行业判断落实为更具体的投资研究线索。
作者:Daisy, Marcia
免责声明:博满集团(Boman Group Pty Ltd, ACN 624 683 325)子公司博满资本(BMYG Capital Pty Ltd, ACN 609 379 044) 是澳大利亚金融执照持有人(AFSL:505332),基金投资经理博满资管(Boman Asset Management Pty Ltd,ACN 133 561 887)是博满资本的授权代表(AFS No. 1275633)。基金产品仅接受专业/机构投资者(《公司法》所指),不接受零售投资者。对于本文件中包含的任何信息、观点和结论的准确性、及时性或完整性,博满集团不作任何陈述或保证。任何前瞻性陈述并非对未来业绩的保证或陈述,切勿过分依赖。基金为风险投资,请详细阅读基金投资备忘录对投资风险进行评估,投资者有失去本金投资的风险。本文件中所含信息仅为一般信息,不构成财务、税务或法律咨询意见或预测,未考虑个人目的、财务状况或个人需求。在按照本文所含信息采取行动或进行任何申购或持有金融产品决策前,您应基于个人投资目的、财务状况或个人需求考虑本文所含信息的适用性。更多基金产品详情请参阅基金投资备忘录,最终解释权归博满集团所有。
 English (Australia)