导读
从热捧到撤回
看好Firmus,理由是真实的
市场为什么不买账
不全是Firmus的问题
接下来怎么看
10月9日,澳洲AI算力公司Firmus宣布撤回在澳交所的上市申请。这原本是澳洲史上第二大的IPO,规模仅次于1997年的Telstra。
公司表示,董事会考虑到近期市场波动及当前市场环境,认为发行条款无法反映公司的实力和长期增长前景,继续推进不符合公司及股东的最佳利益;接下来将寻求私募市场融资,并考虑其他选项。
一边是NVIDIA、Blackstone等顶级投资人在两个月前重金押注,一边是公开市场在降价之后依然没有接住。这家公司到底值不值得看好?市场又为什么不买账?
01
从热捧到撤回
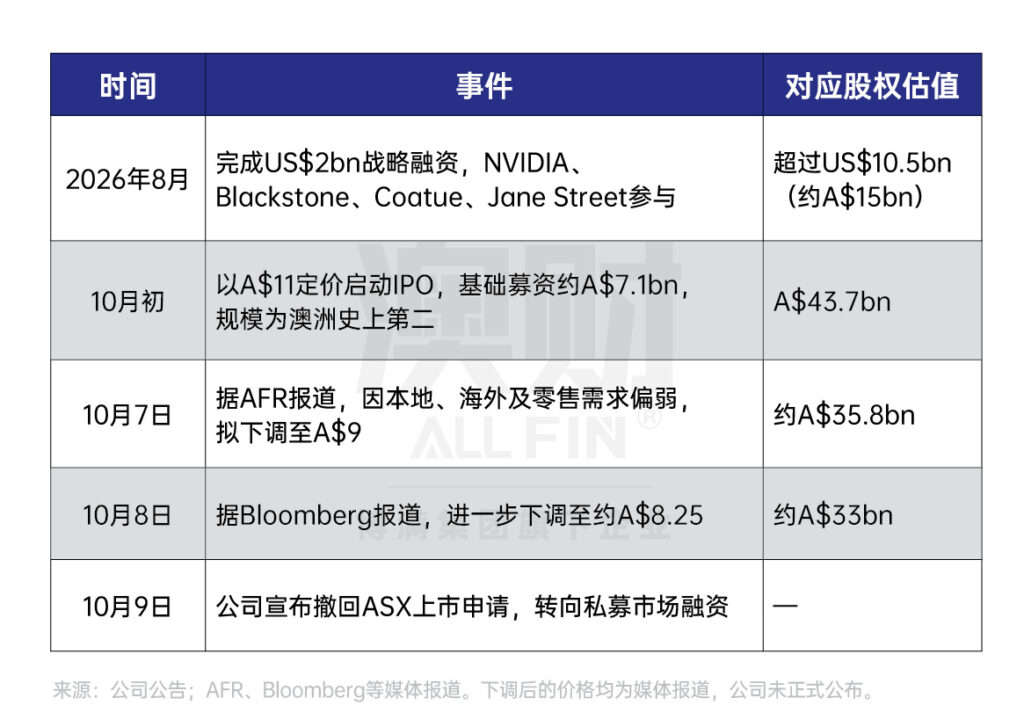
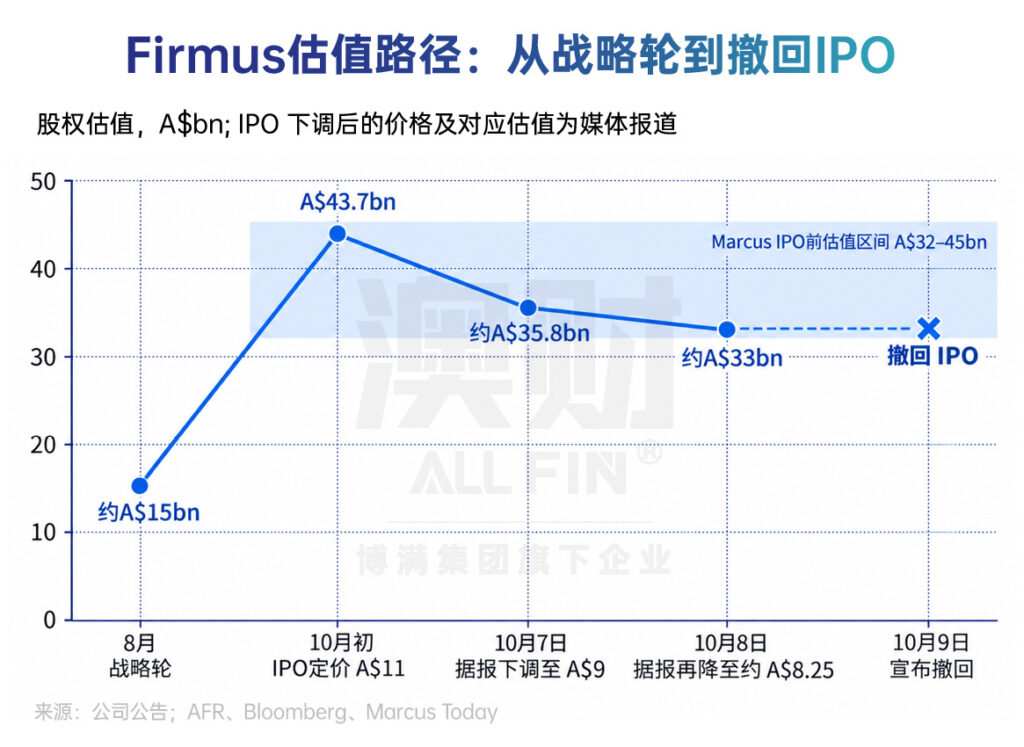
把这几个数字放在一起看,会发现一个细节:A$11的定价对应的A$43.7bn,处在澳洲投资研究机构Marcus Today在IPO前给出的合理估值区间(A$32–45bn)上沿。降价消息传出后,Marcus也将估值下调至A$30–42bn,中值约A$36bn,概率加权约A$39bn。而据报道下调到约A$8.25后,约A$33bn的估值已低于其更新后的中值。也就是说,即便价格已经回到第三方估值的中低位,公开市场依然没有接住。
02
看好Firmus,
理由是真实的
Firmus被看好,有扎实的基本面支撑。
赛道是真热点。AI这一轮竞争拼的是算力,而算力的瓶颈在GPU和电力。据Tirias Research预测,全球生成式AI token需求2025–2030年复合增速约176%。Firmus自己采购GPU、建设并运营“AI工厂”,再以长期合同把算力出租给云厂商和大模型公司,模式与美国的CoreWeave同类,是澳洲本土少数达到数百MW签约规模的纯AI算力基础设施平台之一。
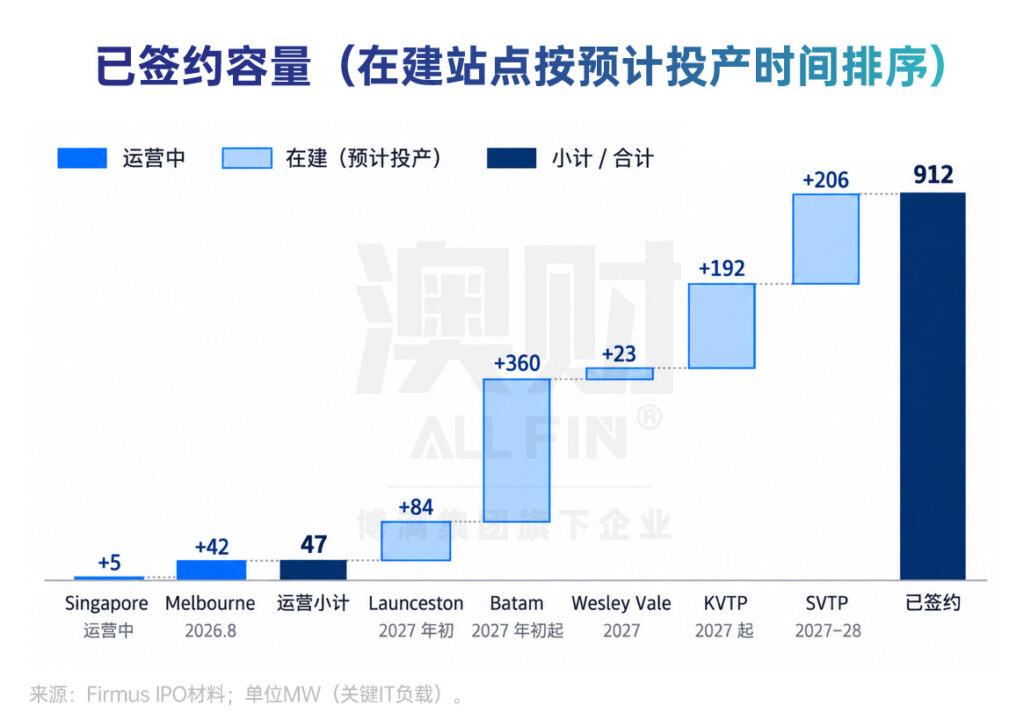
长期合同已经签下。它的签约容量从FY25末的2.5MW增至目前的912MW,客户包括OpenAI、Meta和NVIDIA,剩余合同价值(RCV)约US$72.6bn,加权平均合同期约5.4年,以照付不议(take-or-pay)合同为主。*对一家仍在建设期的公司来说,未来收入已被长期合同大量锁定,这是它与一般早期成长型公司的重要区别。
股东和合作伙伴是顶级的。8月的US$2bn战略融资由NVIDIA、Blackstone、Coatue、Jane Street等参与。NVIDIA不只是股东(持股约7.2%),也是客户和合作伙伴:据IPO材料,双方签有框架协议,支持Firmus五年内部署至少10GW的NVIDIA GPU基础设施,NVIDIA还为Batam项目240MW提供最低收入承诺至2033年。
运营端已有初步验证。已投运的新加坡站点FY26收入约US$50.8m,达到公司目标。墨尔本站点2026年8月投产,按1H27F预测测算的年化收入约US$480m,接近公司US$490m的稳态目标,但该数字仍属预测。
这些也是8月战略融资和IPO最初定价的基础。
*RCV为未来合同的名义价值,不代表已实现收入或保证收入,其实现取决于项目建设、投产及合同履约情况。
03
市场为什么不买账
第一,价格起点高。两个月估值涨近3倍,A$11的价格站在第三方估值的上沿,几乎把未来几年顺利交付的预期都算了进去。澳洲最大养老基金之一UniSuper的首席投资官John Pearce的评价是:Firmus的故事很有吸引力,但估值已经假设一切顺利,“缺乏足够有吸引力的估值”。换句话说,市场首先质疑的是价格,同时也要求更高的折价来补偿建设和融资风险。
第二,公司正处在建设期。912MW签约容量中,目前只有46MW在运营,865MW仍在建设,其中83%集中在印尼和马来西亚的三个站点。建设本身就有不确定性:Launceston站点原计划2026年投产,现预计2027年初运营;与CDC原计划最高1.6GW的Project Southgate合作已终止,最终仅在墨尔本落地约42MW。
同时,在建项目总资本开支约US$36bn,公司预计80–90%以债务融资。在项目陆续投产之前,融资成本先行发生:1H27F财务费用约US$104.5m,相当于同期调整后EBITDA的约四分之三。这意味着公司未来仍需大规模外部融资,且主要依赖债务;若债务融资不足或成本过高,也可能需要进一步股权融资。Pearce也提到,公司为扩张可能需要反复进行债务和股权融资,这是他的顾虑之一。
第三,和全球同行比,A$11没有给建设期风险留足折价。
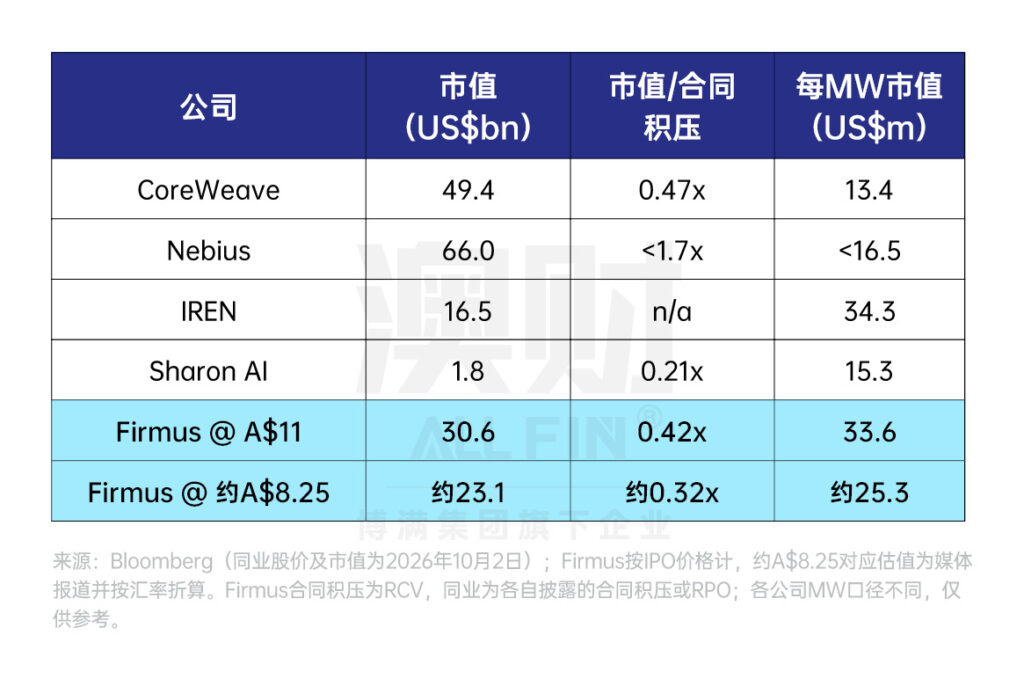
按市值/合同积压看,A$11对应的0.42x与CoreWeave的0.47x相当。但CoreWeave已经是大规模运营、有多年交付记录的公司,而Firmus当前已运营容量仅占签约容量约5%。从结果看,投资者认可合同的价值,但也希望为“还没建成”的部分拿到折价。即便降到约A$8.25,Firmus的每MW市值仍约为CoreWeave的两倍。从这个角度看,买卖双方的分歧,很大程度上在于这笔“建设期折价”该打多少。
04
不全是Firmus的问题
Firmus这次受挫,也折射出市场本身的特点。
ASX缺少同类估值锚。澳交所以金融和资源股为主,科技股在指数中的权重远低于美股:
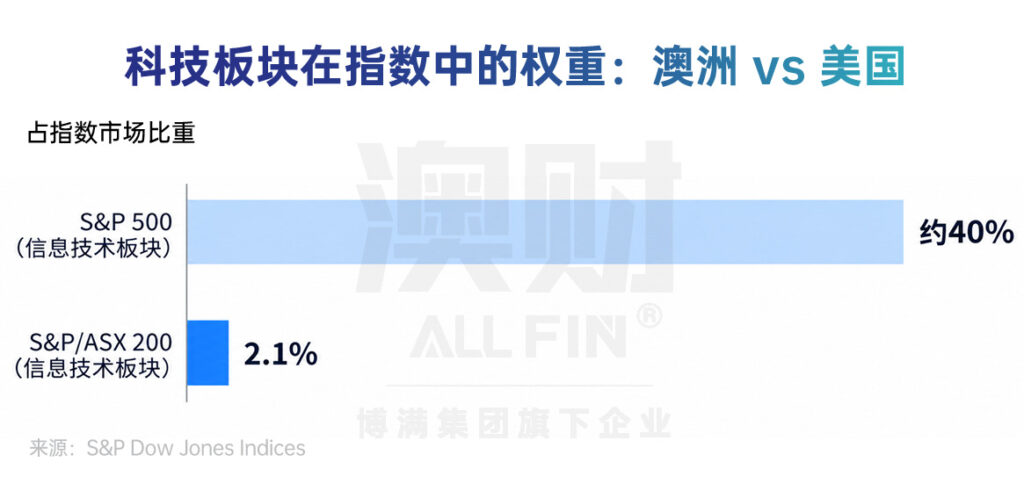
按规模算,Firmus一家原计划约A$43.7bn的市值,就接近整个ASX 200信息技术板块现有总市值的约三分之二。像这样高成长、重资本的AI基础设施公司,在本地市场缺少直接可比的上市公司和成熟的估值锚;同行表中的IREN和Sharon AI虽有澳洲背景,但都在美股上市。
本地大型IPO的经历,也让机构更加谨慎。下表是近年澳洲部分有代表性的IPO上市后的表现:
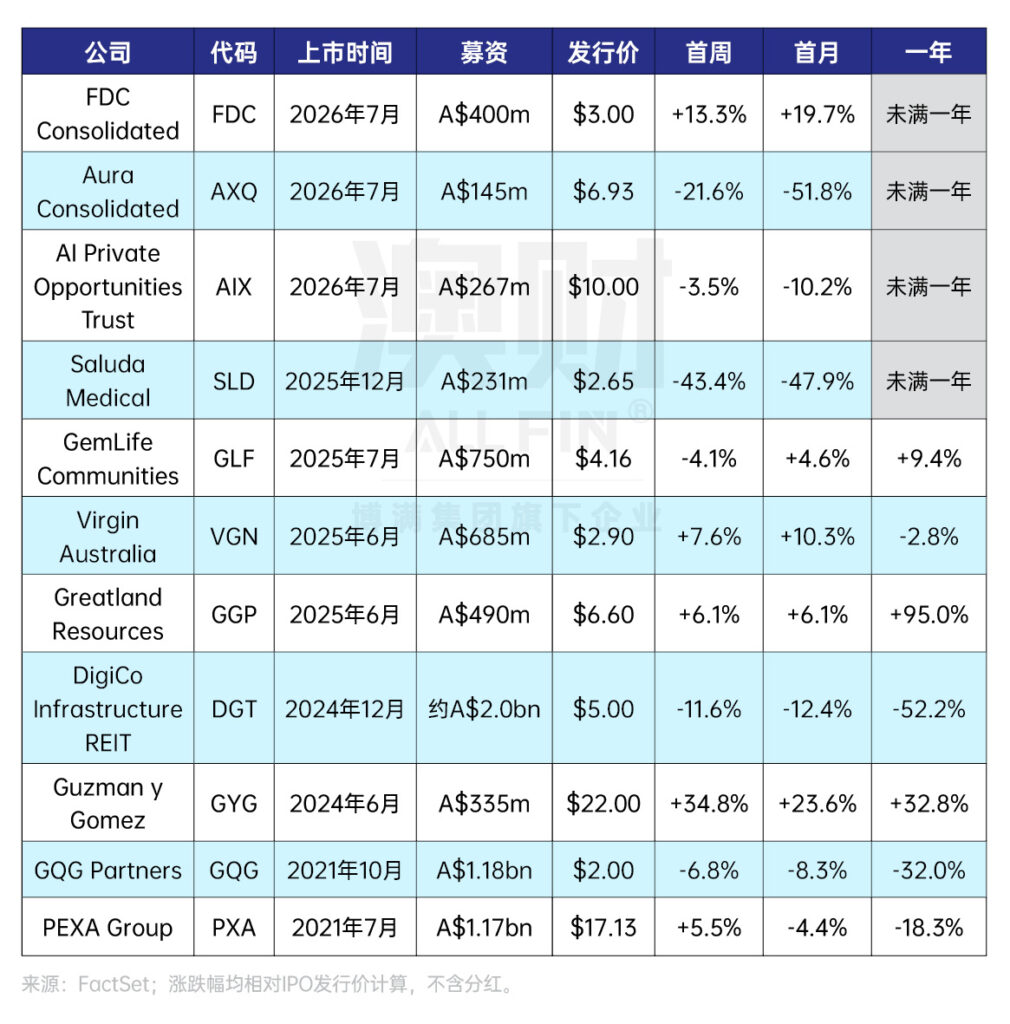
11只IPO中,上市首周和首月都有6只跌破发行价;有满一年数据的7只中,4只低于发行价。募资规模最大的三只——DigiCo、GQG和PEXA——上市一年后全部下跌,其中同属数据中心基础设施的DigiCo跌幅超过50%。大型IPO上市后的表现并不总如预期,这也是本地投资者在给新股定价时会考虑的背景。
利率环境也不友好。RBA于9月29日加息25个基点,现金利率升至4.60%。对于资本开支巨大、主要依赖债务融资、盈利集中在未来几年的Firmus来说,利率上行会同时推高融资成本和估值折现率。全球范围内,投资者对AI相关发行也在变得挑剔,美国开发商SB Energy同期也推迟了上市计划。
战略投资者与公开市场的风险偏好不同。NVIDIA这样的战略投资者看的是长期算力需求和自身生态,愿意在建设期给予支持;公开市场投资者则需要在上市时就为交付和融资风险定价,更倾向于等项目建成、现金流出来之后再给高估值。Firmus在8月能以超过US$10.5bn的估值拿到顶级投资人的资金,却没能在公开市场按A$11成交,体现的正是这两类资金在这个阶段的不同取舍。
05
接下来怎么看
撤回IPO并不意味着Firmus的故事结束。它手上的长期合同、头部客户和NVIDIA合作都还在,在建项目仍需继续融资推进。公司已表示将转向私募市场融资,接下来的融资条件、估值水平以及2027年核心站点的投产进度,将是重新检验其价值的关键。
IPO遇冷,不等于价值被否定。一个值得参考的例子是CoreWeave。它2025年3月在纳斯达克上市时同样遇冷:定价US$40,低于US$47–55的区间,发行规模缩减,募资约US$1.5bn,NVIDIA认购了约US$250m,上市首日平收。但此后股价大幅上涨,截至2026年10月2日约US$89.6,较发行价翻倍有余。CoreWeave的经历说明,公开市场对建设期neocloud的首次定价可能偏谨慎,之后会随交付进度重新定价。
放到行业层面,AI算力仍然是热点赛道,但赛道热不等于每个资产在每个阶段都能拿到同样的价格。“签了多少”和“建成多少”之间的距离、所处市场的投资者结构、引入的是战略资金还是公开市场资金,都会显著影响一个算力资产的估值和市场认可程度。
Firmus转向私募融资后的进展,澳财将持续关注。
作者:Daisy Pan;Marcia An
免责声明:博满集团(Boman Group Pty Ltd, ACN 624 683 325)子公司博满资本(BMYG Capital Pty Ltd, ACN 609 379 044) 是澳大利亚金融执照持有人(AFSL:505332),基金投资经理博满资管(Boman Asset Management Pty Ltd,ACN 133 561 887)是博满资本的授权代表(AFS No. 1275633)。基金产品仅接受专业/机构投资者(《公司法》所指),不接受零售投资者。对于本文件中包含的任何信息、观点和结论的准确性、及时性或完整性,博满集团不作任何陈述或保证。任何前瞻性陈述并非对未来业绩的保证或陈述,切勿过分依赖。基金为风险投资,请详细阅读基金投资备忘录对投资风险进行评估,投资者有失去本金投资的风险。本文件中所含信息仅为一般信息,不构成财务、税务或法律咨询意见或预测,未考虑个人目的、财务状况或个人需求。在按照本文所含信息采取行动或进行任何申购或持有金融产品决策前,您应基于个人投资目的、财务状况或个人需求考虑本文所含信息的适用性。更多基金产品详情请参阅基金投资备忘录,最终解释权归博满集团所有。
 English (Australia)