导读
厄尔尼诺来了,为什么在澳洲的我们也要关心?
一块巧克力,怎样被太平洋水温推高价格?
澳洲真正需要警惕哪些影响?
天气什么时候会变成通胀问题?
从投资角度看:别交易“厄尔尼诺”,要交易结果
接下来最值得观察什么?
最近,厄尔尼诺再次成为市场关注的焦点。对澳洲的我们来说,真正值得留意的不只是“今年会不会更热、更干”,而是天气变化会不会一路传到你的超市账单、企业成本、保险、电费,甚至影响房贷利率和投资市场。
截至2026年8月,本轮厄尔尼诺仍在快速增强。与此同时,澳洲通胀尚未完全回到目标区间,利率仍处高位。这意味着,如果天气冲击演变成新的供给压力,澳洲面对的可能不是单纯“东西变贵”,而是“经济变慢、价格却降得更慢”。
天气变化 → 商品供给 → 企业成本 → 消费者价格 → 通胀 → 利率 → 资产价格
但我们先把一个重要的总结放在前面:强厄尔尼诺并不等于确定性的全球粮食危机,也不等于所有商品都会同步上涨。天气只是价格的一部分,库存、其他产区能否增产、能源与化肥成本、贸易政策和全球需求,都会决定最终的结果。
01
厄尔尼诺来了,
为什么在澳洲的我们也要关心?
先用一分钟看懂厄尔尼诺
厄尔尼诺并不是每年都会出现,一般每2至7年发生一次,多数持续约9至12个月。它的名字“El Niño”来自西班牙语,意为“圣婴”。数百年前,南美沿岸的渔民发现,一些年份临近圣诞节时,当地海水会异常变暖,鱼群和渔获也会随之变化,于是便用“El Niño”来称呼这一现象。
简单来说,当赤道中东太平洋海水持续异常变暖,原本稳定的信风和降雨带会发生变化。结果不是全球一起变热、一起变干,而是全球热量和降雨重新分配:一些地区更热、更干,另一些地区反而可能出现更强降雨和洪水。
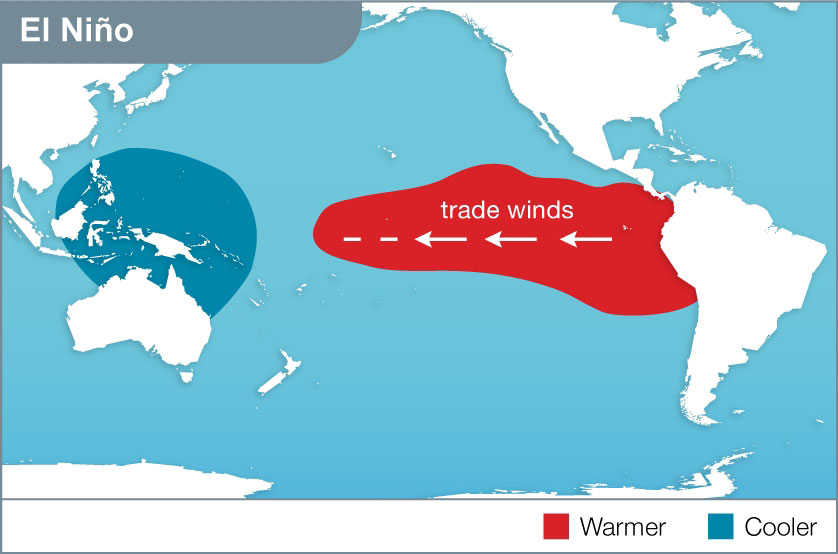
厄尔尼诺如何改变太平洋海温与大气环流。
来源:NOAA
2026这一次,
目前已经很强,
而且峰值可能还没到
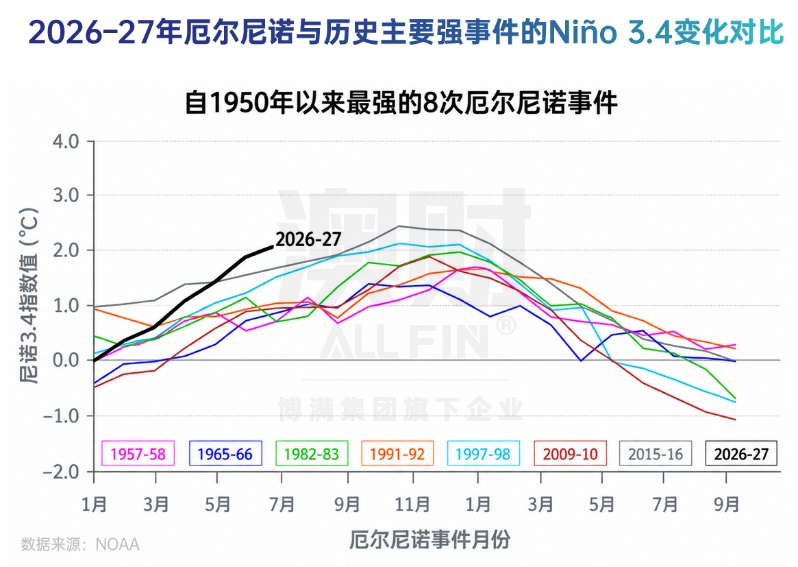
截至2026年8月,各主要气象机构的方向判断已经比较一致:本轮厄尔尼诺仍在增强。NOAA在8月13日表示,2026年北半球秋冬出现“非常强”厄尔尼诺的概率超过90%。
与历史事件相比,2026年的Niño 3.4升温速度已经进入强事件区间。不过,“目前很强”不等于“最终一定成为历史最强”,最终峰值仍取决于未来几个月海洋与大气如何互动。
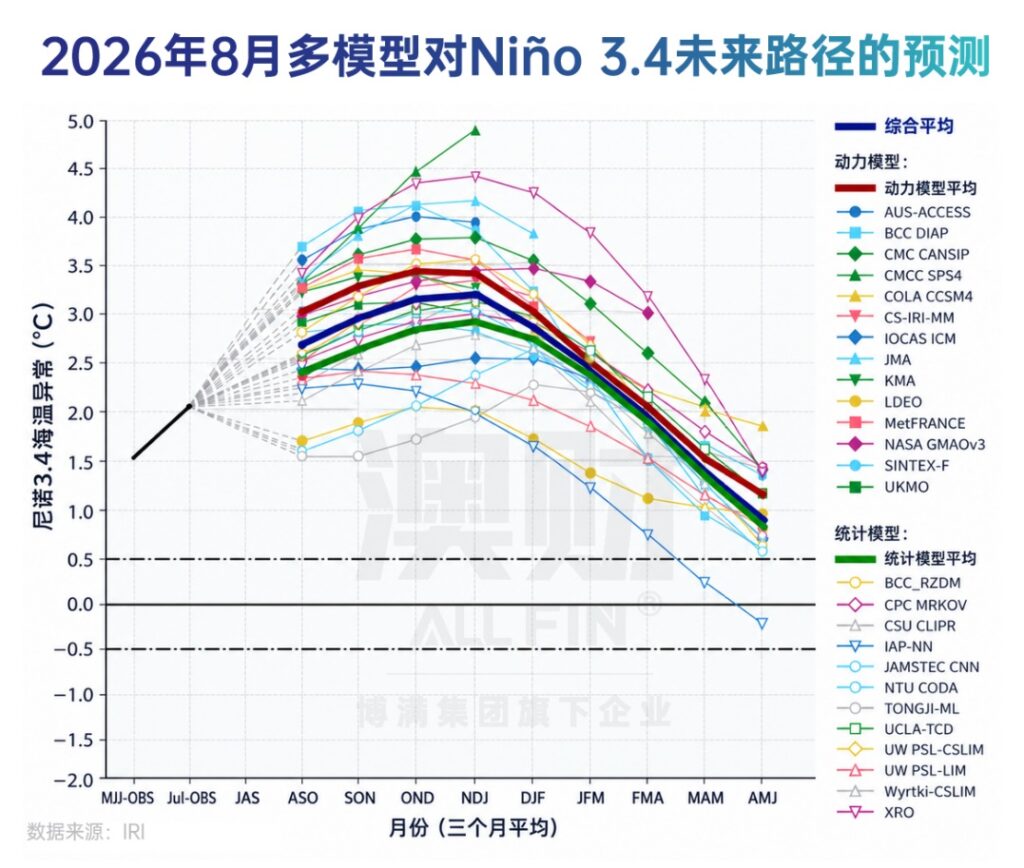
市面上很多模型同样指向“继续增强”,但对峰值强度仍有明显分歧。换句话说,市场对方向的把握相对高,对最终会强到什么程度仍应保留不确定性。
为什么这次更值得警惕?
因为我们已经
站在一个更热的“起点”上
厄尔尼诺本身是自然气候周期,全球变暖则是长期升温趋势。两者不是一回事,但会叠加在一起。可以把它理解成:过去厄尔尼诺是在一个相对较低的温度基础上发生,而今天,同样一次厄尔尼诺,是叠加在一个已经明显变暖的全球气候背景上。
也就是说,厄尔尼诺带来的额外升温、干旱或暴雨,现在更容易把一些地区推过原本的承受范围。2026年7月全球平均地表温度比1850–1900年的工业化前水平高约1.47°C。也就是说,今天发生的强厄尔尼诺,与1982年、1997年甚至2015年面对的“起点”已经不同。
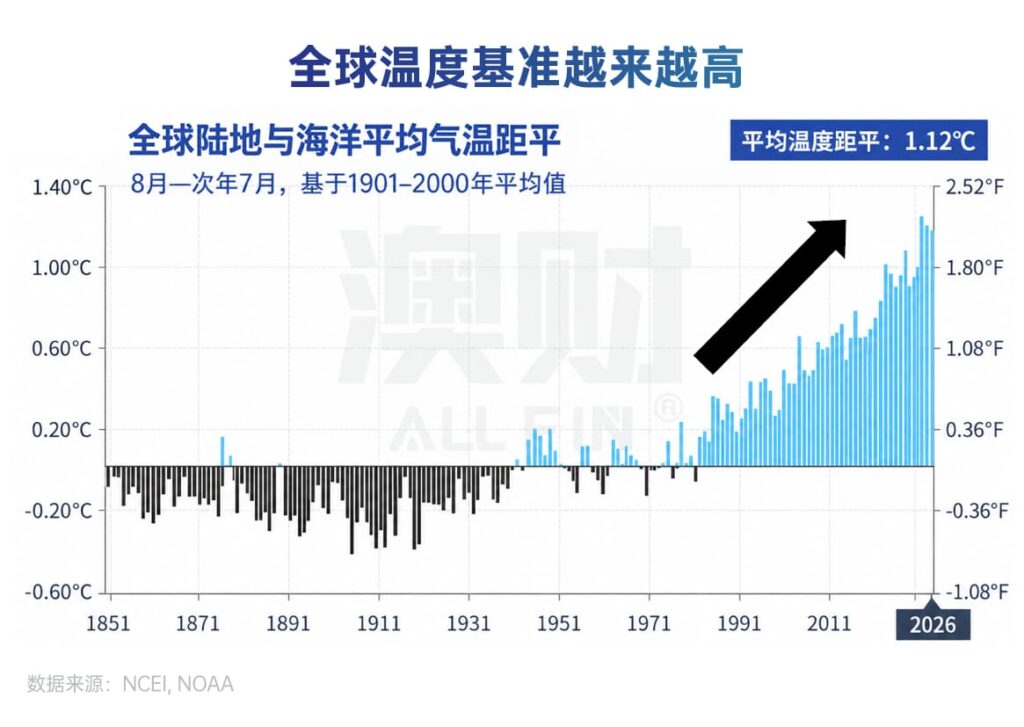
这并不代表以后每一次厄尔尼诺都会比过去更强,而是因为现在的气候本身已经更热了,同样程度的天气异常,更容易造成更严重的后果。
比如,干旱时土壤和水库里的水会消耗得更快,热浪更容易达到过去少见的高温,暴雨也可能下得更集中。对农业、牲畜、电力系统和人体健康来说,压力都会更大。
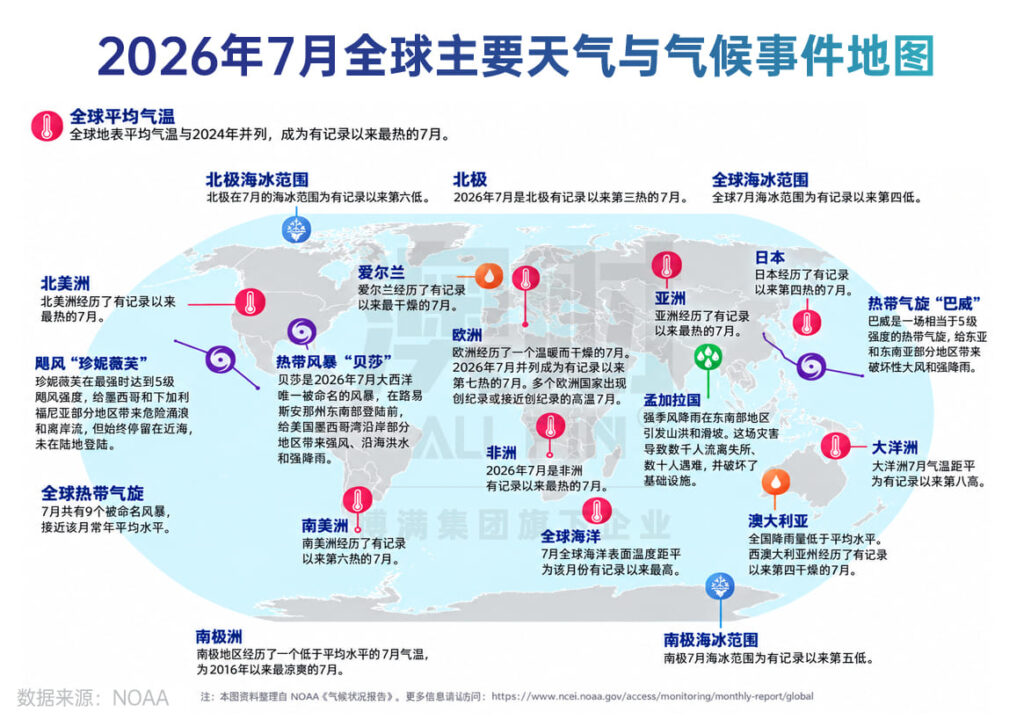
从上面这张图我们可以看出:高温、干旱、洪水、热带气旋可以在同一个月份出现在不同地区。它们不能全部直接归因于厄尔尼诺,但说明本轮事件正在一个本身就异常温暖、极端天气风险较高的全球背景中发展。
02
一块巧克力,
怎样被太平洋水温推高价格?
从经济角度看,天气最终会进入企业的成本表。农作物依赖温度、降水和水资源,一旦产量或品质下降,影响就会从田间传到原材料市场,再进入加工、运输和零售。
天气异常 → 产量/质量变化 → 原材料价格 → 企业成本 → 零售价格
可可到巧克力:
最直观的一条价格传导链
可可对温度、湿度和降雨都很敏感。长期干旱会影响开花、结果和可可豆大小;雨太多又可能增加真菌病害,并干扰收获、发酵和晾晒。所以气候冲击不仅决定“能生产多少”,也会影响“能生产多少高质量原料”。
不过,可可涨价,并不代表巧克力会立刻跟着涨。
大型食品企业通常还有一定库存,也会提前签采购合同,或者锁定一部分原料价格,所以短期内还能缓冲成本压力。真正的涨价,往往要等到原来的低价库存用完、企业开始用更贵的原料生产之后,才会慢慢传到超市货架上。
所以,今天发生在产区的天气变化,真正反映到消费者账单上,可能已经是几个月甚至更久以后。
这套逻辑不只适用于可可。咖啡、小麦、玉米、大豆、糖和棕榈油也是一样:先是原料价格变化,再经过加工、运输和零售,最后才变成我们日常生活里真正感受到的价格上涨。
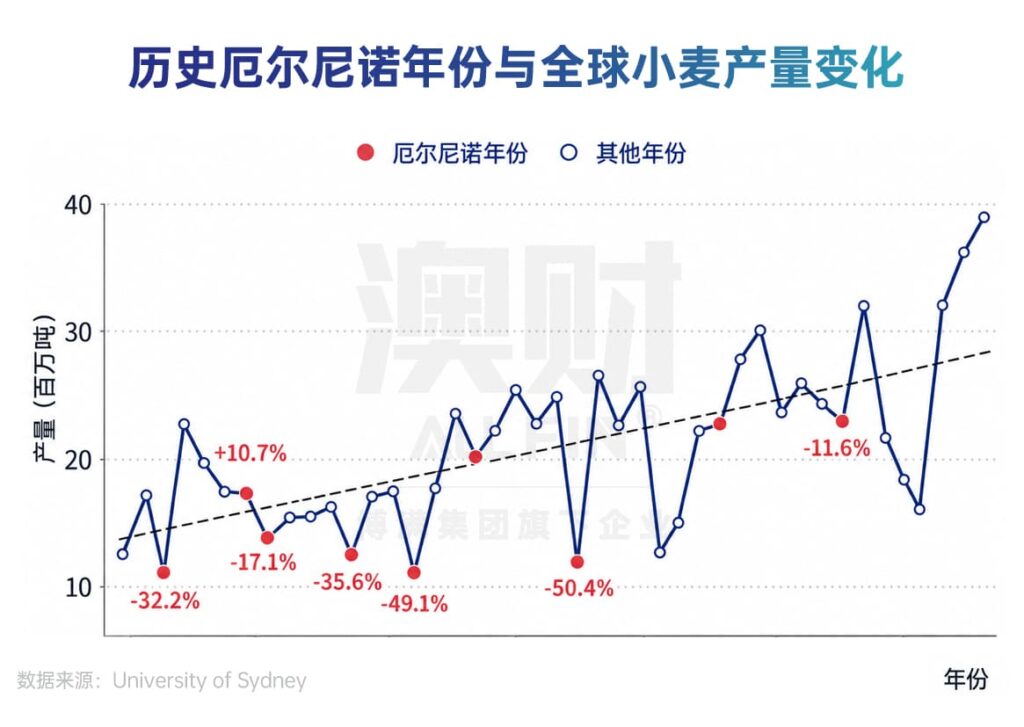
历史经验的关键结论:
强厄尔尼诺不等于“所有商品一起涨”
气候是大宗商品价格的重要变量,但从来不是唯一变量。1997–98年和2015–16年都属于强厄尔尼诺,但全球食品价格并没有同步失控。库存、能源价格、美元、全球需求和其他地区的增产,都可能抵消天气造成的供应压力。
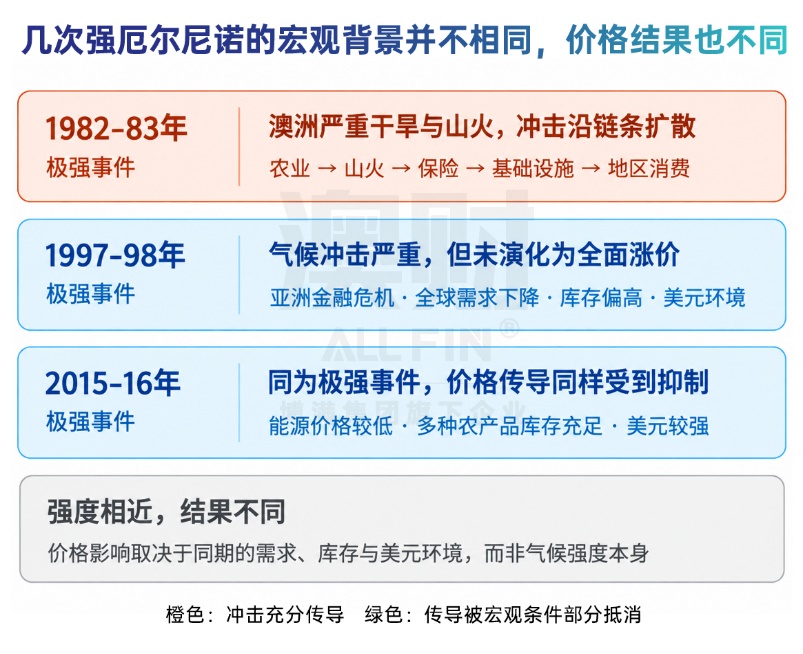
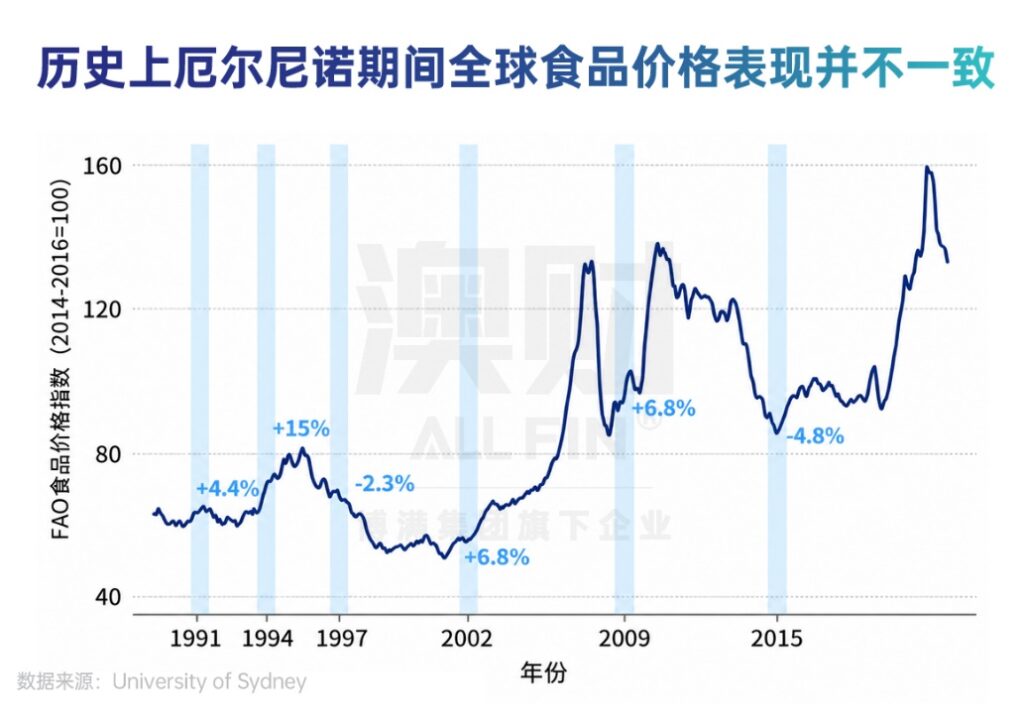
因此,更准确的结论不是“厄尔尼诺会让所有农产品涨价”,而是它往往会提高地区之间、商品之间的价格分化和波动率。所以我们真正要问的是:哪一种作物、在哪一个产区、处于什么生长阶段,以及库存还有多少。
同一轮厄尔尼诺,
也可能一边干旱、一边洪水
2026年的大非洲之角就是一个例子。WMO预计,部分地区在年末出现高于正常水平降雨的概率可达到约90%,局部季度降雨甚至可能超过400毫米。更多降雨可以补充水源,但如果过量,也可能造成洪水、农作物被淹、道路和港口连接中断。
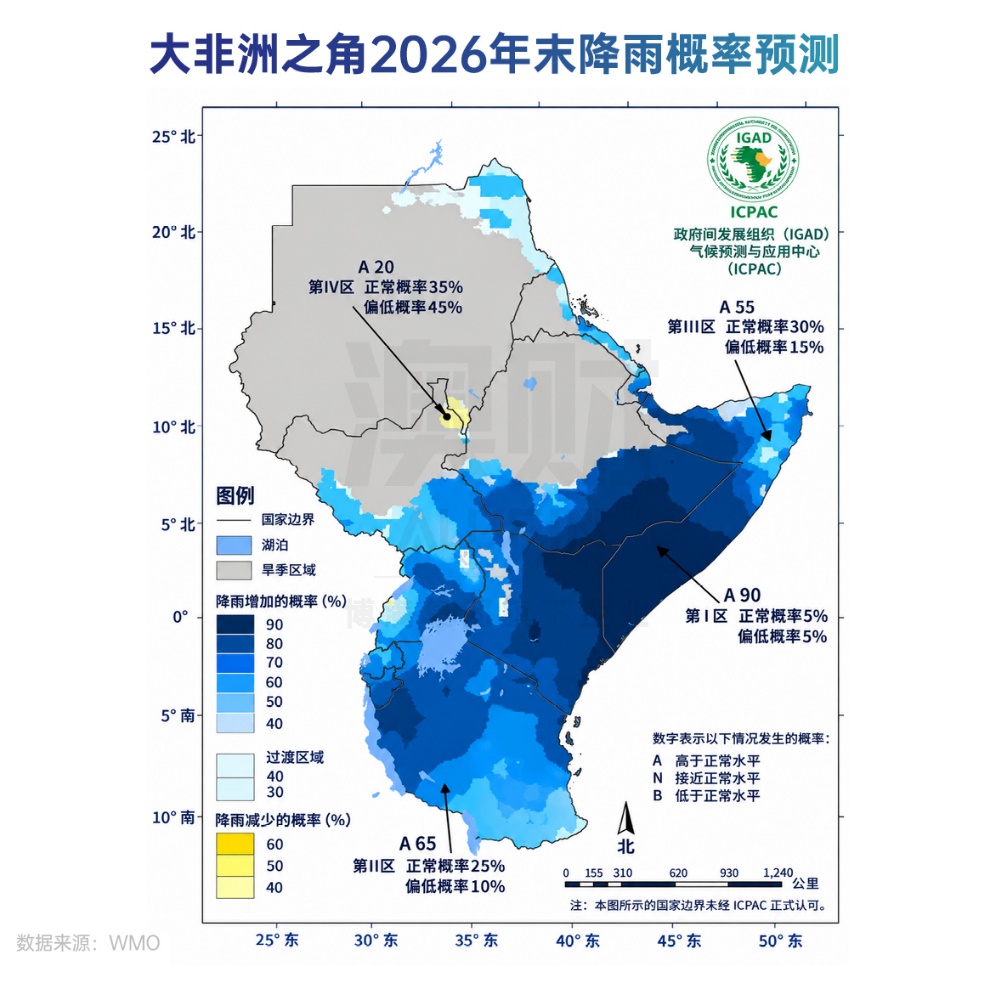
所以对农业来说,真正需要的不是“更多雨”或“更少雨”,而是在正确的地区、正确的时间,出现适量的雨。
03
澳洲真正需要警惕哪些影响?
前面的可可案例解释了价格传导的一般机制。但对澳洲来说,更直接的关注点是农业、食品、电力、保险,以及这些成本最终会不会让现在的高利率更难下降。
先看农业:
比“厄尔尼诺有多强”更重要的是,
雨到底下在哪里
澳洲虽然不是农业主导型经济体,但仍是小麦、大麦、油菜籽、牛肉、羊肉和羊毛的重要出口国,而且很多农业区都很“看天吃饭”。厄尔尼诺通常会增加澳洲中部和东部冬春季少雨的风险;如果再遇上正IOD(印度洋偶极子,即印度洋东西两侧海温差异形成的气候现象),南部和东南部可能会更干。
但强厄尔尼诺并不代表全澳都会严重干旱。澳洲气象局也强调,厄尔尼诺有多强,并不能直接等同于澳洲会有多干。对冬季粮食作物来说,真正关键的是9月至11月的雨下在哪里、下多少,而不只是看一个海温指数。
历史上,
干旱会先冲击农业,
再逐步扩散到食品和区域经济
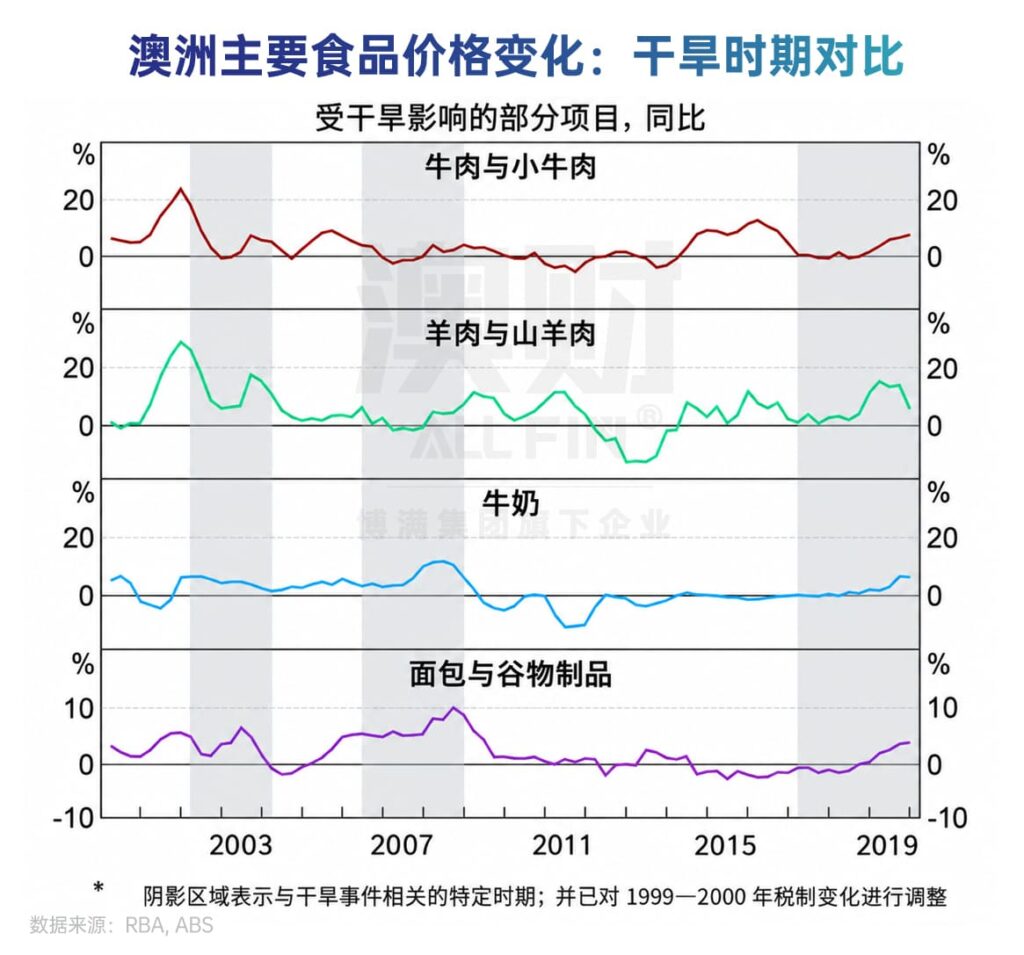
RBA对2017–20年严重干旱的研究显示,农业GDP、农村出口和农场利润都明显下降;谷物、饲料、牛奶和肉类价格也受到影响。农业本身占全国GDP并不高,但冲击还会通过农村消费、出口、农业贷款、食品价格、保险和政府救灾支出向外扩散。
为什么这次和普通家庭关系更直接?
2026年的特殊之处在于,澳洲进入这轮厄尔尼诺时,本身的通胀环境并不宽松。最新数据显示,澳洲通胀虽然有所回落,但压力还没有完全消失。7月CPI同比上涨3.5%,低于6月的3.8%,但基础通胀仍维持在3.6%。RBA在8月继续将现金利率维持在4.35%,并预计基础通胀要到2028年初才回到目标区间中点附近。与此同时,RBA预计2026年底GDP同比增速约为1.4%。
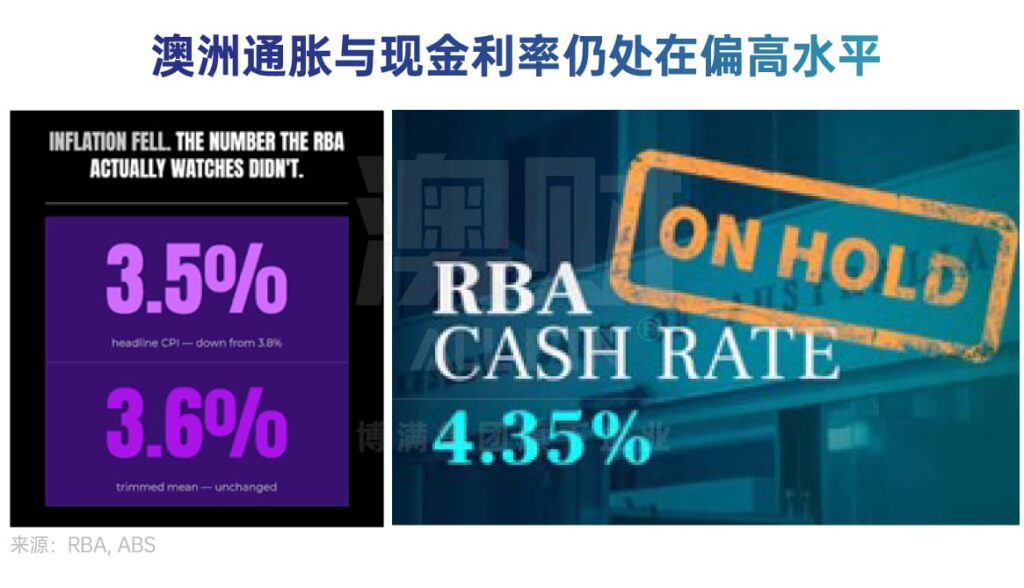
这意味着,如果天气问题继续推高食品、电费和保险成本,澳洲家庭可能会同时面对两头压力:日常开支降不下来,房贷利率也很难很快下降。
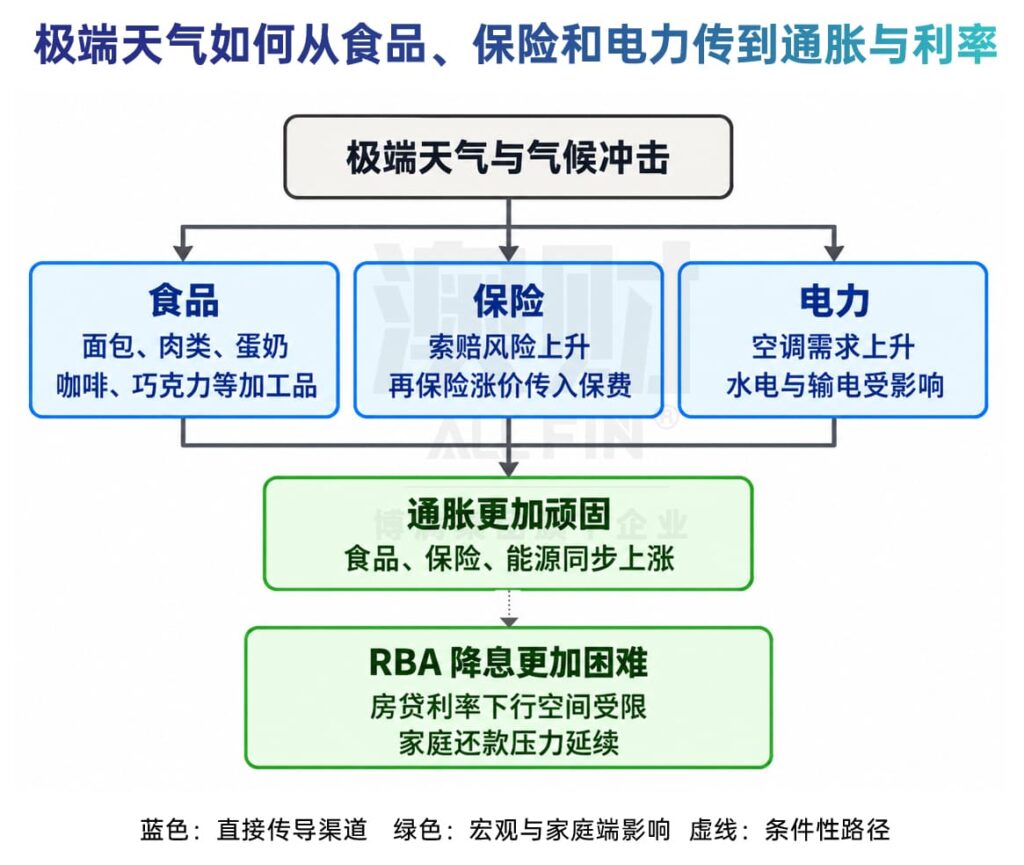
农产品涨价,不代表超市价格一定同步涨。 食品零售价里还有人工、租金、能源和物流等成本。真正需要观察的是:原料价格会不会持续上涨、影响范围会不会扩大,以及企业最终会不会把成本加到消费者账单上。
04
天气什么时候会变成通胀问题?
厄尔尼诺本身不一定造成全面通胀。真正危险的,是天气冲击和其他供给问题在同一时间叠加。生产端之外,运输就是一个容易被忽视的放大器。
巴拿马运河:
缺水也可以变成运输成本
巴拿马运河的船闸运行需要大量淡水。当降雨不足、加通湖水位下降时,运河可能减少每日通行量、限制船舶吃水深度,或者要求大型船舶减少载货。结果是等待时间拉长、单位运输成本上升,企业还可能需要增加安全库存。
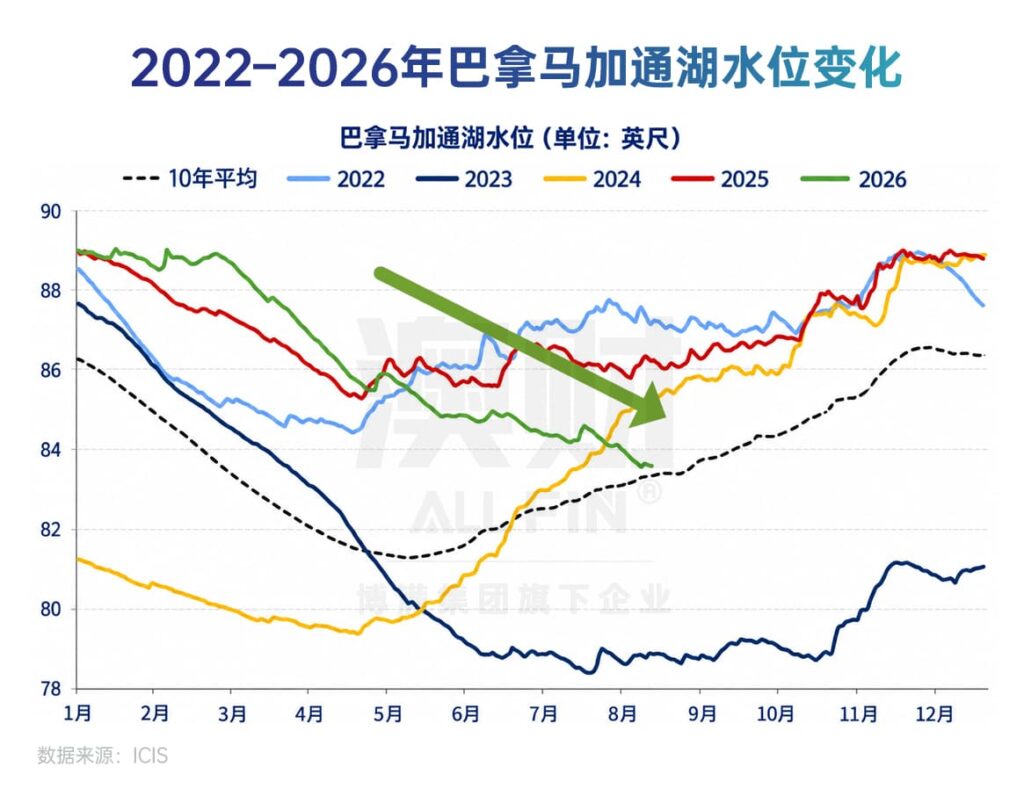
2026年8月,巴拿马运河管理局已经因为流域降雨低于预期而调整后续通行能力。它并不代表全球航运马上进入危机,但很好地解释了气候如何同时影响“生产多少”和“能不能以正常成本运出来”。
类似逻辑也出现在欧洲内河运输。2026年夏季,WMO指出莱茵河、多瑙河和塞纳河部分河段流量明显偏低,可能同时影响航运、灌溉和能源生产。
更值得关注的通胀窗口,
可能在2027年
天气变化传到消费者账单上,通常需要一段时间。 欧洲央行根据历史数据估算,如果厄尔尼诺从普通事件发展成强事件,对全球食品价格的影响可能在约16个月后最明显,累计涨幅在历史模型中约为9%。这并不是说2026年的食品价格一定会涨9%,而是说明天气冲击到最终涨价之间,往往会隔上几个月甚至更久。
2026天气异常 → 收成/库存变化 → 商品价格 → 企业重新采购 → 2027零售价格
什么情况下,
局部涨价会变成更广泛的通胀?
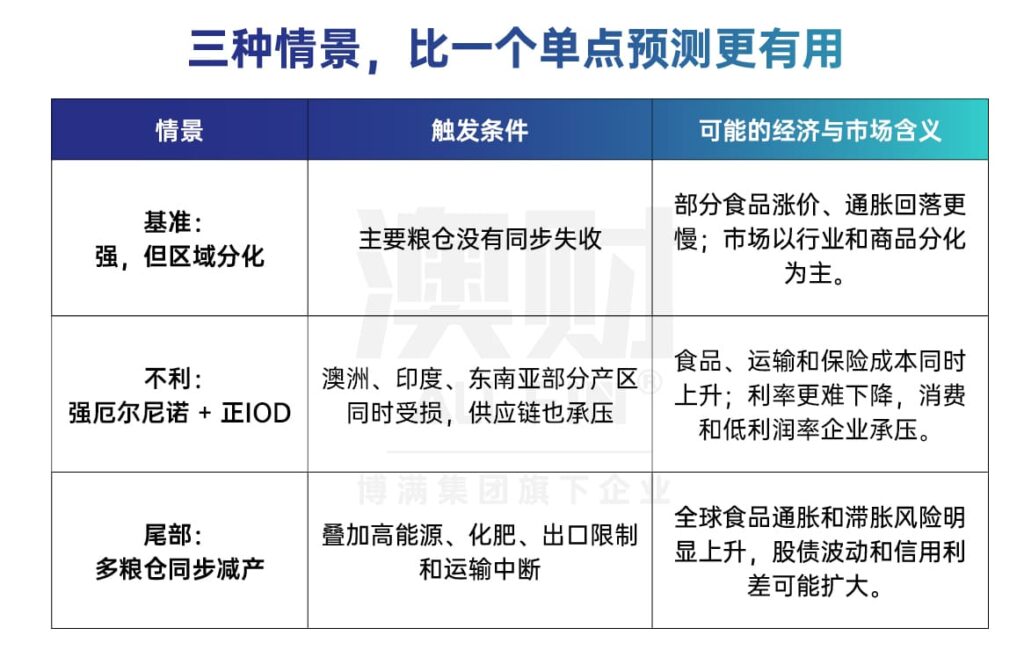
真正需要担心的,不是某一种农产品单独涨价,而是几种压力同时出现:
多个主要粮食产区一起减产,其他地方来不及补上;
一些出口国为了稳住本国物价,开始限制粮食和食用油出口;
能源、化肥和柴油也在涨,让农户一边减产、一边面对更高成本;
巴拿马运河、欧洲河流等运输通道受限,物流费用继续上升;
如果进口国货币同时贬值,买同样的美元计价商品还要付更多本币。
所以真正值得警惕的,不是“咖啡会不会贵10%”,而是食品、能源、运输和保险是不是一起涨。只有这些压力同时叠加,天气问题才更容易从某几种商品涨价,变成更广泛的通胀问题。
05
从投资角度看:
别交易“厄尔尼诺”,
要交易结果
厄尔尼诺不是一个单一的“买农业、卖股票”交易。真正有用的投资框架,是先回答三个问题,再判断哪些企业和资产受益、哪些承压。
三问
是否出现了实际减产?天气预报不等于最终产量。
全球库存够不够?库存高时,减产的价格冲击可能被吸收;低库存叠加减产时,价格弹性更大。
企业能不能转嫁成本?同样的原材料涨价,对有定价权和没有定价权的企业,利润结果完全不同。
股票:
重点看谁能扛住成本上涨
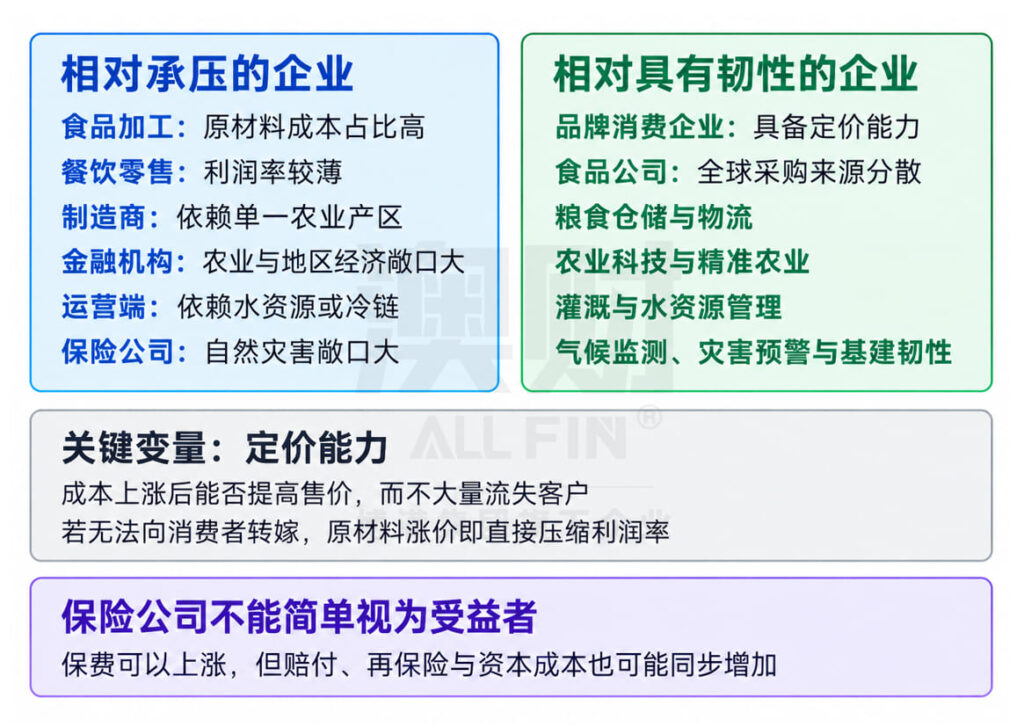
如果一家企业本来利润就薄,又高度依赖某种原材料或单一供应链,那么一旦原料、运输或保险成本上涨,利润更容易被挤压。
相对来说,品牌更强、采购来源更多元、能够把部分成本转嫁给消费者,或者直接受益于粮食仓储、灌溉和农业科技需求的企业,抗压能力通常会更强。
保险公司也不能简单理解成“保费上涨就是利好”。保费可以提高,但极端天气带来的赔付、再保险和资本成本也可能一起上升。
债券与房贷:
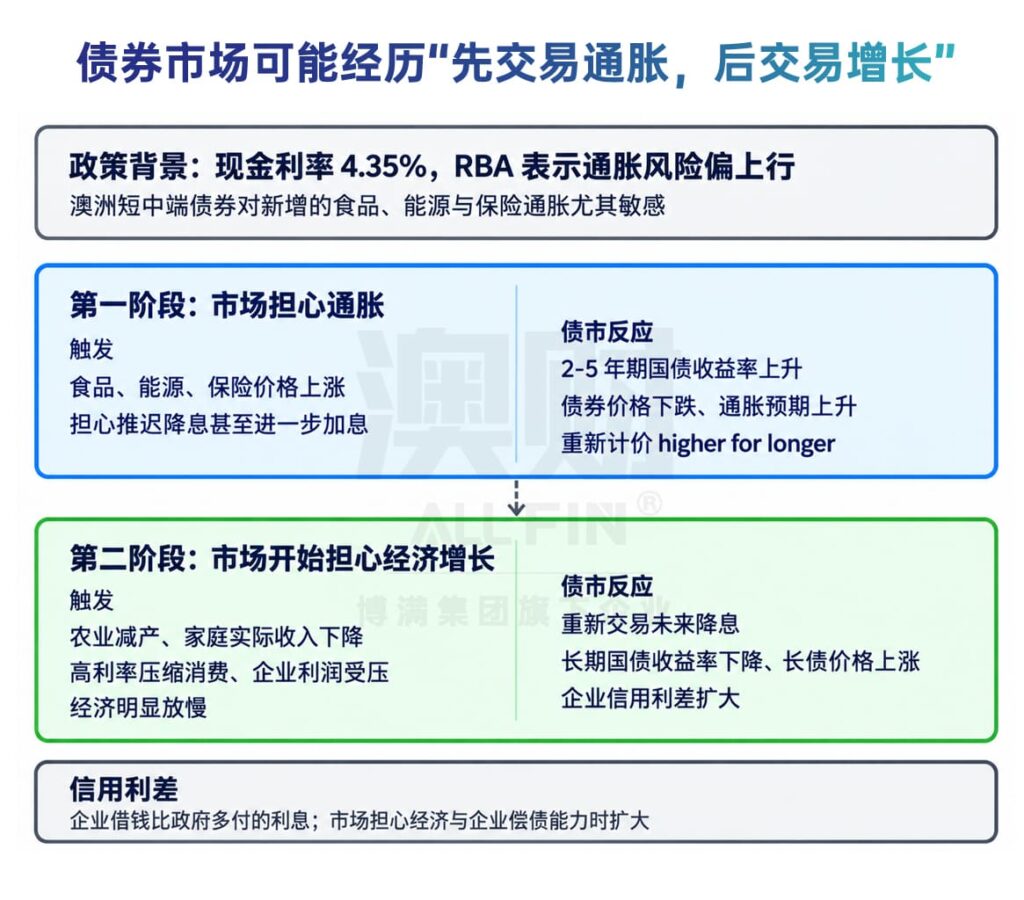
先担心通胀,
之后再看经济放缓
如果食品、能源和保险价格重新上涨,市场可能会认为RBA不会太快降息,短中期债券收益率可能上升,房贷利率也更难快速下降。
但如果之后农业、消费和企业利润明显转弱,市场关注点又可能从“通胀太高”转向“经济太弱”,并重新押注未来降息。
一句话就是:前期担心通胀降不下来,后期则要看经济会不会被高利率和成本压力拖慢。
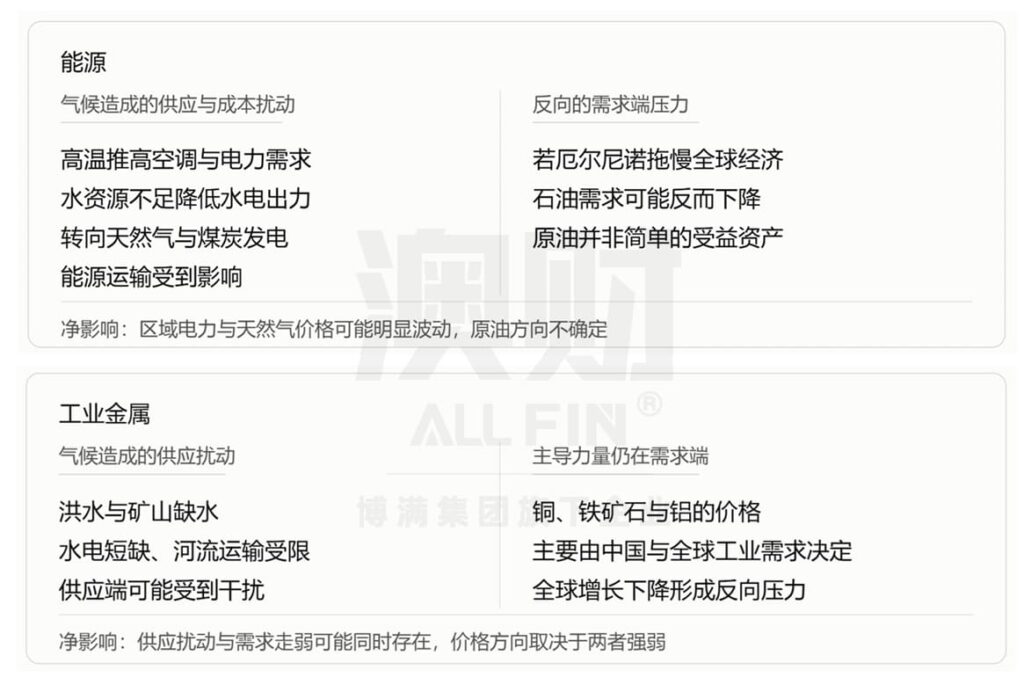
大宗商品、能源、黄金和澳元:
方向都不是单一的
农业商品最直接,但同一轮厄尔尼诺可能让一个产区干旱、另一个产区降雨改善,因此更应该关注“天气 × 产区 × 库存 × 出口政策”。能源和工业金属则同时受到供给扰动与全球需求的拉扯,方向更复杂。
黄金并不是直接的“厄尔尼诺资产”。只有当气候冲击进一步增加滞胀、市场波动和政策不确定性时,其避险价值才可能提高。
澳元也存在两股相反力量:农业出口下降和风险偏好走弱偏利空,但更高的商品价格和更高利率又可能提供支撑。
06
接下来最值得观察什么?
未来几个月,与其盯着“超级厄尔尼诺”这样的标题,更值得跟踪的是实际数据有没有开始验证天气风险。可以把观察指标压缩成五组:
气候:Niño 3.4、IOD是否继续增强,以及澳洲9月至11月实际降雨和土壤含水量;
农业:澳洲小麦、大麦、油菜籽单产,以及印度、东南亚、南美和西非主要作物产量;
库存与政策:全球粮食库存是否下降,主要生产国是否出台出口限制;
成本与供应链:咖啡、可可、糖、小麦等价格,化肥、天然气和油价,以及巴拿马运河通行条件;
澳洲宏观:食品、保险和电力CPI,以及RBA是否开始更明确地讨论气候和食品供给冲击。
最后,
抓住三个变量就够了
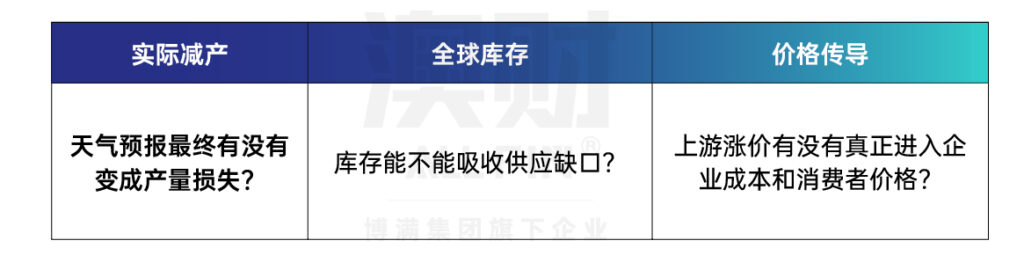
结论:
最怕的不是厄尔尼诺,
而是几件事一起变坏
强厄尔尼诺不等于一定出现粮食危机。真正决定影响有多大的,是有没有减产、库存够不够、成本会不会继续传到消费者。
对澳洲来说,最麻烦的情况不是单一食品涨价,而是农业、运输、保险和生活成本一起承压,同时经济又在放慢。 这样一来,通胀降得更慢,RBA也更难快速降息。
所以,与其问“厄尔尼诺会不会让商品涨”,不如盯住三件事:减产有没有发生、库存能不能扛住、涨价有没有传到终端。
这三件事,才是真正决定天气会不会变成经济问题的关键。
作者:Catherine
免责声明:博满集团(Boman Group Pty Ltd, ACN 624 683 325)子公司博满资本(BMYG Capital Pty Ltd, ACN 609 379 044) 是澳大利亚金融执照持有人(AFSL:505332),基金投资经理博满资管(Boman Asset Management Pty Ltd,ACN 133 561 887)是博满资本的授权代表(AFS No. 1275633)。基金产品仅接受专业/机构投资者(《公司法》所指),不接受零售投资者。对于本文件中包含的任何信息、观点和结论的准确性、及时性或完整性,博满集团不作任何陈述或保证。任何前瞻性陈述并非对未来业绩的保证或陈述,切勿过分依赖。基金为风险投资,请详细阅读基金投资备忘录对投资风险进行评估,投资者有失去本金投资的风险。本文件中所含信息仅为一般信息,不构成财务、税务或法律咨询意见或预测,未考虑个人目的、财务状况或个人需求。在按照本文所含信息采取行动或进行任何申购或持有金融产品决策前,您应基于个人投资目的、财务状况或个人需求考虑本文所含信息的适用性。更多基金产品详情请参阅基金投资备忘录,最终解释权归博满集团所有。
 English (Australia)

