导读
这一周,两个重磅信息
市场为什么这么淡定
11月到底加不加息?关键看两个数据
比“加不加息”更重要的问题
澳洲央行这周又加息了,通胀也再次抬头。很多人的第一反应是:澳洲经济是不是要迎来短期的重大打击了?
我的答案是:可能不像大家想象的那么灰暗。但更大的问题,其实不在短期,而在中长期。今天就来跟大家拆解一下这周的两个重要信息,以及背后真正值得关注的逻辑。
01
这一周,
两个重磅信息
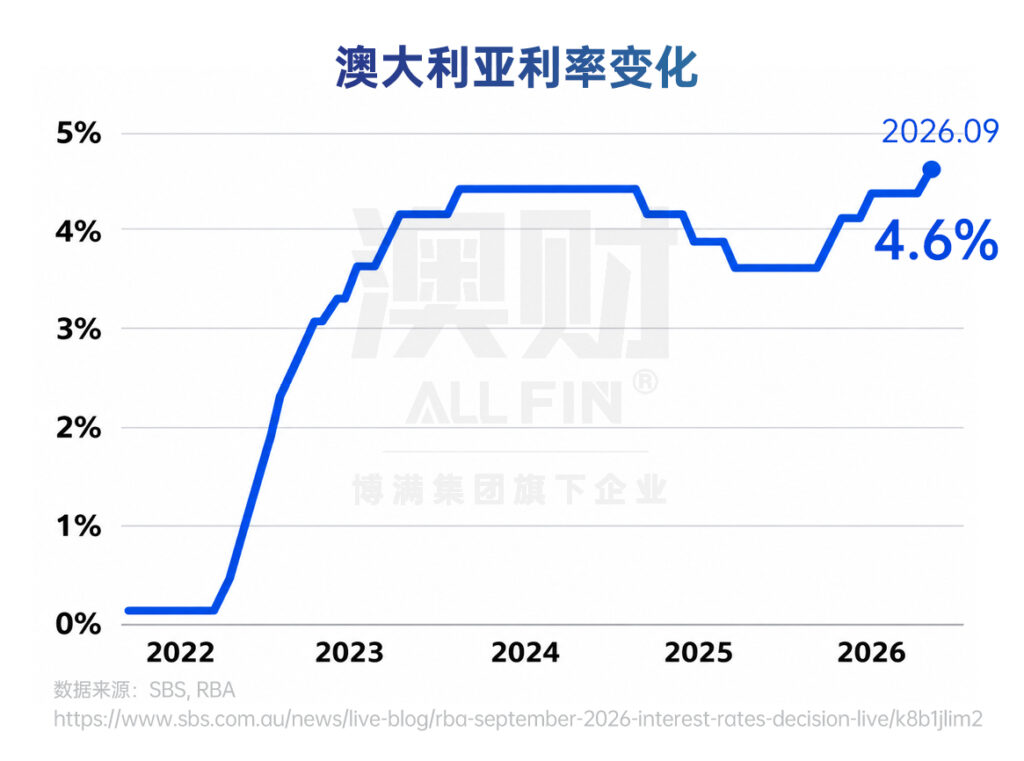
第一个信息:9月29日(周二),澳洲央行宣布加息0.25%,将现金利率从4.35%上调至4.60%,创下2011年以来的15年新高。而且声明措辞相当强硬——明确表态,如果看到通胀再次抬头、经济没有降温,不排除继续加息。
第二个信息:第二天(周三)一早,澳洲统计局(ABS)公布了最新的8月份通胀数据,整体通胀跳涨到4%。单看这个数字,确实有点吓人。
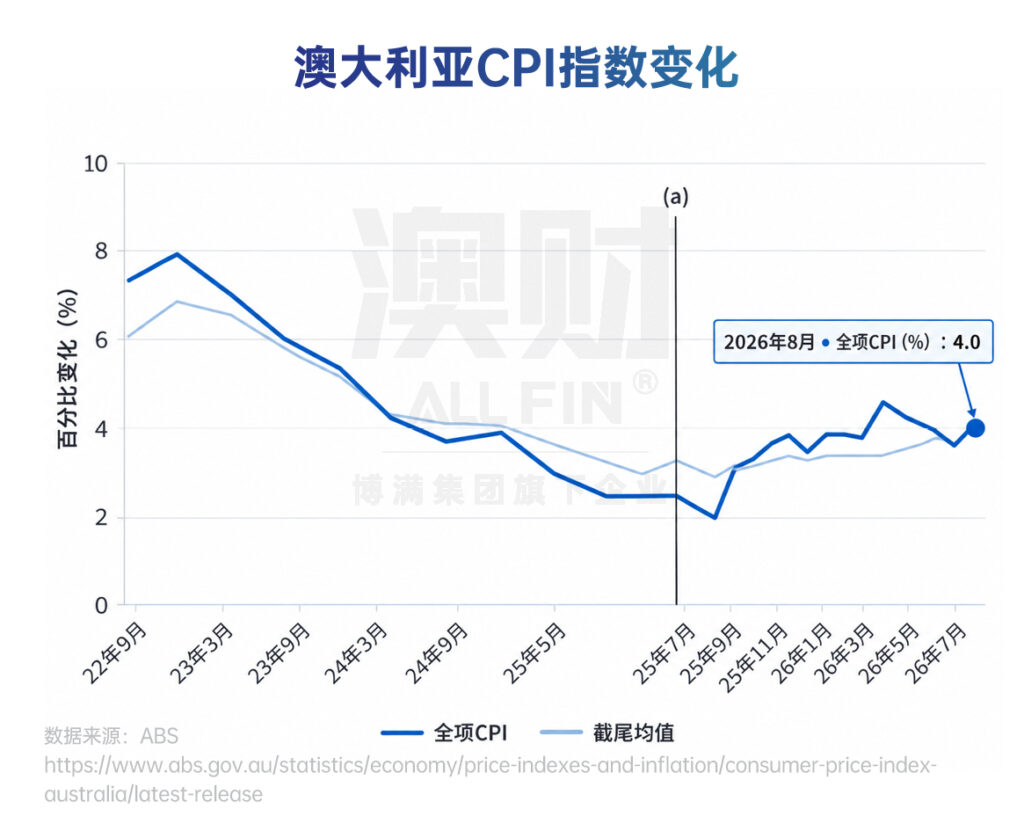
这里先简单说明一下两个概念的区别:整体通胀反映的是所有商品和服务价格的总体涨幅,容易受到油价、食品等波动较大的项目影响;而核心通胀剔除了这些波动剧烈的因素,更能反映通胀的长期、真实趋势,也是央行在判断是否需要加息时更看重的指标。
但有意思的是,从市场的实际反应来看,短期之内11月份是否还会再加一次息,其实并不确定,甚至目前市场偏向于认为不会加息。
02
市场为什么这么淡定
这一点,从澳洲股市和澳元汇率的反应上就能看出来。
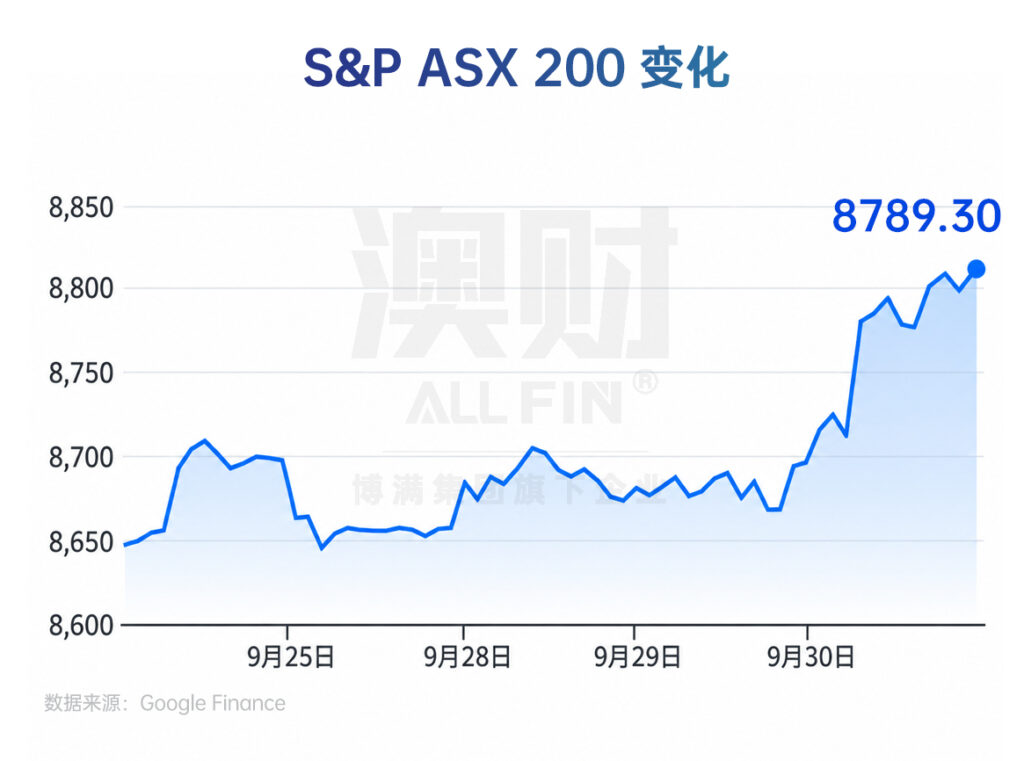
先看股市:周二加息公布之后,澳洲股市并没有出现大幅波动;到了周三,通胀数据公布之后,股市甚至还小幅上涨。
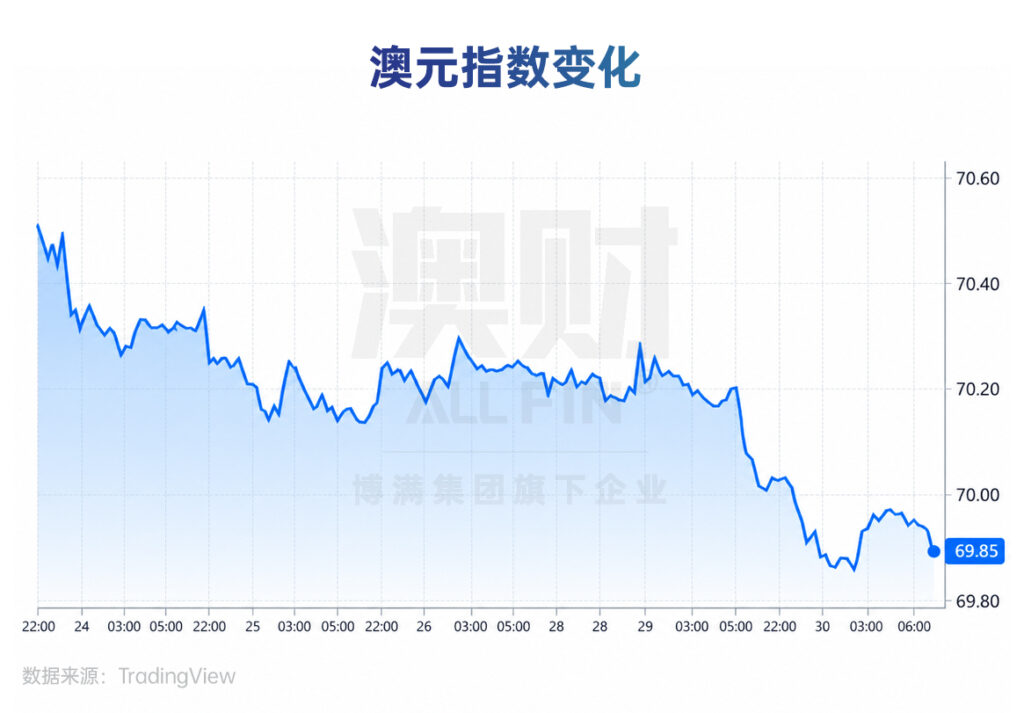
再看汇率:在这两天公布消息期间,澳元汇率是直线走低的。这个走势已经非常清楚地说明——市场认为,未来继续加息的概率正在下降。
这背后主要有两方面原因:
第一,央行行长的表态没有想象中强硬。在周二利率决定公布之后的记者会上,央行行长的说法明显软化,更多强调的是“希望看到经济逐渐放缓”“希望看到通胀得到一定程度的控制”。尤其是最近公布的澳洲就业数据表现相对较差,这虽然意味着未来经济增长可能受损,但同时也意味着消费者支出和由此带来的通胀压力会有所缓和。
第二,通胀数据本身其实没那么糟。8月份整体通胀虽然跳涨到4%,但这个数字其实低于许多经济学家的预测——此前市场普遍预计可能高达4.1%。更关键的是,澳洲核心通胀在8月份没有发生任何变动,而此前的预测是核心通胀还会继续上涨。换句话说,通胀数字其实是略低于市场预期的。
还有一点值得注意:由于近期通胀压力较大,央行实际上是在通胀数据公布之前,就已经提前加息了——这意味着这一次加息本身,某种程度上已经消化、反映了市场对8月通胀走高的预期。
再叠加最近偏低迷的消费者信心、偏差的就业数据,以及澳洲房地产市场出现的一些降温迹象,这些都指向同一个方向:未来澳洲经济的热度可能会下降,这对缓解通胀压力是有利的。这也是市场反应如此直接的原因——澳元不涨反跌,正是市场在用脚投票,表达对11月不加息的倾向。
03
11月到底加不加息?
关键看两个数据
当然,事情总有它的不确定性。对于短期内央行利率的走向,更重要的观察窗口在11月会议之前——也就是10月底即将公布的最新9月通胀数据,以及第三季度的季度通胀数据。
这里有个细节值得强调:季度通胀对央行决策的重要性,是高于月度通胀的。所以接下来大家更应该重点关注的,是10月底的季度通胀表现,以及每月一次的最新就业市场数据。
逻辑很简单:如果届时通胀继续缓和、不再上涨,同时就业市场也进一步出现走弱的迹象,那么11月大概率是不加息的。反过来,如果通胀意外继续上扬,那11月很可能就要加息。
从目前的情况看,央行的实际态度其实是矛盾的——声明措辞偏强硬,但发布会上行长的说法又偏软。这种“声明强硬、表态偏软”的组合,说明央行自己也处在一个不确定的状态中。因此短期之内,澳洲央行是否会连续加息,其实并没有那么确定。
04
比“加不加息”更重要的问题
但我想强调的是,整个澳大利亚真正面对的更大问题,是一个中长期问题,而不是这一次加不加息。
即便这一轮通胀反弹的幅度没有大家想象的那么夸张,但通胀距离回到央行的目标控制区间,依然是比较遥远的。这意味着,即使11月不加息,也完全不代表明年年初不会再来一次加息。
更重要的是,即使央行从此不再加息,澳大利亚目前这个相对偏高的利率水平,很可能会持续相当长的一段时间。按照目前的情况推演,下一次真正意义上的降息,时间节点可能至少要等到明年下半年,甚至不排除进一步往后推迟。
这才是真正对所有人有长期影响的因素:普通人的消费能力、借贷能力,企业的资金成本,以及各类资产的价格,长期都要在这个“高利率维持多久”的背景下运行。
所以我想提醒大家的是:与其纠结某一次加息或者不加息,更值得花时间关注的,其实是这个”高利率平台期”会持续多久。短期的波动固然重要,但真正决定未来一两年澳洲经济、资产价格和大家钱袋子的,是这场利率周期的长度,而不是某一次会议的结果。
作者:魏睿昊
编辑:Chris
免责声明:博满集团(Boman Group Pty Ltd, ACN 624 683 325)子公司博满资本(BMYG Capital Pty Ltd, ACN 609 379 044) 是澳大利亚金融执照持有人(AFSL:505332),基金投资经理博满资管(Boman Asset Management Pty Ltd,ACN 133 561 887)是博满资本的授权代表(AFS No. 1275633)。基金产品仅接受专业/机构投资者(《公司法》所指),不接受零售投资者。对于本文件中包含的任何信息、观点和结论的准确性、及时性或完整性,博满集团不作任何陈述或保证。任何前瞻性陈述并非对未来业绩的保证或陈述,切勿过分依赖。基金为风险投资,请详细阅读基金投资备忘录对投资风险进行评估,投资者有失去本金投资的风险。本文件中所含信息仅为一般信息,不构成财务、税务或法律咨询意见或预测,未考虑个人目的、财务状况或个人需求。在按照本文所含信息采取行动或进行任何申购或持有金融产品决策前,您应基于个人投资目的、财务状况或个人需求考虑本文所含信息的适用性。更多基金产品详情请参阅基金投资备忘录,最终解释权归博满集团所有。
 English (Australia)

