导读
能源涨价,先把压力传到每个家庭
能源进口更贵,工业出口还能撑住吗?
法国为什么成为矛盾的集中点?
欧洲的警示,澳洲能置身事外吗?
从欧洲的警示,看澳洲的AI基建
近期,法国、比利时、意大利等欧洲国家的抗议,让教育、公共支出和生活成本问题再次成为焦点。这些抗议各有背景,但其中反复出现的诉求,是改善公共服务、反对福利削减,以及减轻日常生活的负担。
一个值得留意的反差是:部分右翼力量获得更多支持的同时,要求政府提供更多社会保障的声音依然存在。政治选择与街头诉求未必来自同一群人,但这也说明,只用左右翼之争,解释不了民众对生活处境的不满。
在我看来,更值得追问的是:民众希望政府做得更多,但经济增长和财政能力,还能不能支撑这些期待?从能源成本到工业出口,再到政府债务和产业竞争力,这才是我想讨论的欧洲困局,也是澳洲需要警惕的问题。
能源涨价,
先把压力传到每个家庭
这一轮压力,需要放在两场地缘冲突叠加的背景下理解:俄乌冲突改变了欧洲获取廉价能源的条件,中东冲突又进一步冲击能源供应。对依赖进口能源的经济体而言,最直接的后果,就是成本上升。
欧盟统计局数据显示,2026年9月,欧元区整体通胀同比升至3.8%,高于8月的3.2%;能源价格同比上涨18.9%,同样高于8月的14.3%。
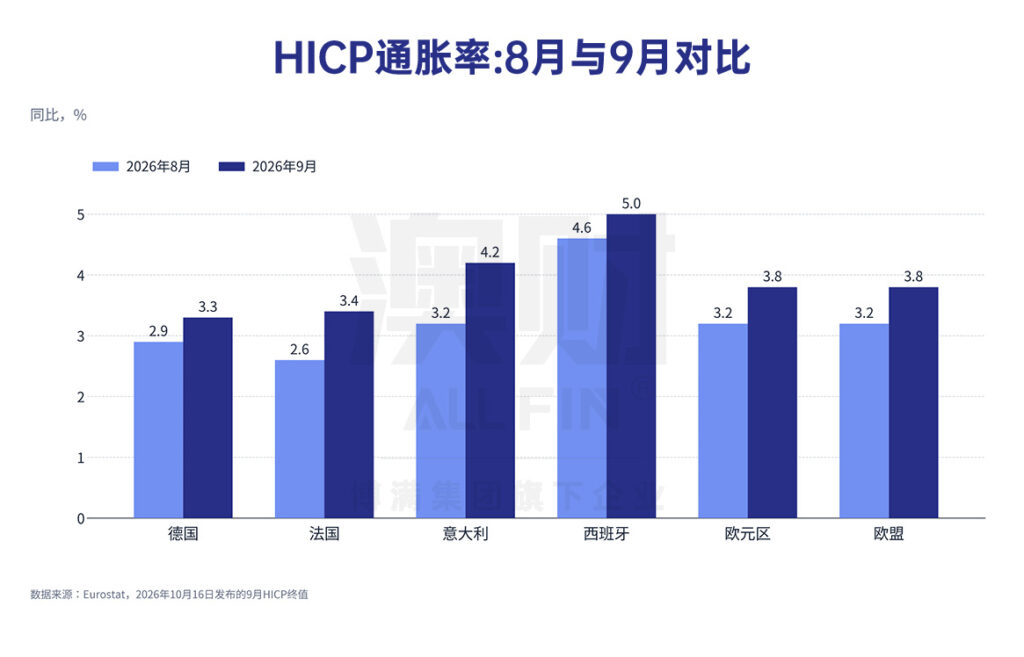
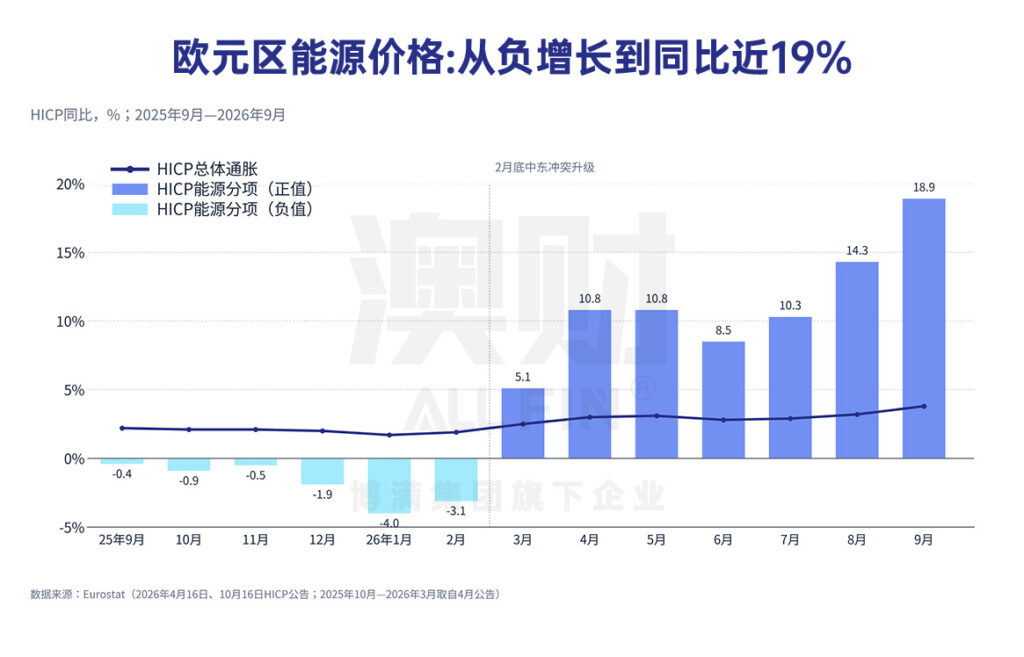
家庭要为交通、取暖等必要开支付更多钱,企业则要承担更高的生产和运输成本。如果企业提价,压力继续传向消费者;如果无法提价,利润就会受到挤压。
因此,这不只是“油价又涨了”。它同时侵蚀居民购买力和企业盈利,让经济上的不满更容易转化为社会情绪。
能源进口更贵,
工业出口还能撑住吗?
能源涨价不仅会推高家庭和企业的开支,也会影响欧洲对外贸易的收支。欧盟需要从外部进口能源;在进口数量等条件不变时,价格上涨就意味着进口支出增加。如果出口收入没有相应增加,货物贸易差额便会恶化。
过去,欧盟机械、车辆、化工等产品形成的贸易顺差,可以抵消能源贸易的部分逆差。这轮更值得关注的变化是:能源贸易逆差扩大,制造业顺差也在收窄,两股压力叠加在了一起。
投研资料显示,2026年第二季度,欧盟能源贸易逆差由第一季度的713亿欧元扩大至1,011亿欧元。放到全部对外货物贸易来看,2026年1—8月累计逆差达到461亿欧元,而去年同期还是764亿欧元顺差。
与此同时,8月欧盟“机械及车辆”类别的贸易差额,较去年同期由顺差转为逆差。这个统计类别不只包括汽车,单月变化也不足以证明制造业全面衰退。但它提醒我们,贸易收支承压的原因不只在能源进口端,工业产品出口的支撑力也需要关注。
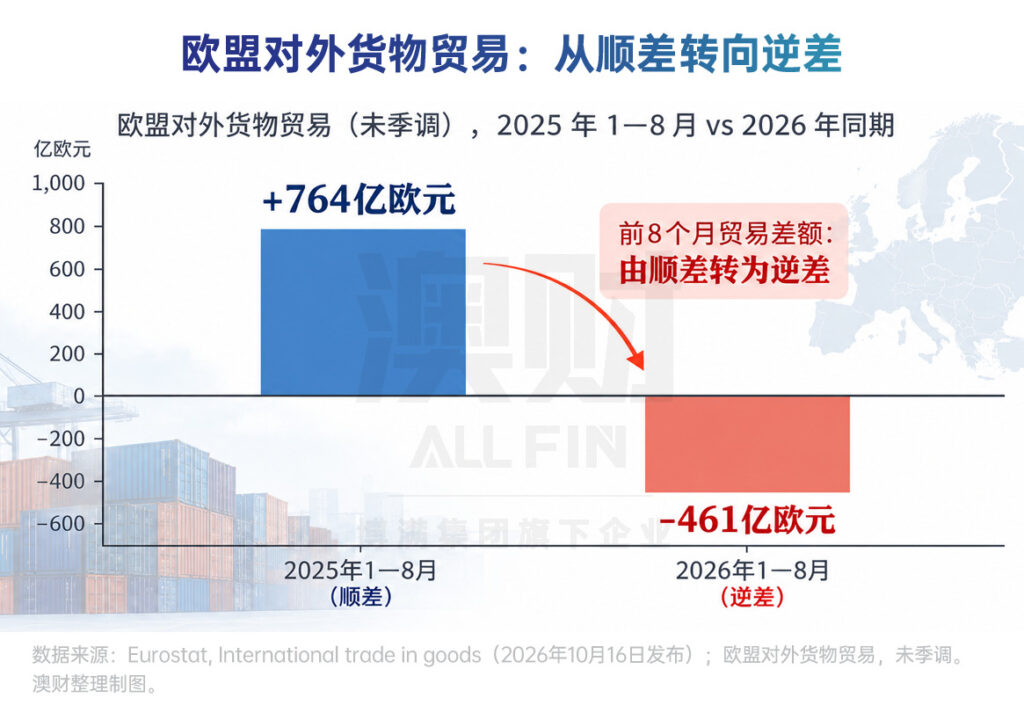
我更担心的是长期问题:如果工业出口的竞争力持续削弱,即使能源价格回落,也未必能恢复欧洲原有的贸易优势。
欧洲需要应对的,不只是能源进口成本上升,更是工业出口能否继续支撑增长。
法国为什么成为矛盾的集中点?
同样面对能源涨价,各国承受冲击的能力并不相同。法国的困境,需要把增长、贸易和财政放在一起看。
2026年第二季度GDP环比修订数据中,德国增长0.3%,意大利增长0.2%,西班牙增长0.7%,法国则为零增长。法国在四国中的增长表现最弱。
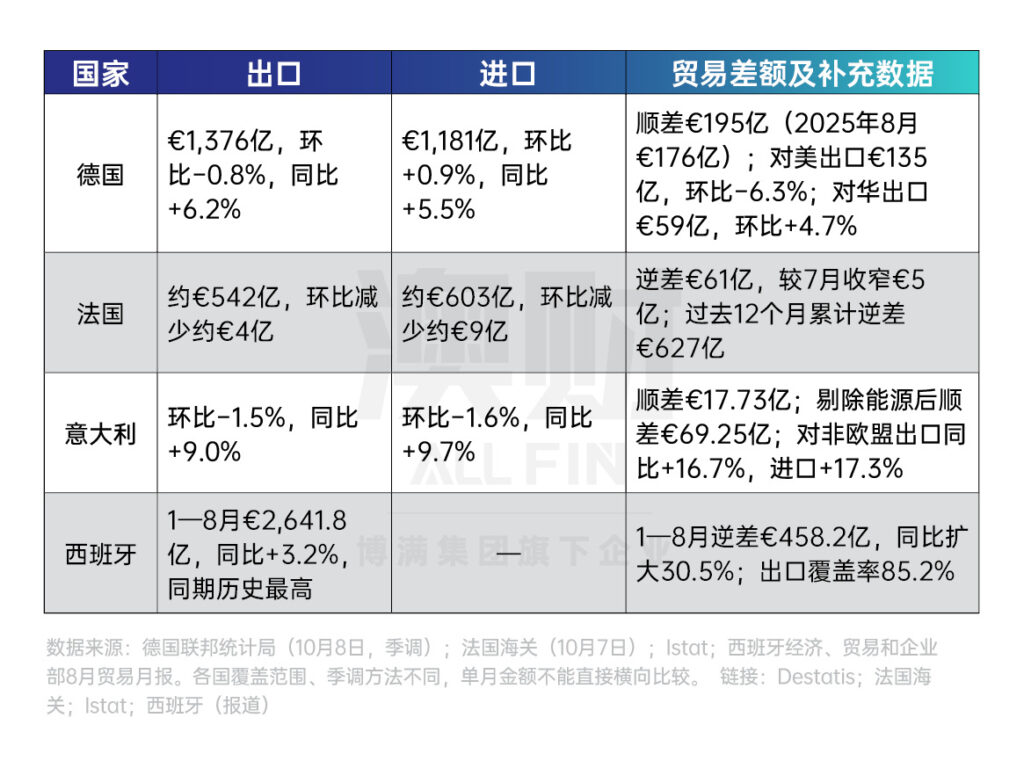
贸易端也不轻松。截至8月,法国过去12个月累计货物贸易逆差约为627亿欧元。增长停滞与持续逆差叠加,使其面对外部冲击时缺少足够的缓冲。
更突出的问题在财政。第二季度,法国政府总债务占GDP的比例达到119.1%,同比上升3.7个百分点。
资本市场也在重新衡量法国的风险。按投研资料采用的10月23日报价,法国十年期国债收益率约为5.05%,德国同期约为3.33%,两者相差约1.72个百分点;法国收益率还高于同期意大利和西班牙。
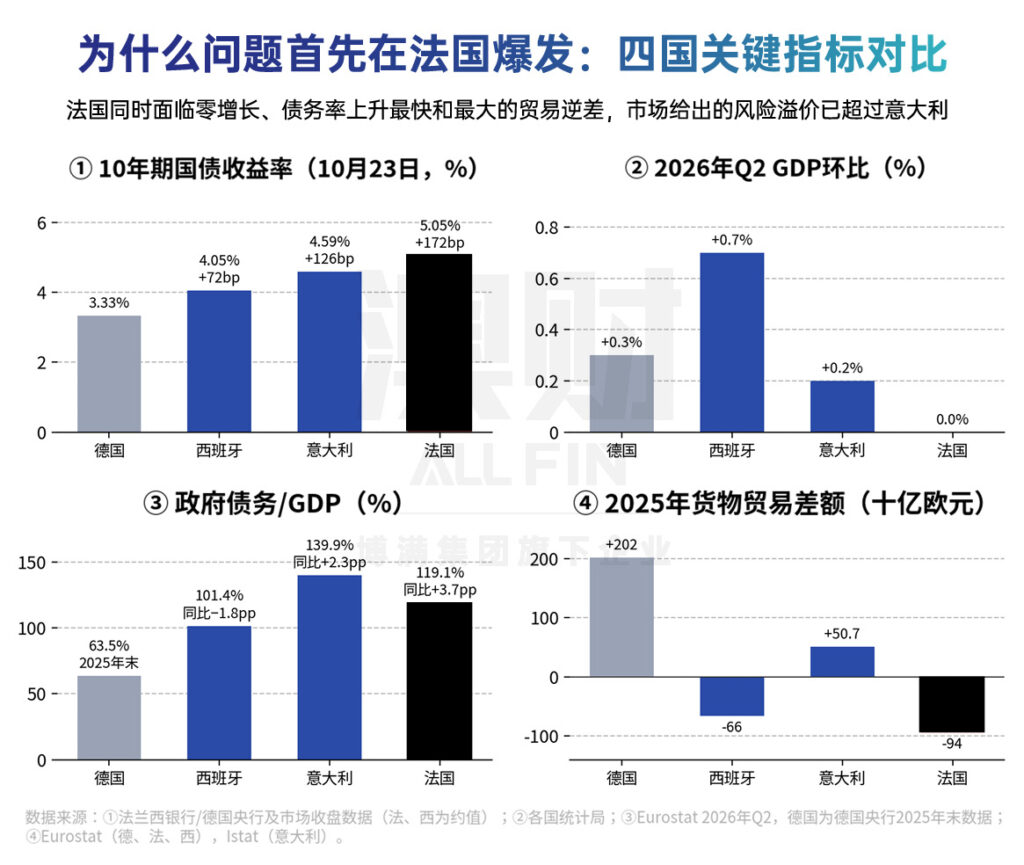
国债收益率不只反映信用风险,也受利率预期和市场流动性等因素影响。但如果较高的融资成本持续,政府新增借款和到期再融资就可能更贵,进一步挤压财政空间。
于是,矛盾变得很现实:民众希望政府改善生活、增加支持,政府却同时面对增长不足、债务增加和融资成本上升。
人们需要更多帮助时,政府能够动用的资源,却未必更多。这些数据不能解释每一场抗议,但能解释为什么法国的经济压力更容易集中显现。
德国还能撑多久?
欧洲的高福利靠什么维持?
把视线从法国拉回整个欧元区,在我看来,德国仍是支撑欧洲的中流砥柱。但问题恰恰在于:德国还能撑多久?
高燃料成本和全球制造业竞争的压力,同样没有绕开德国。如果连这根工业支柱的优势也在削弱,欧洲面对的就不只是法国的财政难题,而是整个经济体维持增长的能力。
我的判断是,欧洲的经济运行效率正在下降,而支撑其高福利制度的经济基础,也在逐渐削弱。企业需要盈利,居民需要就业和收入,政府才有持续的税收来支撑公共服务。当增长乏力、债务增加,而民众又难以接受福利削减,财政矛盾就更容易转化为社会不满。
更严峻的是,旧的制造业优势受到侵蚀,欧洲在以AI为代表的新一轮技术与工业革命中,又明显落后。在我看来,旧增长模式失去动力,新产业又没有及时接上,才是更难解决的长期问题。
这也让我想到黄仁勋与德国总理的一次对话。10月19日,在柏林“Invest in Germany Summit”投资峰会前夕活动上,德国总理默茨向黄仁勋询问:欧洲应如何监管AI,才能在创新和风险之间找到平衡?
黄仁勋先强调安全的重要性,并谈到技术安全、企业最佳实践与对AI应用的监管。但他随后的一句话,点出了另一层问题:
“如果产业发展不起来,也就无从谈起监管。”(中文意译)
监管与安全当然重要。但这段对话提醒我们,不能只问AI有哪些风险,还要问:产业怎样长起来,技术怎样提高效率,新的经济增长从哪里来?
欧洲真正需要回答的,不只是怎样维持福利支出,而是靠什么持续创造支撑这些支出的收入。
如果生产效率和产业竞争力继续走弱,原有的福利模式就会越来越难维持。补贴和借债可以缓解眼前压力,却不能替代新的增长动力。
欧洲的警示,
澳洲能置身事外吗?
我讨论欧洲,并不只是为了分析欧洲。更重要的是,这些问题对澳大利亚意味着什么。
在我看来,澳洲与欧洲真正相似的,是经济效率、传统增长模式和财政能力之间的矛盾。澳洲在这一轮技术与工业革命中同样走得偏慢,却经常把讨论重点放在AI的风险与监管上。风险当然需要管理,但产业发展和生产效率的提升,也需要得到同样的重视。
不过,澳洲并不是欧洲的翻版。在我看来,澳洲仍有三个相对优势。
一是人口条件仍有一定缓冲。但这不意味着澳洲可以忽视老龄化与公共服务压力。
二是资源禀赋丰富。资源出口能够继续提供收入,也为经济调整争取时间。
三是地处亚太。靠近亚洲庞大的消费市场与产业网络,为贸易和产业合作提供了区位条件。
但拥有优势,不等于已经找到了答案。
这些条件可以争取调整时间,却不能替代产业升级。我们需要把资源收入和区位优势,转化为真正的技术应用、企业竞争力和新的增长动力。
因此,欧洲的经历不是在预告“澳洲一定会重演同样的局面”,而是在提醒我们:当一个经济体支撑生活水平的能力受到侵蚀,压力最终可能从企业、家庭和财政,传导到社会与政治层面。
资源和区位可以为澳洲争取时间;能否把这些时间转化为生产率和产业竞争力,才是下一步真正的考验。
从欧洲的警示,
看澳洲的AI基建
回到澳洲,讨论新增长动力,不能只停留在“发展AI”这个口号上。将视线落到数据中心和算力基础设施,更值得追问的是:产业热度如何转化为实际产能?电力、融资与项目交付,又会如何影响投资价值?
想把这个话题从宏观判断延伸到具体行业,欢迎下载《从Firmus到澳洲数据中心投研报告》,继续深入了解澳洲数据中心这条投资主线。
扫码下载完整版报告,看清澳洲AI基建热潮背后的机会与风险。
本文为宏观经济评论,仅供一般信息参考,不构成个人投资建议。文中观点不代表对个别资产收益的承诺;数据对应时点以文中标注为准。
资料来源
[1] 社会抗议事实参考法国CGT声明(10月9日)与Le Monde报道(10月20日)。政治、产业竞争力、经济效率、福利可持续性及澳洲相对优势部分,为作者在节目中提出的分析判断,并非由单项统计指标直接证明。
CGT | Le Monde
[2] 投研资料第2—3页;Eurostat于2026年10月16日发布的9月HICP终值,含能源分项。
Eurostat HICP
[3] 投研资料第3—5页;Eurostat货物贸易数据及法国海关。月度、季度和累计数据按各自统计口径引用。
Eurostat|2026年8月 | Eurostat|2026年Q2 | 法国海关
[4] 投研资料第1页;德、法、意、西统计局公布的2026年Q2实际GDP环比修订结果。
Destatis | INSEE | Istat | INE
[5] 投研资料第7—8页;Eurostat,2026年10月21日,第二季度一般政府总债务占GDP比例(初步值)。
Eurostat|政府债务
[6] 投研资料第6—7页;Ideal Investisseur的OAT/Bund历史序列。正文固定引用2026年10月23日的参考收益率,非当日实时报价。
OAT/Bund历史数据
[7] 2026年10月19日Invest in Germany Summit前夕对话:德国政府活动记录、NVIDIA官方文章及官方视频。对话措辞与公开转录交叉核对;正文引句为中文意译。
德国政府活动记录 | NVIDIA官方文章 | 官方视频 | 对话公开转录
作者:魏睿昊
编辑:Chris
免责声明:博满集团(Boman Group Pty Ltd, ACN 624 683 325)子公司博满资本(BMYG Capital Pty Ltd, ACN 609 379 044) 是澳大利亚金融执照持有人(AFSL:505332),基金投资经理博满资管(Boman Asset Management Pty Ltd,ACN 133 561 887)是博满资本的授权代表(AFS No. 1275633)。基金产品仅接受专业/机构投资者(《公司法》所指),不接受零售投资者。对于本文件中包含的任何信息、观点和结论的准确性、及时性或完整性,博满集团不作任何陈述或保证。任何前瞻性陈述并非对未来业绩的保证或陈述,切勿过分依赖。基金为风险投资,请详细阅读基金投资备忘录对投资风险进行评估,投资者有失去本金投资的风险。本文件中所含信息仅为一般信息,不构成财务、税务或法律咨询意见或预测,未考虑个人目的、财务状况或个人需求。在按照本文所含信息采取行动或进行任何申购或持有金融产品决策前,您应基于个人投资目的、财务状况或个人需求考虑本文所含信息的适用性。更多基金产品详情请参阅基金投资备忘录,最终解释权归博满集团所有。
 English (Australia)