导读
利润涨了,股价却不一定涨
很多漂亮的利润,并不是靠增长“赚出来的”
企业越来越愿意把钱分给股东
财报背后,澳洲真正缺的是增长
澳洲现在最明确的增长,反而来自外部
财报季之后:先求稳,再找增长
8月结束,澳洲一年一度的财报季也正式告一段落。
如果只看表面,今年的成绩似乎并不算差:有公司利润大涨,有公司扭亏为盈,也有不少企业继续提高分红。
但如果把利润、股价和未来指引放在一起看,会发现一些不同寻常的信号。
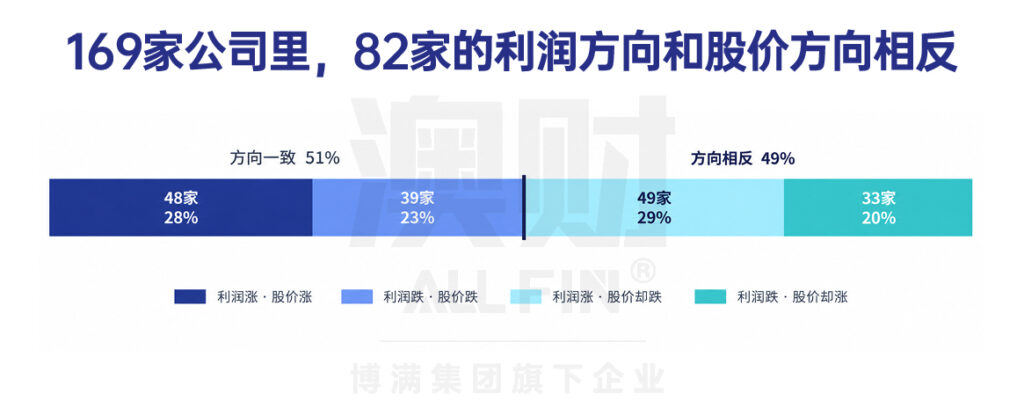
我们统计了169家澳洲上市公司的财报表现,其中49%的公司,利润变化方向与财报公布后的股价方向相反。即使在利润增速超过20%的57家公司中,仍有29家在财报公布当天下跌。
为什么企业赚了更多钱,市场却未必买账?
今年财报季的三个反常现象,或许正在告诉我们澳洲经济真正发生了什么。
01
利润涨了,
股价却不一定涨
今年财报季最明显的特点,是利润和股价开始“脱钩”。
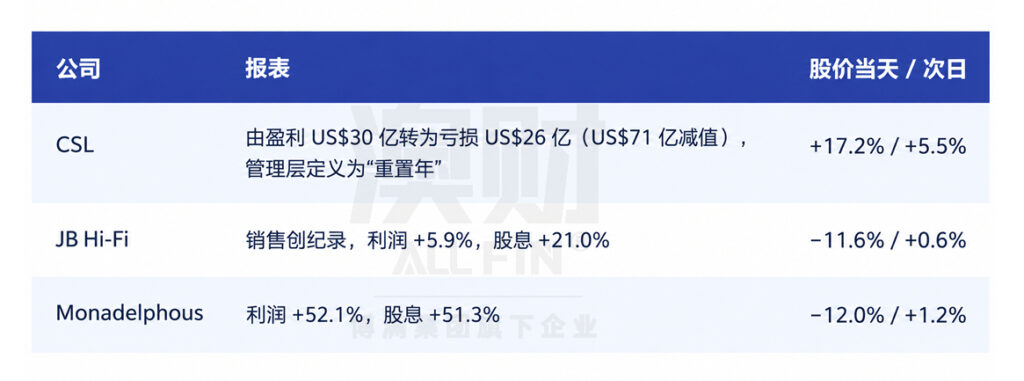
JB Hi-Fi销售创下纪录,利润增长5.9%、股息增长21%,财报公布当天股价却大跌11.6%。
Monadelphous利润增长52.1%、股息增长51.3%,股价当天同样下跌12%。
反过来,CSL因为计提约71亿美元减值,从盈利约30亿美元转为亏损约26亿美元,股价却在财报公布当天上涨17.2%。
为什么?
因为市场交易的从来不只是利润,而是预期。
过去一年,澳洲企业盈利预期已经经历了多轮下调。当预期足够低,即使财报并不好看,只要“没有想象中那么差”,也可能上涨;反过来,如果估值已经很高,仅仅交出一份不错的成绩单,也很难继续推动股价。
今年的财报季正在提醒投资者:比“过去一年赚了多少钱”更重要的,是“未来还能赚多少钱”。
02
很多漂亮的利润,
并不是靠增长“赚出来的”
今年第二个值得关注的现象,是利润的质量。
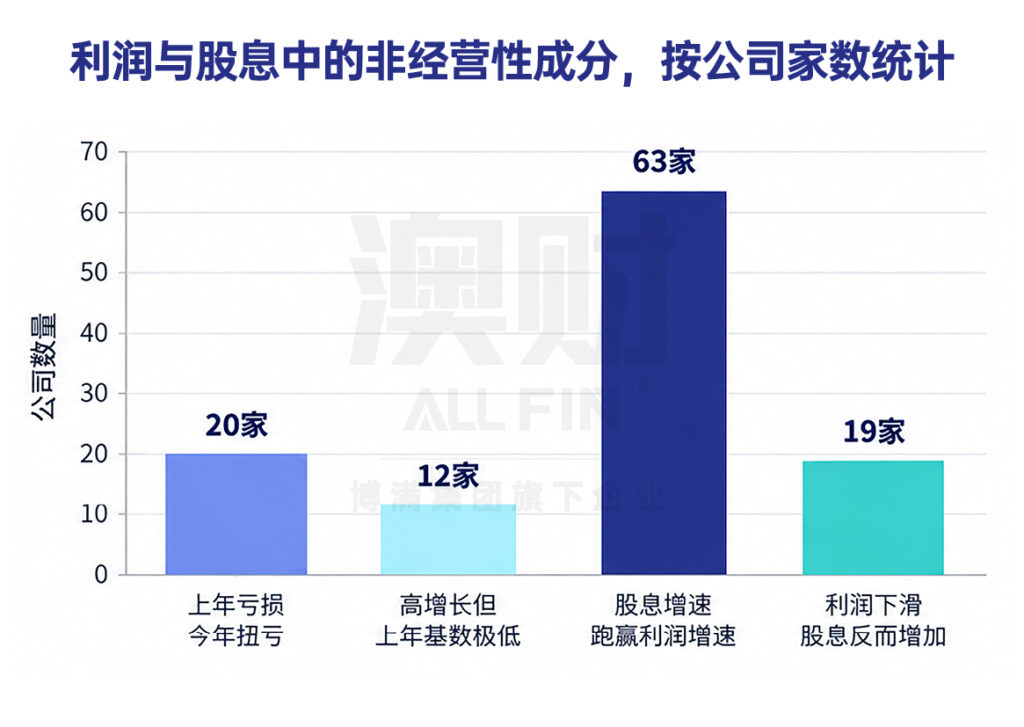
今年有20家公司从上一年的亏损转为盈利,另有12家公司因为上一年利润基数极低,出现非常夸张的同比增速。
比如BlueScope利润从8380万澳元增长至8.02亿澳元,Mirvac从6800万增长至6.77亿澳元。
数字当然是真的,但高增长并不一定意味着企业突然进入了高速扩张期,其中相当一部分只是低基数带来的数学效果。
更值得注意的是,不少企业正在依靠降本,而不是收入扩张来维持利润增长。
ANZ这一季利润好于预期,主要贡献来自更低的成本和减值;CSL给出的FY27指引中,按固定汇率计算收入基本持平,但利润预计增长约5%。
这背后反映出的其实是一个更现实的问题:当企业很难从需求端获得更多收入,就只能更多地向成本端要利润。
降本可以改善一两年的报表,但成本不可能无限削减。真正决定企业长期价值的,最终还是收入和需求能不能增长。
03
企业越来越愿意把钱分给股东
第三个信号来自分红。
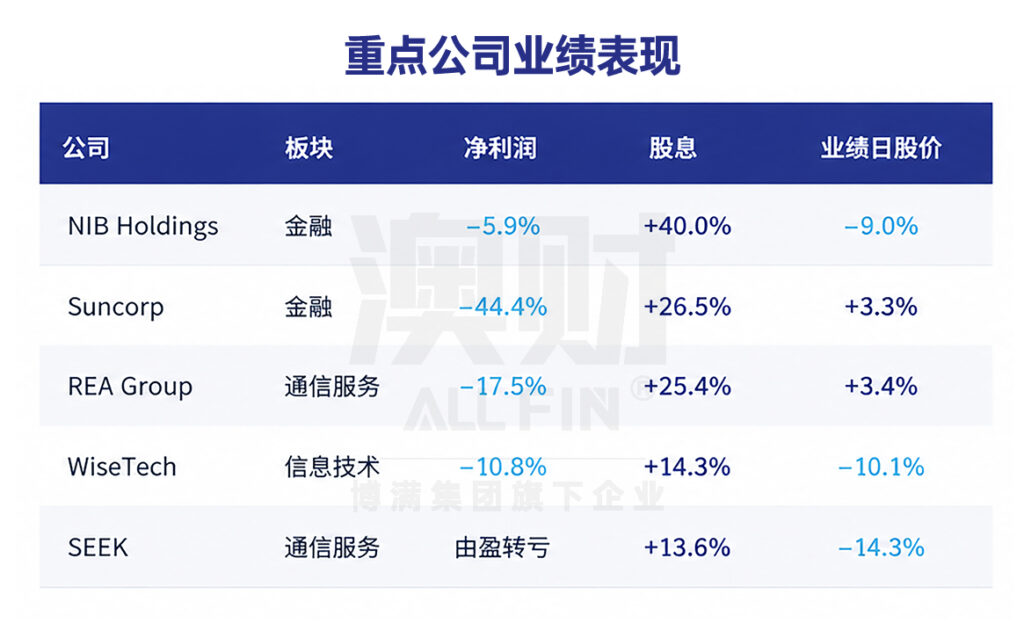
在131家拥有可比数据的公司中,有63家公司的股息增速超过利润增速,占比达到48%;其中甚至有19家公司利润已经下滑,股息反而继续增加。
比如NIB Holdings利润下降5.9%,股息增长40%;Suncorp利润下降44.4%,股息却增长26.5%。
提高分红本身当然不是坏事。
但当越来越多企业在增长放缓的时候选择提高派息率,也可能意味着:与其把钱留在公司继续投资,管理层认为直接还给股东可能更加划算。
这也是今年财报季一个值得思考的变化——澳洲企业并不是没有利润,而是值得投入更多资本的增长机会似乎正在减少。
04
财报背后,
澳洲真正缺的是增长
把这三个现象放到一起,一个更加清晰的问题开始出现:澳洲经济没有陷入衰退,但内生增长正在变弱。
高通胀和高利率正在沿着一条非常清晰的路径传导:利率上升 → 房贷压力增加 → 家庭减少消费 → 房地产和信贷需求下降 → 企业收入增长承压。
这种压力已经反映在银行财报中。Westpac披露房贷申请下降约20%,CBA披露的降幅约为15%。
消费端也一样。
消费者并没有停止花钱,但明显变得更加谨慎,更看重性价比,也更愿意推迟家具、家电等大件消费。
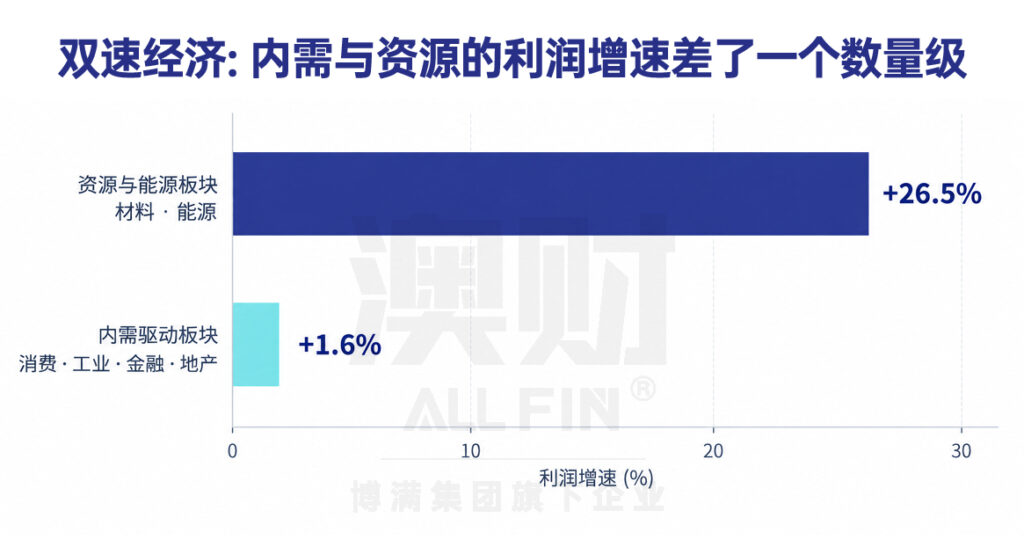
所以今年表现相对更好的企业,很多并不是依赖澳洲本土需求,而是依靠海外收入、资源价格或者全球资本开支。
05
澳洲现在最明确的增长,
反而来自外部
如果本土需求疲弱,新增需求从哪里来?
一个越来越重要的答案是:全球AI资本开支。
RBA已经明确指出,未来商业投资的重要推动力之一就是数据中心。
企业财报也印证了这一点:Goodman目前的在建工程中,78%已经是数据中心项目,一年前这一比例还是57%。
全球AI投资需要更多算力,而算力背后需要的是数据中心、电力、土地、输配电以及大量工业基础设施。
所以澳洲目前一部分最明确的新增需求,实际上并不是澳洲家庭创造的,而是全球AI资本开支周期向澳洲的外溢。
另一个仍在寻找增长的行业则是矿业。
今年材料板块利润中位数增长36.8%,股息增长46.3%。BHP、Rio Tinto等企业都把相当一部分周期利润真正转化成现金并返还给股东。
未来随着供应链安全和地缘政治重要性上升,部分关键矿产的需求甚至可能超越传统商业周期,获得额外的战略溢价。
06
财报季之后:
先求稳,再找增长
如果一定要用一句话总结今年的澳洲财报季,我认为是:先求稳,再找增长。
通胀、高利率、房地产和家庭杠杆带来的压力还没有结束。在这样的市场里,现金流、低杠杆、定价能力和稳定分红依然重要。
但求稳并不意味着放弃增长。
真正的问题是:增长在哪里?
从这一季财报来看,相对明确的方向正在越来越集中:AI与数据中心、电力及配套基础设施,以及部分资源和关键矿产。
所以接下来澳洲投资的重点,可能不是等待所有行业一起复苏,而是在增长并不充裕的环境里,寻找那些仍然拥有确定性需求的行业。
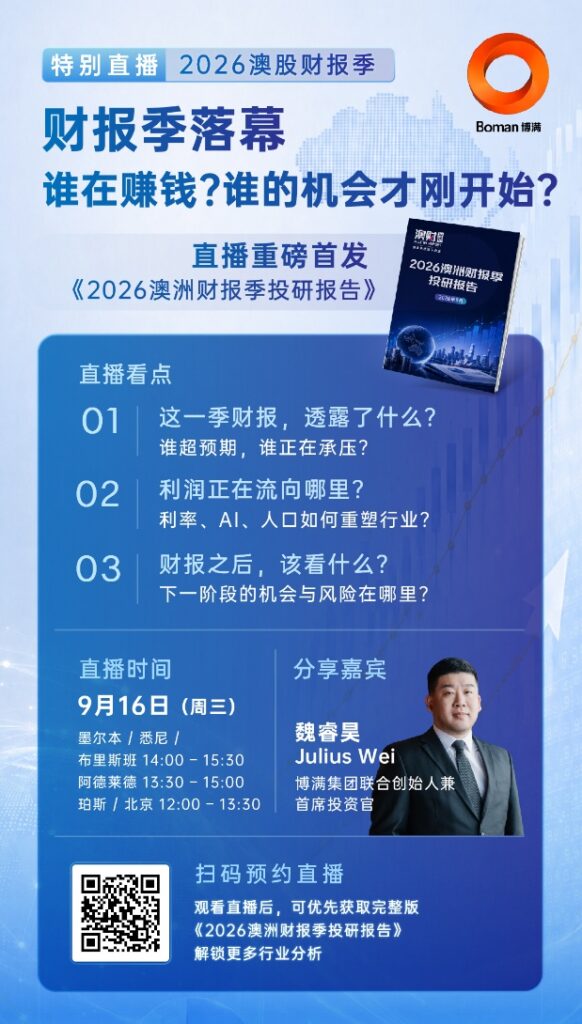
9月16日,我们将举行2026澳洲财报季总结线上直播,对企业财报、行业变化以及接下来的投资方向进行更加完整的拆解。
同时,《2026澳洲财报季投研报告》也将在直播期间正式发布。
欢迎扫码预约直播,与我们一起继续寻找财报数字背后的投资线索。
作者:魏睿昊
编辑:Chris
免责声明:博满集团(Boman Group Pty Ltd, ACN 624 683 325)子公司博满资本(BMYG Capital Pty Ltd, ACN 609 379 044) 是澳大利亚金融执照持有人(AFSL:505332),基金投资经理博满资管(Boman Asset Management Pty Ltd,ACN 133 561 887)是博满资本的授权代表(AFS No. 1275633)。基金产品仅接受专业/机构投资者(《公司法》所指),不接受零售投资者。对于本文件中包含的任何信息、观点和结论的准确性、及时性或完整性,博满集团不作任何陈述或保证。任何前瞻性陈述并非对未来业绩的保证或陈述,切勿过分依赖。基金为风险投资,请详细阅读基金投资备忘录对投资风险进行评估,投资者有失去本金投资的风险。本文件中所含信息仅为一般信息,不构成财务、税务或法律咨询意见或预测,未考虑个人目的、财务状况或个人需求。在按照本文所含信息采取行动或进行任何申购或持有金融产品决策前,您应基于个人投资目的、财务状况或个人需求考虑本文所含信息的适用性。更多基金产品详情请参阅基金投资备忘录,最终解释权归博满集团所有。

 English (Australia)