导读
表面矛盾:利率维持高位,但房价继续上行
租金创纪录上涨:真实需求比想象中更强劲
这轮上涨的“结构性特征”:不是全面复苏,而是两类人托住了市场
公寓正在迎来久违的复苏(尤其是墨尔本)
房价上涨,但购房压力也在加重
我对这轮上涨的判断
房价涨得稳,不代表风险小
最近几个月,澳洲房地产市场出现了一个让很多人都感到意外的现象——利率高企、政策按兵不动,但房价却重新开始上涨。
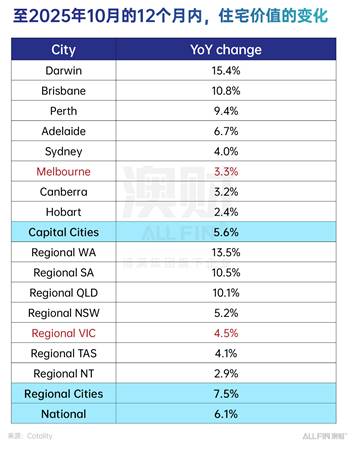
根据 最新数据,截至 2025 年 10 月的一年里
全国房价上涨6.1%;
所有首府城市全部转涨;
区域城市涨得更快,达到 7.5%;
达尔文(+15.4%)、布里斯班(+10.8%)、珀斯(+9.4%)领涨全国。
很多朋友问我:“利率还这么高,为什么房价反而更坚挺了?”
这是一个非常典型的“表面逻辑失效”的场景:按理论,高利率应该压制房价,但这轮行情却反着走。
今天,我想用最直白的方式,带你从宏观环境、底层供需、人口结构,到购房人群变化,完整拆解这轮上涨背后的真正逻辑。
01
表面矛盾:
利率维持高位,
但房价继续上行
澳洲央行(RBA)过去几个月连续维持利率不变,现金利率依旧在高位。
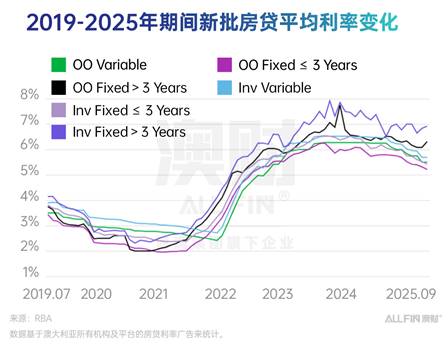
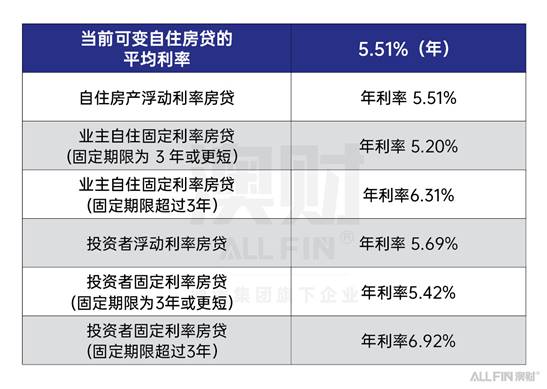
根据官方数据:
可变自住房贷利率约5.51%;
投资房贷利率约5.69%;
即便是固定利率贷款,大多也保持在 5—6% 区间。
按常理说,房贷利率处在 5%–6% 的高位,借钱买房变贵了,房价应该降才对。但这次市场却反着走——房价继续上涨,让很多人感到困惑。
这里的关键在于:
货币政策的滞后效应正在显现
今年上半年,央行连续降息。但房价不是今天降息、明天上涨。房地产市场的反应通常要滞后 6–12 个月。
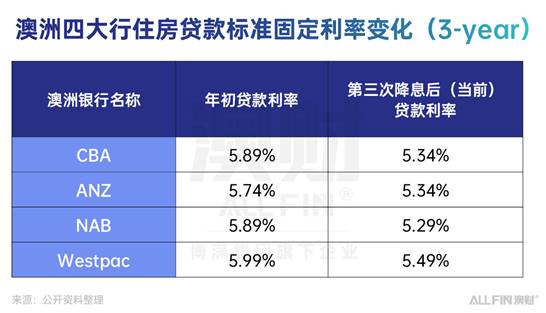
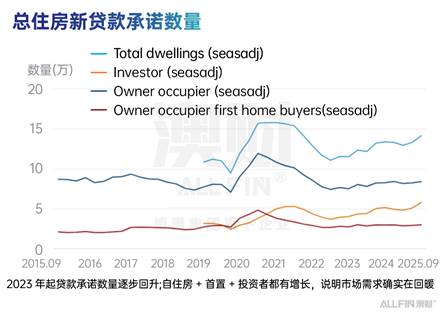
现在我们已经能清楚看到这种滞后效应开始显现:一方面,四大行同步下调房贷利率,借钱成本确实在下降;另一方面,房贷批复量明显回升,需求重新进入市场;与此同时,房价在下半年开始全面回暖。
这就是货币政策的典型滞后结构——政策先动,市场后动。
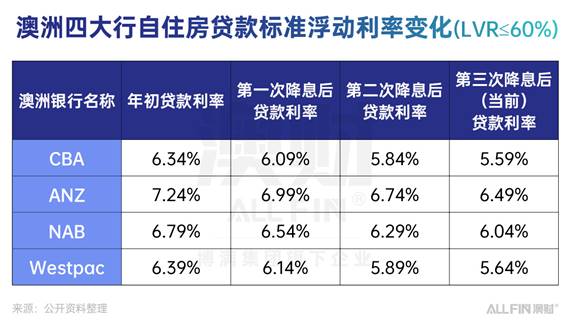
每次降息,四大行均同步
将其浮动房贷利率下调0.25个百分点
供应端持续偏弱
在这轮房价持续坚挺的背后,我认为最核心、也最容易被忽视的因素,就是供应端长期偏弱。
下图展示的是 澳大利亚全国新房开工量的趋势(Trend)与季节调整后的数据(Seasonally Adjusted)。这是判断房屋供应端状况的核心指标。
从图中可以看到两个关键趋势:
澳洲新房开工量过去几年经历了“先猛涨、再下滑、现在小幅修复”的走势。疫情补贴曾在 2021 年推高开工量,但补贴结束后迅速跌回低点,至今都未恢复到正常水平。
根据ABS数据:2025 年 6 月新房开工量 45,156 套,同比下降 4.4%。这进一步证明供应端仍然很弱。

从房地产市场的角度来看,这种持续性的偏弱供应,会导致两个后果:
第一,市场的修复速度远慢于人口增长速度。
移民回流、租赁需求飙升,但新房建设不增反降,这意味着新增住房的缺口在不断扩大。
第二,“供给不足”与“需求回暖”叠加,是房价在高利率环境下仍能保持上行的关键解释。
换句话说,不是需求过热推动房价,也不是资本炒作,而是可供选择的房子实在太少。
因此,当我们看到澳洲房价在高利率环境下依然坚挺时,不能只看金融端的变化,更要关注供给端的结构性问题。在我看来,新房供应的长期偏弱,已经成为支撑房价的底层力量之一,并且这种力量在短期内没有被扭转的迹象。
02
租金创纪录上涨:
真实需求比想象中更强劲
在判断澳洲房地产市场的真实需求强弱时,我通常不会从房价开始看,而是先看租金。因为租金比房价更能直接反映供需是否紧张——而这轮的租金走势,给了我们一个非常强烈的信号。
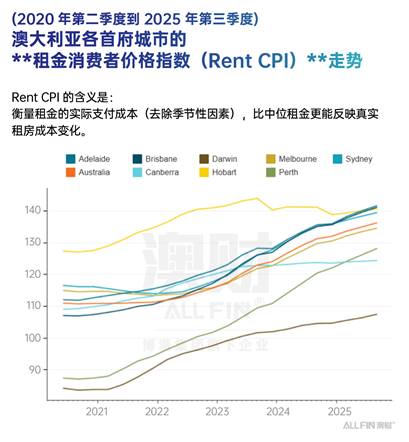
这张图显示的是 2020 年第二季度到 2025 年第三季度,澳大利亚各首府城市的**租金消费者价格指数(Rent CPI)**走势。
从图中,我看到一个非常关键的信号——从 2020 年到 2025 年,全澳范围内的租金一直在涨,而且每一个首府城市都没有例外。更值得注意的是,涨幅最明显的城市,比如达尔文、布里斯班和珀斯,恰恰也是这一轮房价涨幅领先的区域。
这说明什么?
说明这不是资本驱动的泡沫,也不是情绪炒作,而是实实在在的需求推动。
五年持续上涨的租金,已经把住房市场的真实供需关系暴露得非常清楚——房子确实不够,租房市场的紧张最终必然会传导到房价。
那为什么需求这么强?
原因在于——澳洲人口正在快速增长,而且增长最快的部分来自移民。
下图展示的是澳大利亚自 2005 年以来,年度人口增长的构成,分为三条曲线:
Total growth(总人口增长)——浅蓝色
Natural increase(自然增长,出生−死亡)——深蓝线
Net overseas migration(净海外移民)——橙线
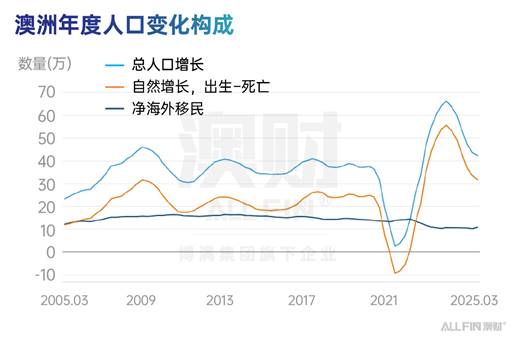
从图里可以观察到三大关键趋势:
1、净海外移民长期是推动澳洲人口增长的最主要力量
自然增长(出生减死亡)这条深蓝线基本稳定在 10万左右,波动不大;但橙色的“净海外移民”一直在 15万—30万+ 区间波动,是主力驱动。
2、2021 年YQ期间移民断崖式下降,但之后强势反弹
2021 年移民短暂跌入负值(边境关闭);
2022–2023年快速反弹到历史最高(约50万);
2025年逐步回落,但依然处于高位(31.6 万)。
根据数据:2025 年 3 月当年移民人数为 315,900 人,占人口增长的绝大多数。
图中的信息非常清晰:过去近 20 年,澳洲人口增长的主要动力来自“移民”,而不是自然增长。
如果我们再把视角拉得更细,从移民的出生地区数据就能看到更关键的信息:
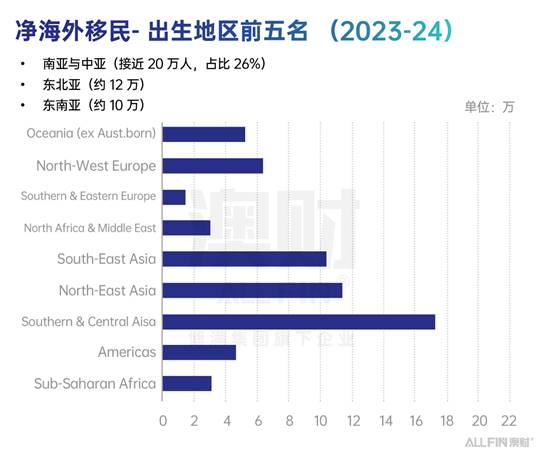
南亚与中亚(接近20万人,占比26%)
东北亚(约12万)
东南亚(约10万)
这三大来源合计贡献超过一半的净移民增量,并呈现非常鲜明的需求结构:短期租房比例高、偏好大城市、偏好公寓、教育需求强、家庭结构稳定、刚需属性非常明显。
这正是为什么我们看到悉尼、墨尔本、布里斯班的公寓租金在快速恢复,空置率不断下行,公寓价格也开始企稳回升。
换句话说:租金在涨,是现象;人口在涨,是原因;移民结构“年轻化、亚洲化”,是让需求更强、更集中的底层逻辑。
而这些真实需求的汇聚,最终会传导到房价。
03
这轮上涨的“结构性特征”:
不是全面复苏,
而是两类人托住了市场
如果我们把这轮房价上涨拆开来看,会发现它并不是全面复苏,而是具有非常明显的“结构性特征”——真正托住市场的,是两类刚需群体。
当我们拆分城市涨幅,会看到两大特征:
资本区域城市涨幅 >
首府城市投向失衡
从以下图表可以看得很清楚,这轮上涨的“结构性特征”:
Darwin、Brisbane、Perth 明显领涨全国;
区域 WA 涨13.5%,区域 SA 10.5%,区域 QLD 10.1%;
区域城市总体涨幅达到7.5%,超过首府城市的
5.6%。
这是过去十几年澳洲房市里非常少见的格局。
通常城市中心区领涨,但这一轮恰恰相反——外郊和区域涨得更快。这本身就告诉我们,市场并不是在“投机性复苏”,而是在“真实需求主导”。
那么是谁在买?是投机客吗?不是。
托住市场的不是投资者,
而是两类“刚需盘”
退休群体:
需求明确、价格不敏感
澳洲正经历一轮人口老龄化,大批 Baby Boomer 正式进入退休阶段。
这一群体有几个非常典型的特征:
财富积累多
更看重环境、医疗与生活品质
迁移半径大
对价格不敏感(不是为了赚钱,而是为了住得更好)
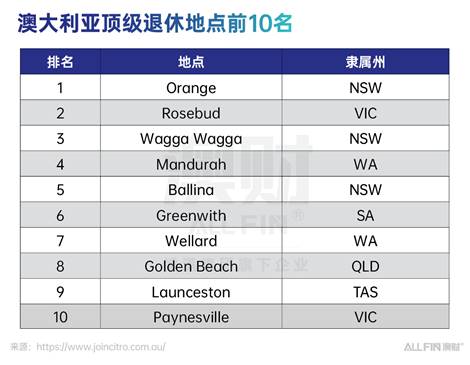
他们大量迁往 Orange、Rosebud、Sunshine Coast、Ballina 等宜居区域——这些地方正是过去一年涨幅跑赢大市的区域。
也就是说,这部分需求既真实,又稳定,而且持续性很强。
首次购房者 + 年轻专业人士:
从中心区向更可负担区域外溢
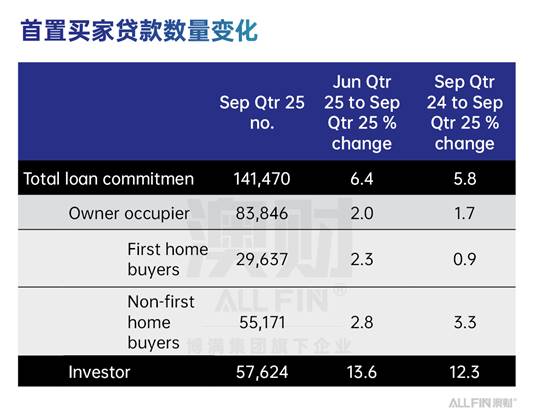
另一类托住市场的,是首置买家与年轻职场群体。
数据显示:
首置买家贷款同比 +0.9%,环比 +2.3%
“5% 首付计划”启动后一个月发放 5,778 份担保,同比大增 48%
这说明刚需并没有离开市场,反而在政策支持与房价压力下做出了更现实的选择:从城市中心,迁往他们“买得起”的地方。
这些地方是什么?
墨尔本外郊:Wyndham、Casey
各州外围卫星城
区域城市中价格更友好的板块
区域城市涨幅全面领先的原因,就在这里——不是资金在炒,而是年轻人被价格推着外溢。
所以这轮上涨,是“结构性刚需”推动的,而非全面性的牛市。上涨的动力,不来自投机资金,而来自:
追求生活品质的退休族
在高利率环境下仍必须买房的年轻刚需
价格压力导致的地域分化
区域城市与外郊的强势需求释放
这是为什么我们看到区域领涨、中心区温和,也解释了为什么在高利率下房价依然保持韧性。
这不是一轮“所有人都在买”的上涨,而是由这两类人——退休群体 + 首置刚需——托住了整个市场。
04
公寓正在迎来久违的复苏
(尤其是墨尔本)
过去几年,公寓市场是澳洲房地产中最疲弱的板块。然而这次出现了明显反转。
下图展示的是 澳洲 Apartment(Units)与 House(Houses)按季度房价涨幅变化。
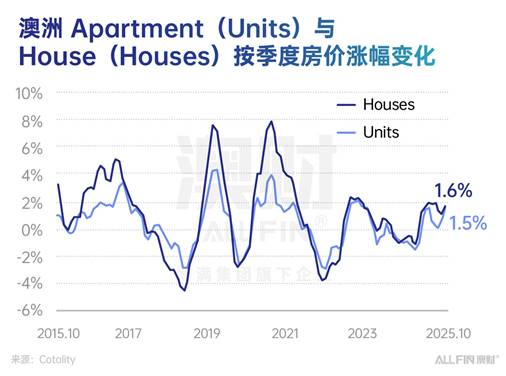
我们先看全国层面的走势,从季度涨幅来看,2025 年公寓价格上涨 1.5%,几乎已经追上独立屋的 1.6%。这在过去多年里是非常罕见的,说明公寓市场不但止跌了,而且开始和独立屋同步恢复。
这种变化不是偶然,而是三个底层因素共同推动:
第一,移民的回流重新集中在大城市;
第二,租金连续多年上涨,投资者现金流明显改善;
第三,大城市公寓的新供应过去几年大幅不足。
这三个因素叠加,使公寓板块从过去的“拖后腿”,变成了当下恢复最显著的板块之一。
如果把墨尔本单独拎出来看,这种结构性修复表现得更明显。
下面这张图展示的是2020–2025 年墨尔本内城区住宅空置率(Vacancy Rate)与公寓租金的变化情况。
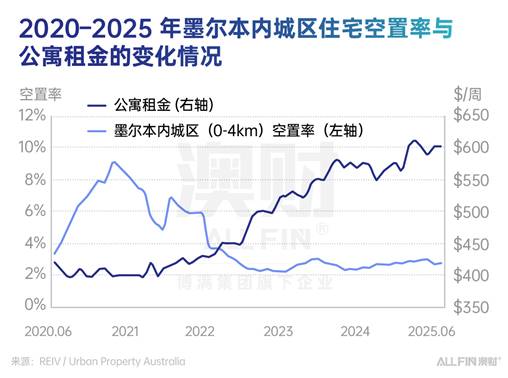
从这张图里,我看到一个非常关键的变化——墨尔本市中心的住房市场,已经出现了典型的“低空置率 + 高租金”的结构性反转。
YQ期间,由于边境关闭,空置率一度冲到 10% 以上;但随着移民、留学生和城市活动全面恢复,空置率在短时间内迅速下降,现在长期维持在2–3% 的低位,远低于历史平均水平。
与此同时,公寓租金从 2022 年开始一路上扬,现在多次接近 每周 600 澳元的历史高点。这说明租房需求非常强,而供应并没有跟上。
这就是判断墨尔本公寓市场正在“结构性复苏”的关键依据:墨尔本内城区的公寓市场正在加速修复,而且这种修复不是靠情绪推动,而是由人口回流、租金上涨、空置率走低这些“硬指标”驱动的。只要这三者不出现逆转,公寓板块的恢复就不是短期反弹,而具有持续性。
05
房价上涨,
但购房压力也在加重
值得注意的是,虽然房价上涨,但购房压力一点没减轻。
下图展示的是澳大利亚全国住房可负担性的两项关键指标:
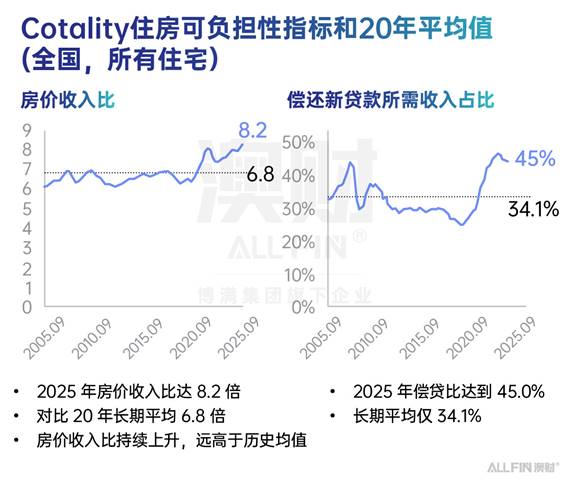
图左侧显示房价收入比:
2025年房价收入比达8.2倍
对比20年长期平均6.8倍
房价收入比持续上升,远高于历史均值
这意味着:一个典型澳洲家庭,需要 8.2 年收入才能买下一套典型住房。也是我们过去几十年里几乎没有见过的水平。
图右侧显示偿还新贷款所需收入占比:
2025 年偿贷比达到45.0%
长期平均仅 34.1%
也就是说:一个家庭收入的一半,几乎都用来还房贷。虽然利率最近略有回落,但偿贷压力依然非常沉重。
从这组数据里,我想强调一个非常重要的事实——澳大利亚的住房可负担能力,已经跌到了二十年来的最低点。这两个指标共同指向一个非常明确的结论:房价之所以还能继续上涨,并不是因为家庭的负担能力变强了,而是因为供给跟不上需求——人口在涨,租金在涨,但新房供应恢复得非常慢。
也正因为如此,我一直强调,当前的住宅市场并不是典型意义上的“泡沫化”,而是结构性短缺在推着价格走。只要这种供需缺口没有缓解,房价和租金的压力就不会真正下降。
06
我对这轮上涨的判断
站在长期观察澳洲经济与房地产市场的角度,我的判断非常明确——这一轮不是全面性的反弹,而是一场典型的“结构性上涨”。
支撑价格的力量,并不是市场情绪,也不是投资热潮,而是几股非常坚实的基本面因素叠加而成:
人口在快速增长(尤其是移民)
新房供应持续偏弱
退休人口的迁移模式改变了区域需求结构
首置买家因价格压力向外郊和区域城市外溢
公寓市场在租金与空置率带动下迎来修复
前期降息的滞后效应正在被市场吸收
这些力量的共同点是:都不是短期的。
这也是为什么在高利率的环境下,房价依旧能保持韧性的根本原因。
所以在我看来,只要澳洲没有重新进入明显的加息周期,而供应端又无法快速改善,房价就会继续保持一定的支撑力。
更重要的是:未来几年的格局,可能不是“全面上涨”,而是“区域 + 公寓持续领跑”。这是结构性的变化,不是周期性的巧合。
07
房价涨得稳,
不代表风险小
需要提醒的是:结构性上涨,也意味着结构性分化。
接下来,澳洲房地产不会均匀地上涨,而是会出现更明显的分层:
区域城市 & 刚需板块 —— 仍然坚挺
(人口承接力强、租金高、供应不足)大户型 House —— 未来涨幅可能趋缓
(价格高、负担能力限制明显)
公寓 —— 正在修复,但仍需关注供应重新启动的时点
(若未来供应集中释放,可能影响涨速)
高端市场 —— 对利率最敏感,波动性更大
(不是需求不足,而是资金成本更敏感)
在这样的市场结构下,判断“涨不涨”已经不够了。
作者:魏睿昊
编辑:Chris
免责声明:博满集团(Boman Group Pty Ltd, ACN 624 683 325)子公司博满资本(BMYG Capital Pty Ltd, ACN 609 379 044) 是澳大利亚金融执照持有人(AFSL:505332),基金投资经理博满资管(Boman Asset Management Pty Ltd,ACN 133 561 887)是博满资本的授权代表(AFS No. 1275633)。基金产品仅接受专业/机构投资者(《公司法》所指),不接受零售投资者。对于本文件中包含的任何信息、观点和结论的准确性、及时性或完整性,博满集团不作任何陈述或保证。任何前瞻性陈述并非对未来业绩的保证或陈述,切勿过分依赖。基金为风险投资,请详细阅读基金投资备忘录对投资风险进行评估,投资者有失去本金投资的风险。本文件中所含信息仅为一般信息,不构成财务、税务或法律咨询意见或预测,未考虑个人目的、财务状况或个人需求。在按照本文所含信息采取行动或进行任何申购或持有金融产品决策前,您应基于个人投资目的、财务状况或个人需求考虑本文所含信息的适用性。更多基金产品详情请参阅基金投资备忘录,最终解释权归博满集团所有。

 English (Australia)