过去十年看光伏,未来十年看什么?澳洲新能源的投资逻辑变了

过去几年,新能源行业的投资逻辑更多围绕发电端展开,风电、光伏等可再生能源装机规模持续增长,成为全球能源转型的重要方向。


不过,随着澳洲新能源渗透率不断提升,行业竞争的重点正从“发更多的电”,转向“如何把电更稳定、更高效地送到用户手中”


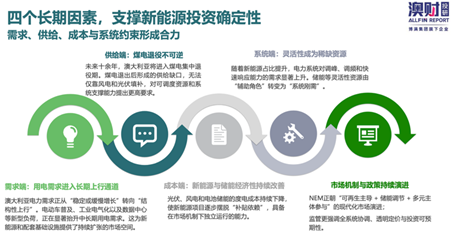
支撑这一趋势的,是新能源行业长期向好的发展前景。从政策支持、用电需求增长到可再生能源成本持续下降,多重因素共同推动澳洲能源转型不断提速。

这一变化已经体现在发电结构中。


近年来,澳大利亚新能源渗透率不断提高。全国范围内,煤电发电量稳步下降,可再生能源发电量持续上升。其中,塔斯马尼亚几乎实现100%可再生电力,南澳约七成电力来自风电与太阳能。


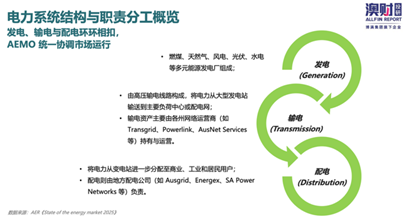
但在电力转型加速推进的同时,澳大利亚的电力系统和网络也正面临结构性压力


过去十多年,在成本下降与政策激励驱动下,澳大利亚可再生能源呈现出“先建发电、后补网络”的发展路径,导致电源建设和选址分散、输电与系统安全能力建设滞后等问题。


以维州和新州边界的West Murray区域为例,由于当地系统强度不足,多座大型光伏电站长期受到出力限制,部分时期限发比例高达50%。


这意味着,“建成即投产”的传统认知在新能源领域已不再成立——对投资者而言,这意味着发电侧的增长故事需要被重新审视。

因此,新能源投资的重点正在发生转移。


储能、电网升级、虚拟电厂等围绕电力系统重构的新赛道,正在成为新能源产业发展的下一站,也孕育着新的投资机会。


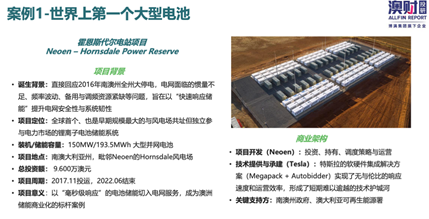
在新的电力系统中,储能不再只是发电项目的配套设施,而是承担着削峰填谷、缓解拥堵、提供调频和快速备用等关键功能。


大型独立电池储能项目正在成为电网级基础设施资产,而5MW级小型独立储能项目则凭借审批灵活、建设周期短、复制性强等特点,成为更适合灵活资本切入的节点型机会。

目前,资本市场对新能源板块的定价逻辑也已经发生变化


过去五年,新能源板块在高增长预期推动下快速上涨,随后进入调整阶段。这一轮回调更多是市场对前期高估值的重新定价,而非行业长期逻辑发生改变。


随着行业逐步成熟,资本市场更加关注盈利能力、现金流质量和商业模式差异


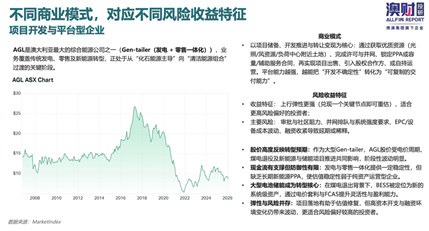
以澳大利亚最大综合能源公司之一AGL为例,公司正处于从化石能源主导向清洁能源组合过渡的关键阶段。


AGL将储能定位为新的业务增长点,商业模式正从传统的“卖电”向提供电网灵活性调节能力延伸。但高资本开支与融资环境波动使转型伴随风险,股价呈现典型的“弹性与波动并存”特征。

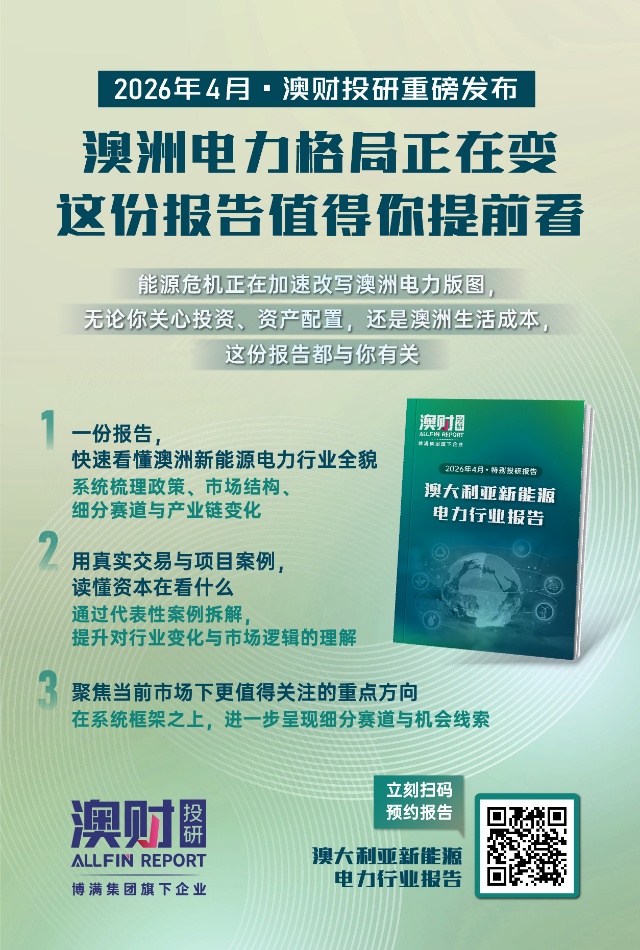
《澳大利亚新能源电力行业报告》系统梳理了澳大利亚新能源产业的发展逻辑,涵盖政策目标、能源需求变化、电力市场结构及产业链布局。


报告同时深入分析代表企业、典型项目及未来重点投资赛道,全面解析澳大利亚新能源市场的发展趋势,帮助投资者把握能源转型带来的长期投资机会。


👇扫码获取《澳大利亚新能源电力行业报告》

作者:Sunny


免责声明:博满集团(Boman Group Pty Ltd, ACN 624 683 325)子公司博满资本(BMYG Capital Pty Ltd, ACN 609 379 044) 是澳大利亚金融执照持有人(AFSL:505332),基金投资经理博满资管(Boman Asset Management Pty Ltd,ACN 133 561 887)是博满资本的授权代表(AFS No. 1275633)。基金产品仅接受专业/机构投资者(《公司法》所指),不接受零售投资者。对于本文件中包含的任何信息、观点和结论的准确性、及时性或完整性,博满集团不作任何陈述或保证。任何前瞻性陈述并非对未来业绩的保证或陈述,切勿过分依赖。基金为风险投资,请详细阅读基金投资备忘录对投资风险进行评估,投资者有失去本金投资的风险。本文件中所含信息仅为一般信息,不构成财务、税务或法律咨询意见或预测,未考虑个人目的、财务状况或个人需求。在按照本文所含信息采取行动或进行任何申购或持有金融产品决策前,您应基于个人投资目的、财务状况或个人需求考虑本文所含信息的适用性。更多基金产品详情请参阅基金投资备忘录,最终解释权归博满集团所有。

澳大利亚资本市场并购周报 | 矿业承包商Macmahon收购服务提供商以拓展工程设计服务能力;Netwealth Group收购工作流自动化软件

报告周期 2026年9月14日至9月18日       并购市场综述       本周澳大利亚并购市场共披露 10 宗交易,其中 3 宗已完成、7 宗新发布,已披露交易总额约 1.03 亿澳元。整体规模明显收敛,缺乏大型交易,Macmahon 收购 Aspect Engineering Solutions(6,500 万澳元)为本周规模最大交易,Netwealth 收购 Paradino(2,900 万澳元)居次,两笔合计已占本周披露总额约九成。   一方面,矿业服务、电子分销及财富管理软件等具备现金流或协同价值的资产吸引了本周主要资金;另一方面,钒、金、铜等关键矿产勘探项目延续高频小额交易态势,单笔金额多在数万至数十万澳元区间,反映资源端资产腾挪与勘探组合整合仍在持续。结构上,中型交易普遍采用”前期现金 + earn-out(业绩对赌)”模式,如 Macmahon、NCAB、Netwealth 均设置了或有支付安排,以绑定卖方后续业绩、降低估值风险;小型矿业项目则延续现金加股票及版税(净冶炼回报权)等安排以减少现金支出。整体来看,本周市场呈现“缺乏大单、中小交易维持活跃”的低位平稳特征。       重点并购交易介绍       Macmahon 收购 Aspect Engineering Solutions —— 拓展工程设计服务能力 2026年9月17日,Macmahon Holdings 宣布拟以约 6,500 万澳元收购

过去十年看光伏,未来十年看什么?澳洲新能源的投资逻辑变了