导言
房地产复苏,房贷需求激增
市场格局重塑:经纪人代替银行成为主流房贷渠道
客户为何偏爱经纪人?
银行困局:经纪人渠道不可或缺,但利润被压
按揭经纪行业格局与代表企业
未来风险与机会并存
结语:结构性转移的金融新时代
01
房地产复苏,
房贷需求激增
2025年,澳洲房地产市场正悄然复苏。根据CoreLogic机构数据,截至6月,澳洲房价年内已上涨2.4%。其中,首府城市整体房价上涨2.1%,偏远地区则高达3.2%。随着央行(RBA)年内两次降息,借贷成本显著下降,叠加房价反弹信号明显,市场信心回暖,买家重新入场,澳洲信贷需求增长。
在这轮周期性反弹中,一个过去被忽视的中介角色正崭露头角——Mortgage Broker(按揭经纪人)。数据显示,当前超过四分之三的新房贷是通过按揭经纪人完成的,这一比例在十年前仅为50%。按揭经纪行业正从边缘走向核心,正在对大型银行掌握越来越大的影响力。
02
市场格局重塑:
经纪人代替银行
成为主流房贷渠道
按揭经纪人是连接借款人和贷款机构的专业中介,协助购房者筛选、申请最合适的贷款产品。经纪人不会向借款人收取服务费用,而是从贷款机构获得相应的佣金作为报酬。服务范围涵盖首次购房者、再融资、投资房贷款及部分商业贷款。
行业规模不断扩大:根据澳洲按揭经纪行业报告,截至2023-24财年的五年行业年均增长率为 4.3%,表现优于整体金融行业。到2024年底,活跃经纪人数量增至2.2万。
市场份额攀升:根据澳大利亚抵押与金融经纪协会(MFAA)最新数据,2025年第一季度,全国76.8% 的新房贷通过按揭经纪人完成,创历史新高,且预计在年内突破80%,比例显著提升。
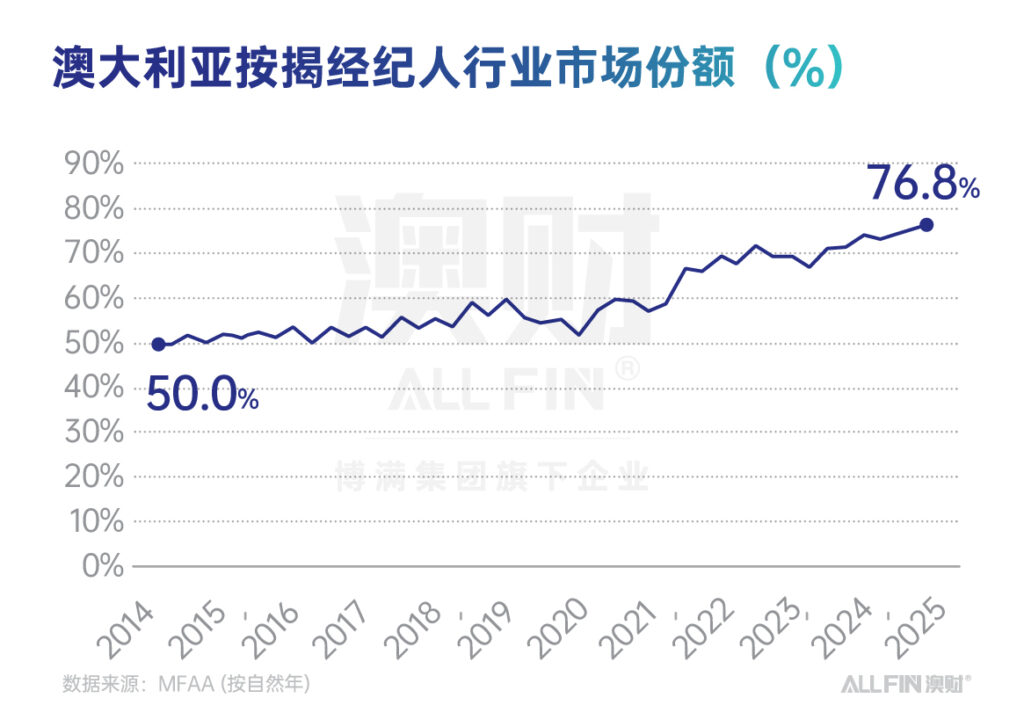
Source:MFAA (按自然年)
03
客户为何偏爱经纪人?
1. 更适合客户的产品
经纪人是天然的利率“比价平台” ,帮助客户在几百个贷款产品中横向比较。根据《最佳利益义务》(Best Interests Duty)规定,经纪人须对每笔贷款安排进行三个阶段操作:
收集客户财务状况、风险偏好、目标用途等信息,作为推荐基础
综合利率、还款灵活性、offset账户、审批周期等因素进行个性化产品筛选
向客户明确推荐原因,展示对比评估流程,并保存相关记录,确保合规性
2. 不向客户收费
按揭经纪人免费为客户提供全流程服务,包括材料准备、申请递交与进度跟进,有效节省借款人的时间与精力。所有费用由贷款机构支付,客户无需承担额外开销。
3. 更低的利率
贷款经纪人能为客户提供更低的利率。下图是贷款公司Mortgage Choice和CBA提供的浮动利率对比,虽然贷款方的选择要有诸多标准,但从对比可见,经纪平台提供的利率明显低于传统银行报价。
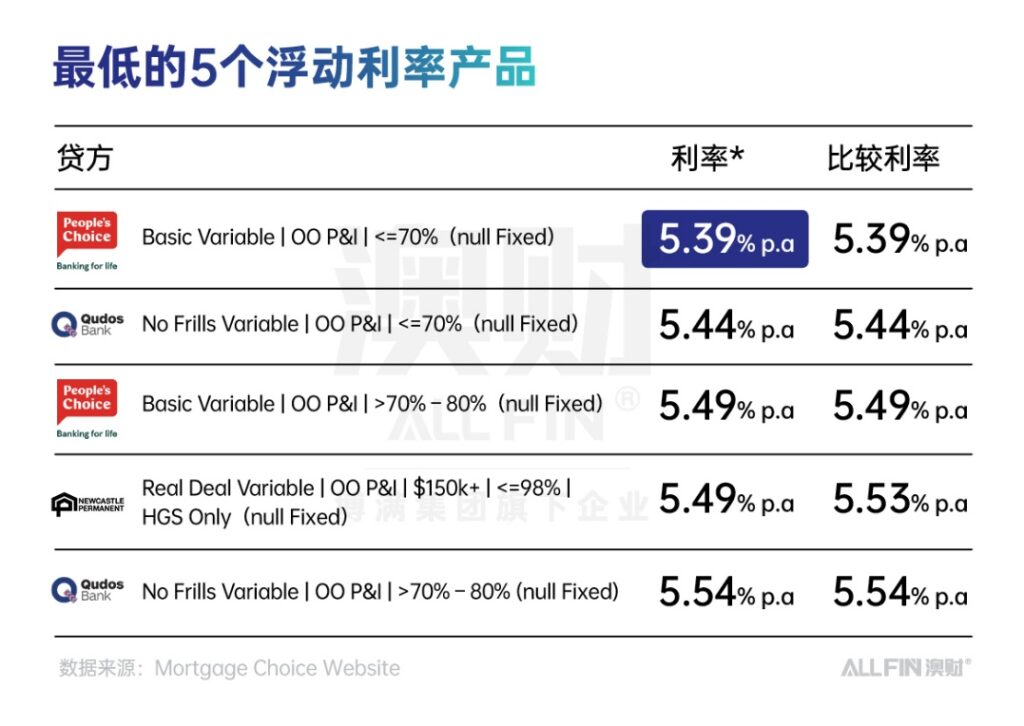
来源:Mortgage Choice Website
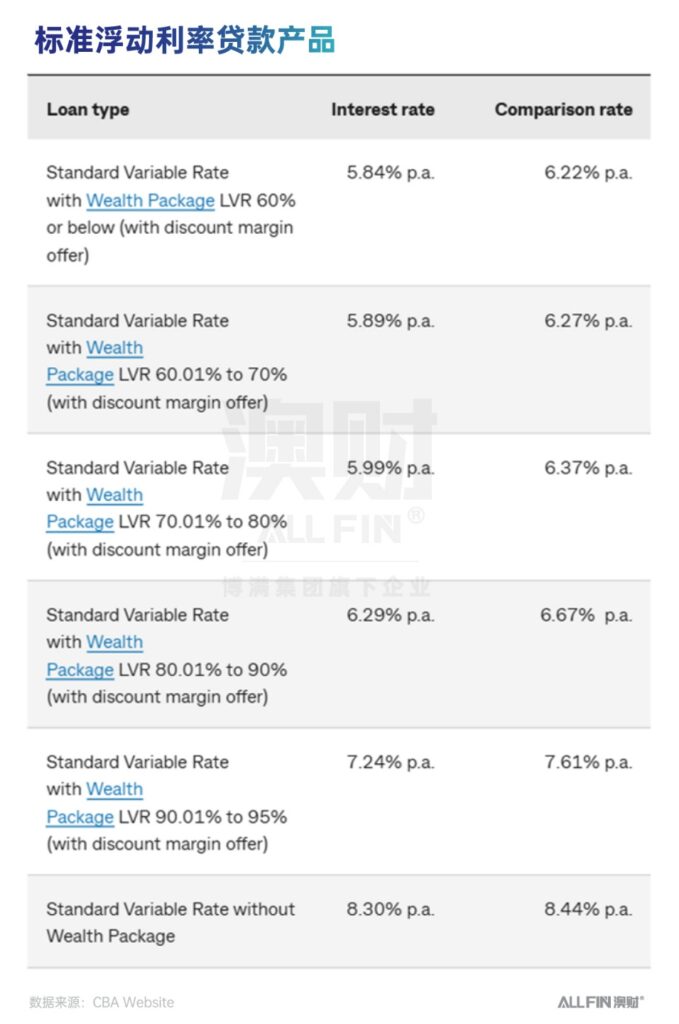
来源:CBA Website
04
银行困局:
经纪人渠道不可或缺,
但利润被压
Jarden分析师Matthew Wilson指出,过去25年,澳洲银行为了提高运营效率,逐步将房贷核心价值链外包给了按揭经纪人,从而助推其崛起。尽管通过经纪人可快速拓展客户群、提升贷款效率,但代价也显著:
利润率被压缩:CBA披露,通过其经纪人渠道的贷款利润率比直营渠道低20%-30%,主要原因在于贷款机构通常需向经纪人支付65个基点的前端佣金及15个基点的尾随佣金。
客户主导权旁落:银行逐渐失去与客户的直接联系,削弱了交叉销售信用卡、保险等金融产品的能力。
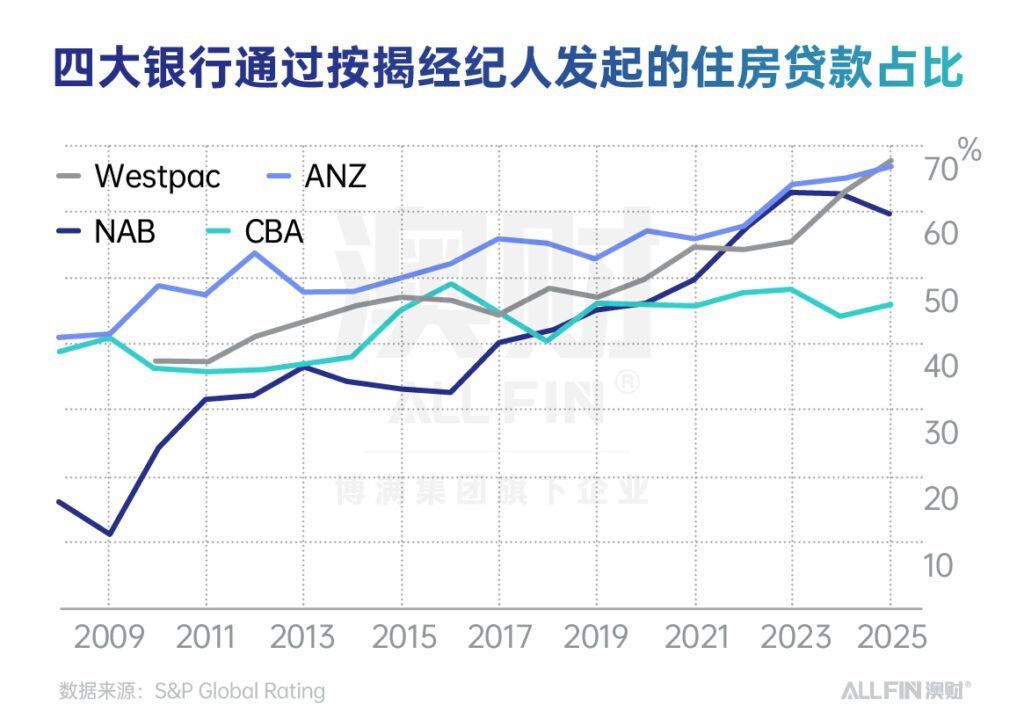
来源:S&P Global Rating
2025年,除CBA外的三大银行(Westpac、NAB、ANZ)均有60-70%的房贷由经纪人完成。CBA则选择保留更多直营,渠道占比维持在45%左右。
为应对这一趋势,银行正尝试通过品牌、数字技术与内部渠道重夺主动。例如:
CBA向broker推广其Bankwest品牌。此前已推出一款新的数字化应用程序和门户网站,方便经纪人接入。
NAB重建其Ubank平台,以便在客户申请贷款时为经纪人提供更快速的审批流程。
多家银行提升分行、呼叫中心贷款能力,力求减少对Broker的依赖。
05
按揭经纪行业格局与代表企业
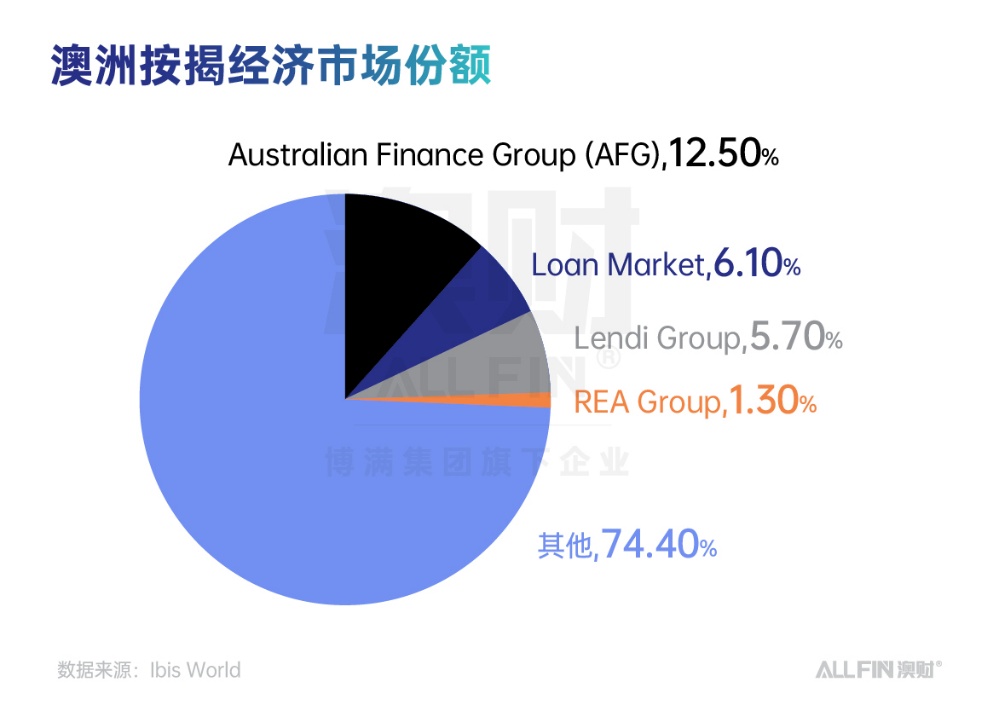
来源:Ibis World
尽管行业增长迅猛,澳洲按揭经纪市场仍较为分散。截至2024–25财年,前四大公司合计市占率仅略高于25%。在房市稳健和准入门槛较低的推动下,大量小型经纪公司借助数字工具和线上服务快速崛起,凭借更灵活和个性化的服务,在市场中占据一席之地。
与此同时,随着贷款机构下调佣金比例,行业盈利能力承压,推动整合加速。2021年,REA集团收购Mortgage Choice,Lendi与Aussie合并组建Lendi Group。未来,规模化、平台化将成为主流趋势。
作为澳洲按揭贷款经纪为数不多的上市公司,Australian Finance Group(ASX:AFG)值得关注:
季度贷款量创历史新高:2025年6月季度,AFG经纪人提交贷款总额达 270.4亿澳元,同比增长19%,环比增长8.6%,为历史最高。
全年累计破千亿:2025财年全年提交贷款 1009亿澳元,连续第二年突破千亿关口,说明业务保持高位稳定。
贷款笔数创新高:2025年一季度贷款 40,810笔,同比增长12%,环比增加6%,创历史新高。
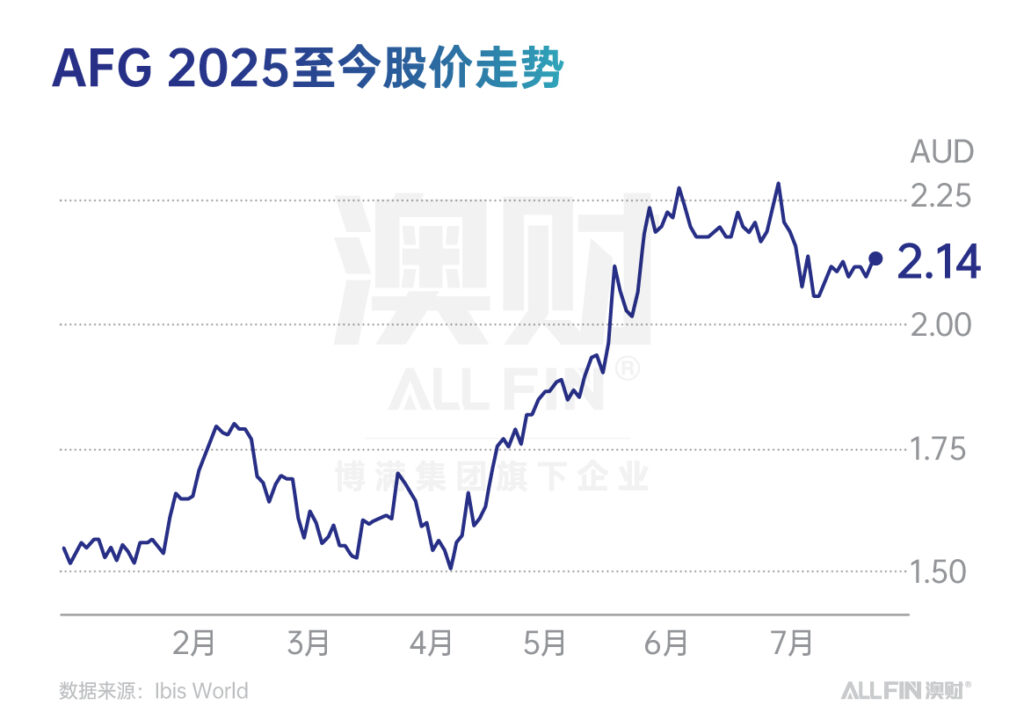
财务表现强劲:2025年上半年营收增长11%,净利润增长6%,股价上涨43%,从低点 A$1.34 回升至约 A$2.06–2.20。其股价走势与利率变动高度相关:图中可见,二月与五月降息后股价显著上扬,而七月未降息则引发小幅回调,反映出市场对货币政策变化的高度敏感。
06
未来风险与机会并存
尽管增长强劲,澳洲按揭经纪行业的发展仍面临多重挑战:
市场饱和:目前,约四分之三的住宅房贷已通过经纪人完成,增长空间有限。不过,商业贷款、汽车金融等细分市场仍具潜力。MFAA数据显示,2024年第二、三季度,全国商业贷款撮合额达226.8亿澳元,同比增长31.2%,为渠道多元化提供了突破口。
监管压力:Hayne皇家委员会对尾随佣金(trailing commission)结构提出质疑,认为可能诱导经纪人优先推荐金额更高或期限更长的贷款产品,未必符合客户利益。若未来政府加强监管、调整佣金机制,行业盈利模式将面临重构。
银行挤压:经纪人渠道大幅蚕食了银行自营贷款份额,压缩了银行核心利润指标——净息差。为收复市场,大型银行正在加强自有渠道建设,如分行、呼叫中心等,未来可能对经纪人市场形成一定挤压。
数字化竞争:随着自动审批、比价系统、CRM工具等不断升级,行业竞争加剧。未来的竞争焦点将集中于数字能力、客户体验与资源整合效率,市场或将加速整合,优胜劣汰。真正具备技术与客户双重优势的机构将脱颖而出。
结语:
结构性转移的金融新时代
过去十年,Mortgage Broker的崛起,正逐步重塑澳洲零售金融生态。他们以更透明、高效、低成本的服务赢得购房者青睐,同时也倒逼银行重塑渠道策略与客户管理体系。
这一变革并非偶然,而是客户主权觉醒、金融科技进步与渠道演进共同驱动的结果。在澳洲这样一个传统由银行主导的市场中,澳洲 Mortgage Broker的迅速崛起不仅重写了贷款分发格局,也为投资者带来了具有长期潜力的结构性机遇。
无论是购房者、金融机构,还是希望把握金融变革红利的市场参与者,都不应忽视这一正在走向主舞台的行业力量。
作者:Marcia
免责声明:博满集团(BMYG Financial Group Pty Ltd, ACN 624 683 325,Boman Group)子公司博满资本(BMYG Capital Pty Ltd, ACN 609 379044) 是澳大利亚金融执照持有人(AFSL:505332),基金投资经理博满资管(BMYG Asset Management Pty Ltd,ACN 133 561 887)是博满资本的授权代表(AFS No. 1275633)。基金产品仅接受专业/机构投资者(《公司法》所指),不接受零售投资者。对于本文件中包含的任何信息、观点和结论的准确性、及时性或完整性,Boman Group不作任何陈述或保证。过往业绩并非未来业绩的可靠指标。任何前瞻性陈述并非对未来业绩的保证或陈述,切勿过分依赖。基金为风险投资,请详细阅读基金投资备忘录对投资风险进行评估,投资者有失去本金投资的风险。本文件中所含信息仅为一般信息,不构成财务、税务或法律咨询意见或预测,未考虑个人目的、财务状况或个人需求。在按照本文所含信息采取行动或进行任何申购或持有金融产品决策前,您应基于个人投资目的、财务状况或个人需求考虑本文所含信息的适用性。更多基金产品详情请参阅基金投资备忘录,最终解释权归博满集团所有。
 English (Australia)