首席说 | 在复杂中前行:2025 的澳洲,离“更好的 2026”有多远?

首席说澳财Allfin


导读


  • 数字之外:低增长、高通胀与“看起来很不错”的就业

  • 问题不在需求,而在供给:当生产率成为真正的短板

  • 为何仍不悲观:人口、教育与地缘位置的长期底牌

  • 从宏观困局到投资机会:四条值得长期关注的主线

  • 结语:复杂,不是绝望,而是磨时间与选方向


如果要用一个词来形容当下的澳大利亚经济,博满集团联合创始人兼首席投资官魏睿昊给出的答案,是“复杂”。


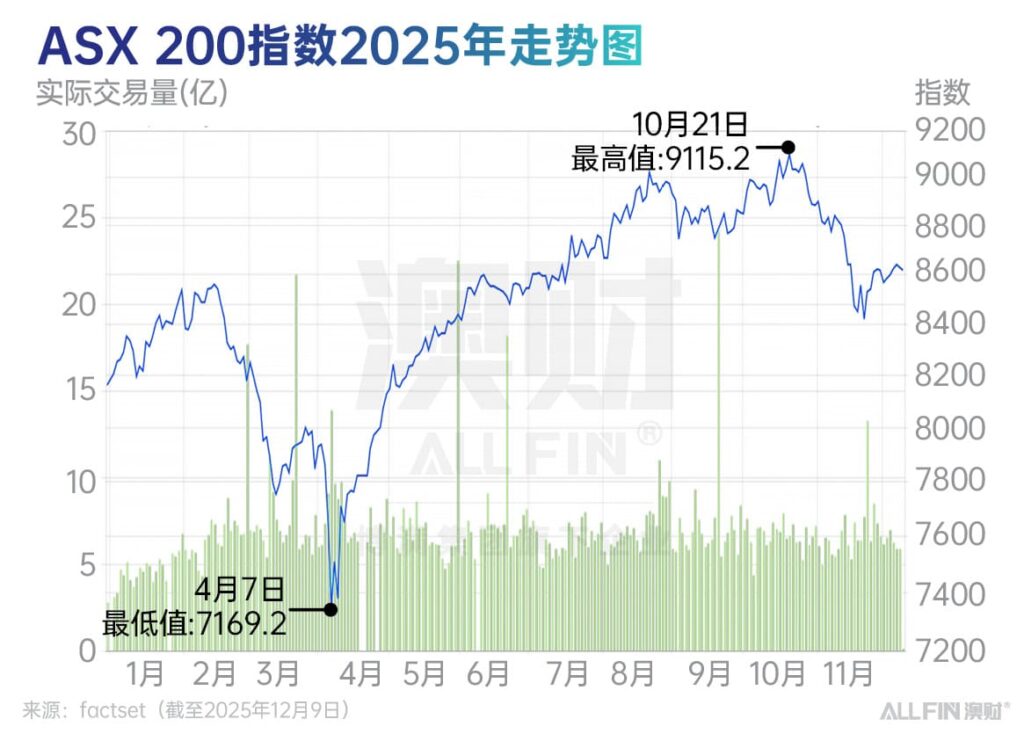
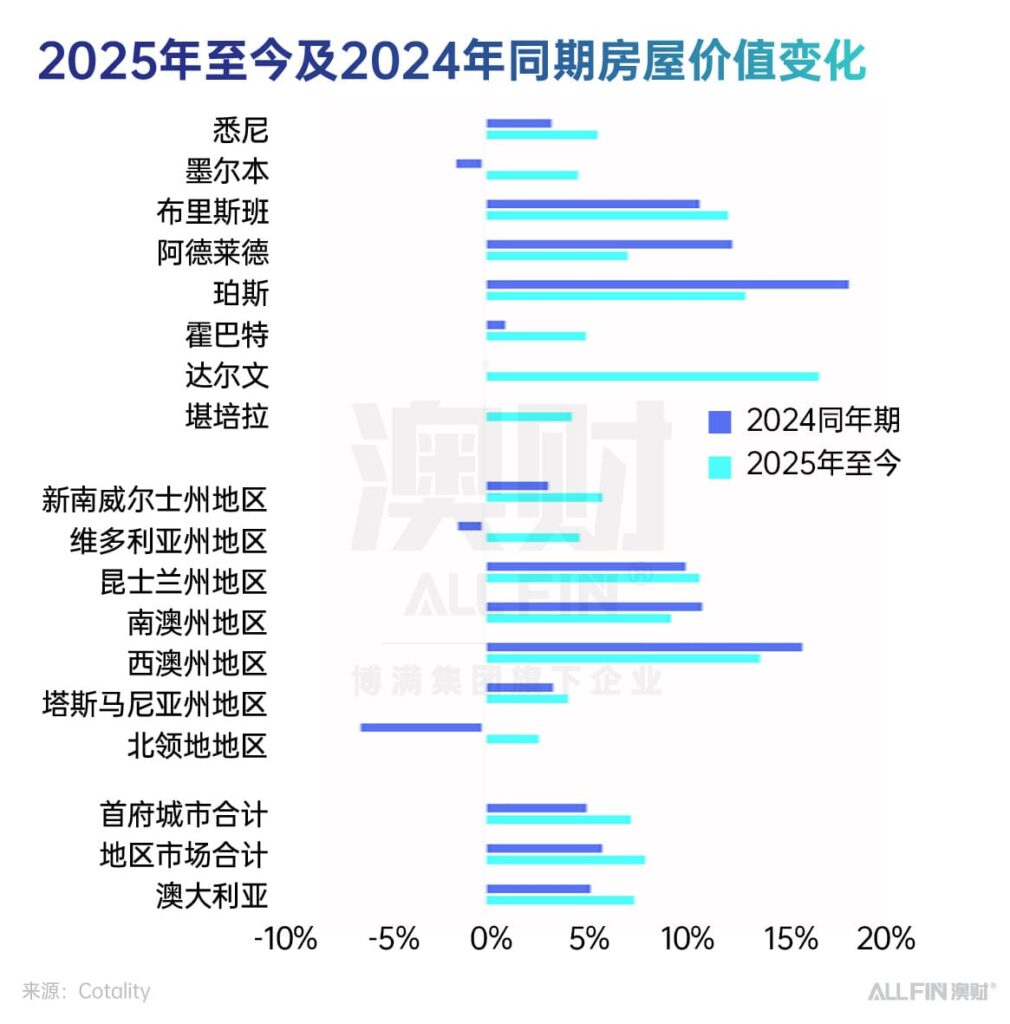
股市创新高、房价连续11个月上涨,但日常生活中的紧绷感、消费端的疲弱、企业对未来的犹疑,又实实在在地存在着。站在 2025 年这个时间点上,澳大利亚究竟处在怎样的经济位置?2026 年是否真的会“更好一点”?也许答案没有那么简单。

来源:factset(截至2025年12月9日)

来源:Cotality


01


数字之外:

低增长、高通胀与

“看起来很不错”的就业


如果只看金融市场,故事似乎非常乐观。澳股指数在高位徘徊,调整往往不过是两三天的短暂回调,很快又被买盘推回上方。房市更是如此:4 年来首次八大首府城市全部录得增长。


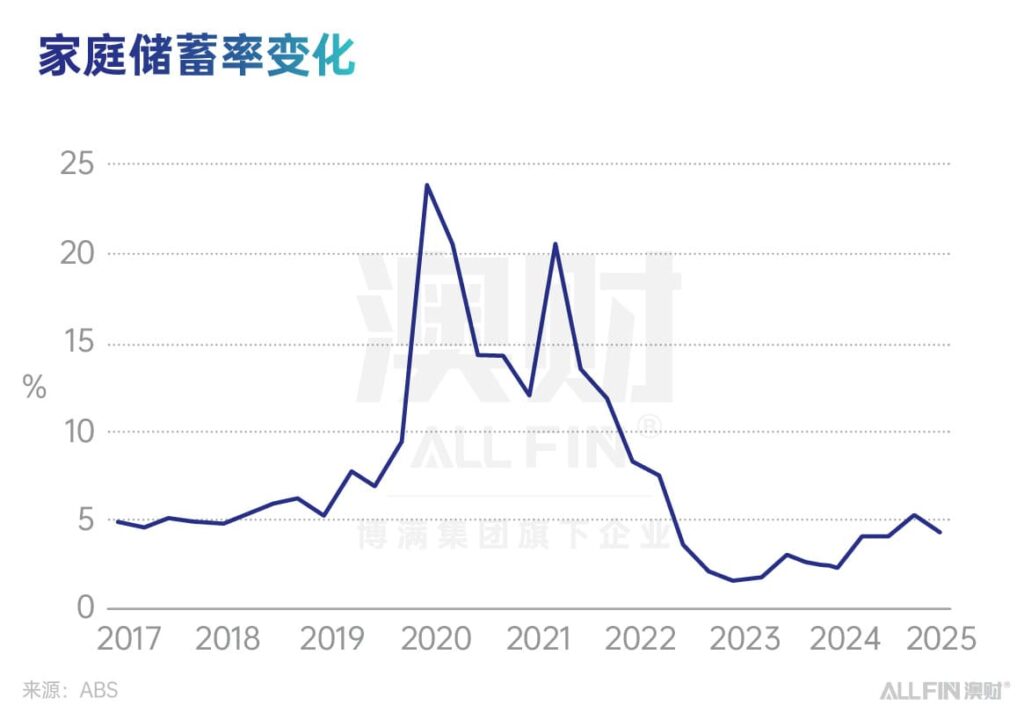
但生活在澳洲的人大多不会觉得自己身处一个“繁荣周期”。商家的客流变得更敏感,家庭支出趋于保守,大家对未来的收入预期往往语带不确定。宏观数据也印证了这点:无论是家庭消费、企业投资,还是政府开支都显得低迷;家庭储蓄率在短暂反弹后重新下行,已经回落到历史上偏低的区间,可供“再透支”的空间并不大。

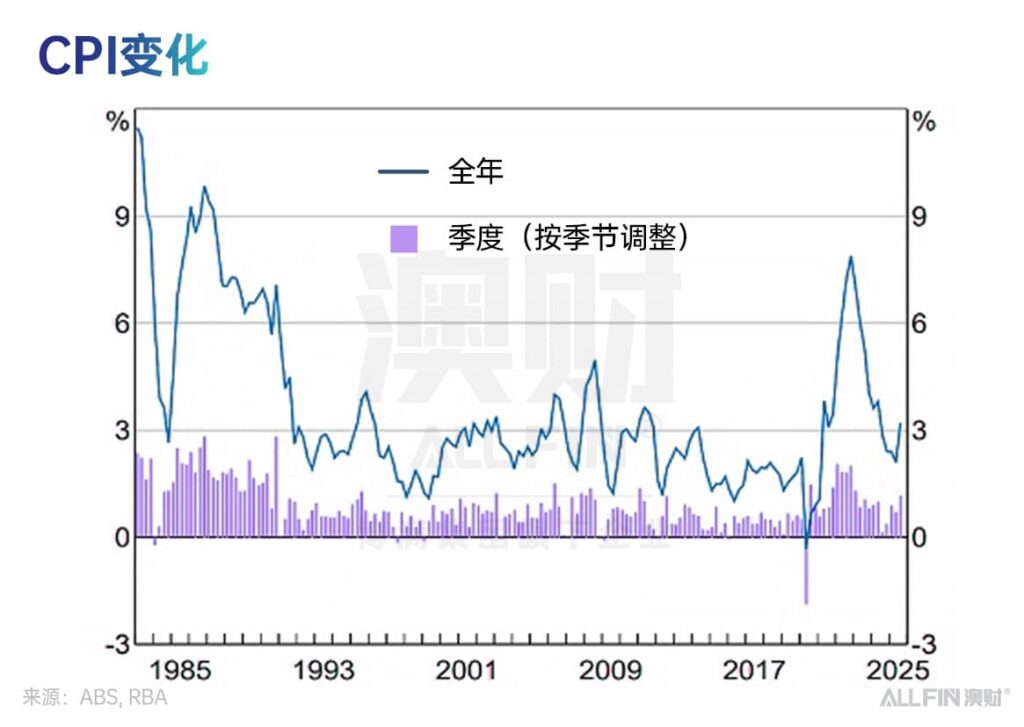
与此同时,就业市场却异常坚挺。就业参与率和就业率都维持在高位,失业率并不像传统意义上的衰退那样跳升。结果就是,一个极不典型的组合浮出水面:低增长,没有真正意义上的衰退;通胀却迟迟下不去,甚至最近又有抬头;而劳动力市场仍然紧张。

来源:ABS,RBA


过去我们习惯的周期,是“经济过热—通胀走高—央行加息—经济降温—通胀回落—央行降息—经济重新走强”的相对完整闭环。而现在的澳洲,走到“加息压通胀”这一步,通胀虽从高位下来,却没有彻底“服软”,经济增长已经明显放慢,央行却又不敢轻易转向宽松。稍有不慎,宽松政策就可能重新点燃通胀压力。


02


问题不在需求,而在供给:

当生产率成为真正的短板


如果说此前的全球危机多半是需求端的故事,那么当前澳洲面对的更多是供给端的掣肘。魏睿昊直言:澳大利亚的问题,归根到底,是劳动生产率太低。


过去几十年,澳洲高工资并不陌生,但那时有生产效率提升来做支撑。从上世纪九十年代到本世纪初,澳大利亚完成了从农业与资源出口为主,向服务业和现代经济体的转型;金融危机后,又赶上了中国等亚洲经济体对矿产的巨大需求,外部红利源源不断地托举着经济,让高收入伴随高产出,生活水平随之水涨船高。


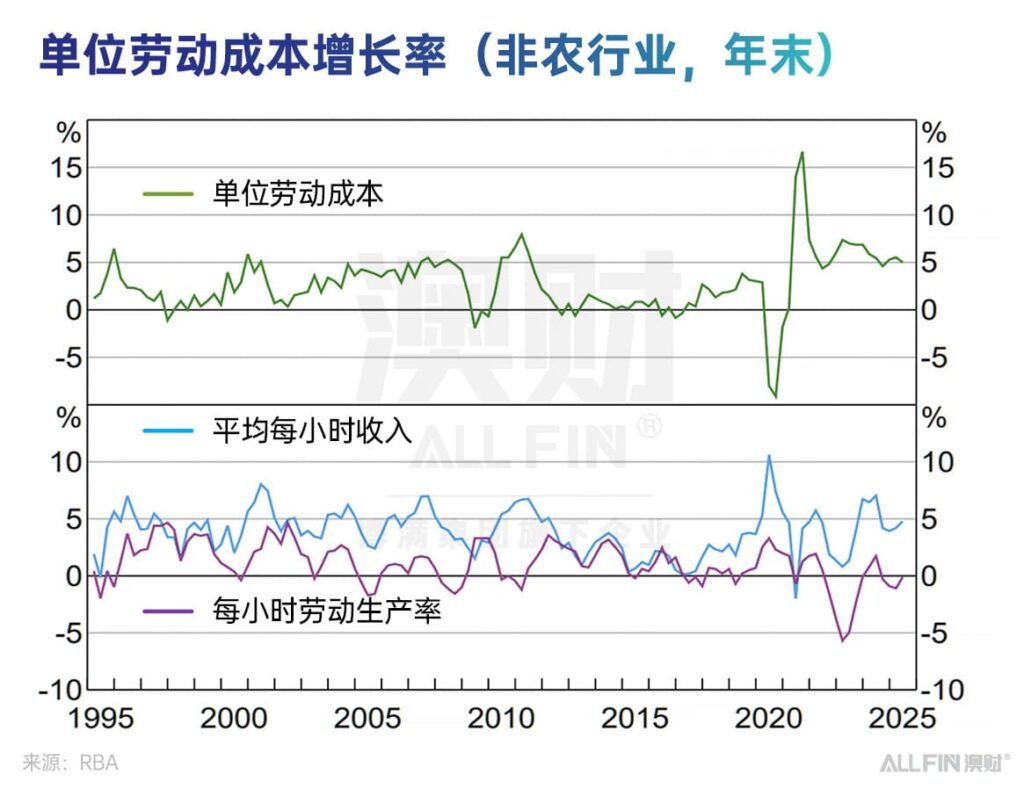
然而最近这十多年,故事的走势变了。劳动生产率的增速开始明显下滑,甚至在不少年份里出现了接近停滞甚至下降的趋势,与快速上升的单位工资曲线交错而行——人均拿到的报酬越来越高,单位时间创造出来的产出却没有跟上。

来源:RBA


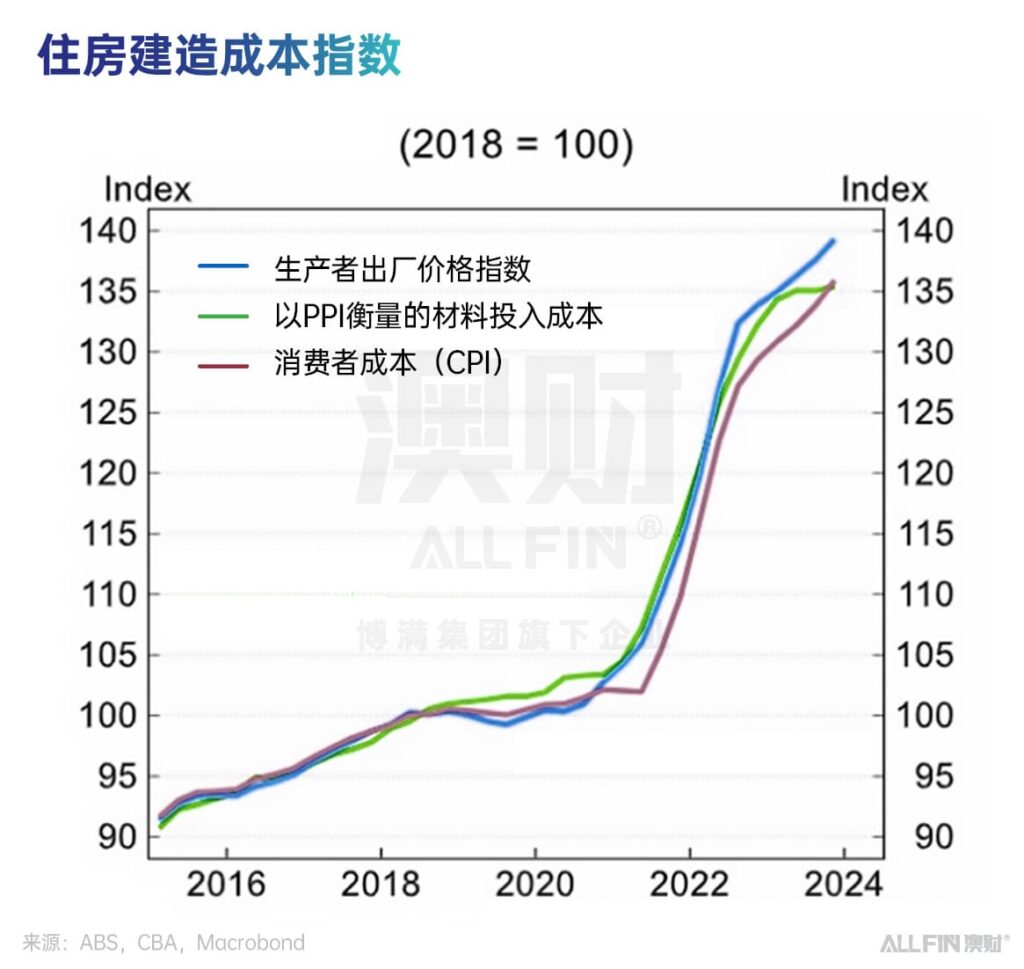
这种错配很快在现实中积累成问题。住房危机就是最典型的一例。过去我们谈住房压力,常常会提到土地供给不足、规划审批太慢。近两年,虽然各级政府在加快释放土地、推动高密度住宅等方面确实做了不少动作,但房价和房租的压力并未根本缓解。原因之一,就是建造成本节节攀升,而其中超过八成的增量来自人工成本。疫情期间物流和材料短缺带来的成本冲击,已经逐渐消退,可人工费高企的问题却被保留下来,甚至愈发突出。

来源:ABS,CBA,Macrobond


制造业的故事则更为沉重。澳大利亚本就不是以制造业见长的经济体,但在过去的十多年里,制造业在 GDP 中的占比仍然出现了显著下滑,产业结构进一步偏向资源。高企的电力成本、难以匹配的工程技术人才、自动化水平的滞后正在成为先进制造与数据中心等高能耗产业的结构性掣肘。长期来看,这种“空心化”让澳洲在全球产业竞争中处于越来越被动的位置。

来源:WorldBank


因此,无论是住房、制造,还是服务业,澳洲的问题已经不再是“有没有需求”,而是“有没有足够高效的供给”。


03


为何仍不悲观:

人口、教育与地缘位置的长期底牌


尽管经济短期面临多重压力,但魏睿昊强调澳大利亚并非一个“缺乏希望”的经济体。相反,它拥有发达经济体中极为罕见的三张长期底牌。


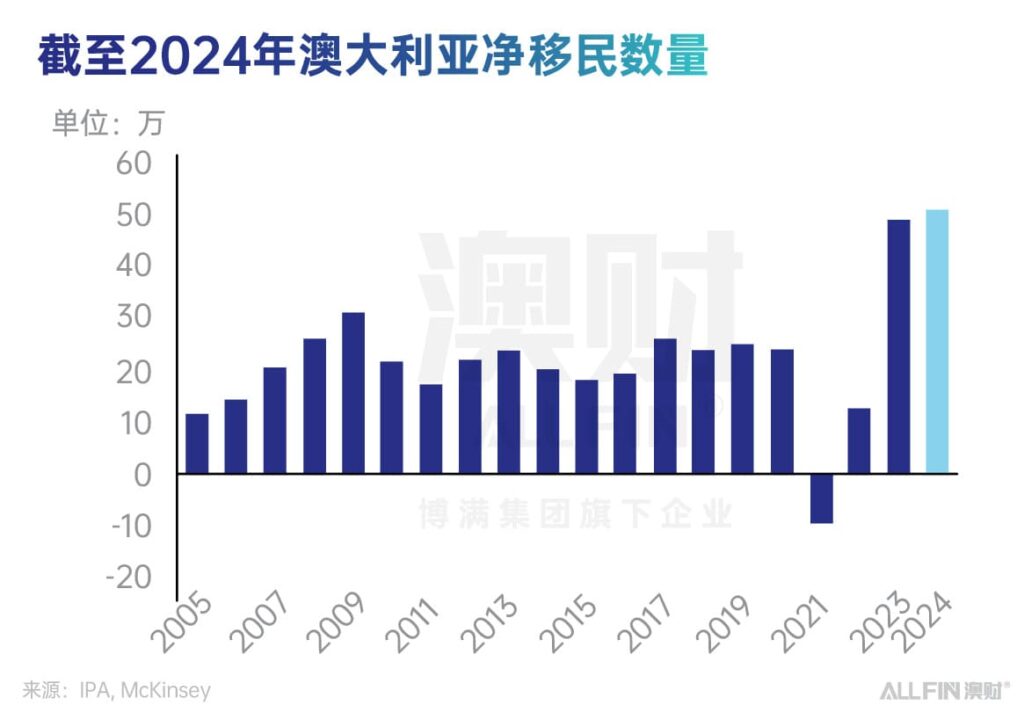
第一张牌是人口。相较于多数发达经济体的老龄化压力,澳大利亚依然是一个持续依赖移民、保持人口正增长的国家。更关键的是,移民结构中以技术移民为主,为经济注入了长期的人力资本红利。

来源:IPA, McKinsey


第二张牌是教育与创新环境。澳洲在全球顶尖大学排行榜上也许不常出现在前五名,但前 50、前 100 中澳洲高校的密度相当可观。对于只有 2500 万出头人口的国家来说,这意味着较高的人均教育质量,也意味着一个对新技术、新模式有一定包容度和土壤的市场。从早期的互联网平台到近年的云服务公司,澳洲已多次证明了自己在“应用创新”上的能力。


第三张牌,是独特的地缘与制度位置。澳大利亚一方面深度嵌入欧美的制度体系,与美国等国在安全与经济层面高度协同;另一方面又毗邻全球增长最快的亚太地区。过去几十年,它在中国和亚洲成长中获益良多,未来东南亚、印度等经济体的崛起,也注定与澳洲的资源、教育、服务和资本产生新的联系。在一个全球政治经济愈发不确定的时代,“资源大国 + 制度稳定 + 地缘独特”的组合,使澳洲在全球资产配置中,仍然是一个难以被忽视的权重。


04


从宏观困局到投资机会:

四条值得长期关注的主线


宏观层面的约束往往孕育着新的增长方向。魏睿昊提出澳洲未来 10 年最值得关注的四条趋势,它们既是经济脱困的路径,也是资本市场的重要方向。


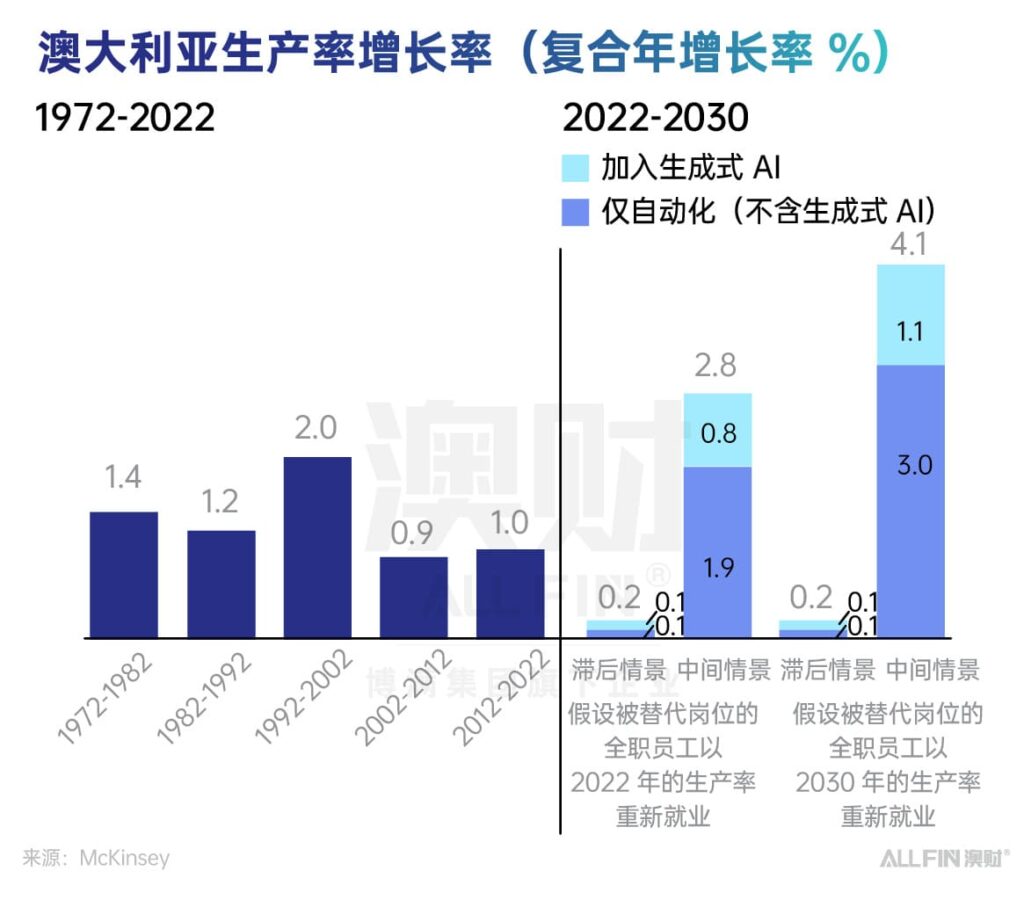
第一条主线是 AI 的广泛应用。AI的宏观增量空间巨大,尤其生成式AI将决定未来生产率增速。对于劳动力成本高、人口增速有限的澳大利亚来说,AI 更像是一场“生产力的解放运动”,而不是就业的威胁。无论是在办公场景、专业服务,还是在教育、医疗、金融等领域,AI 都有潜力显著提升每一个人的单位产出。大模型的底层技术或许诞生在美国或其他地区,但具体的落地应用、行业方案和本地化场景,恰恰是澳洲擅长的部分——就像当年诞生在本土的互联网平台那样,未来很可能会出现一批以 AI 为驱动的新型应用公司。

来源:Mckinsey


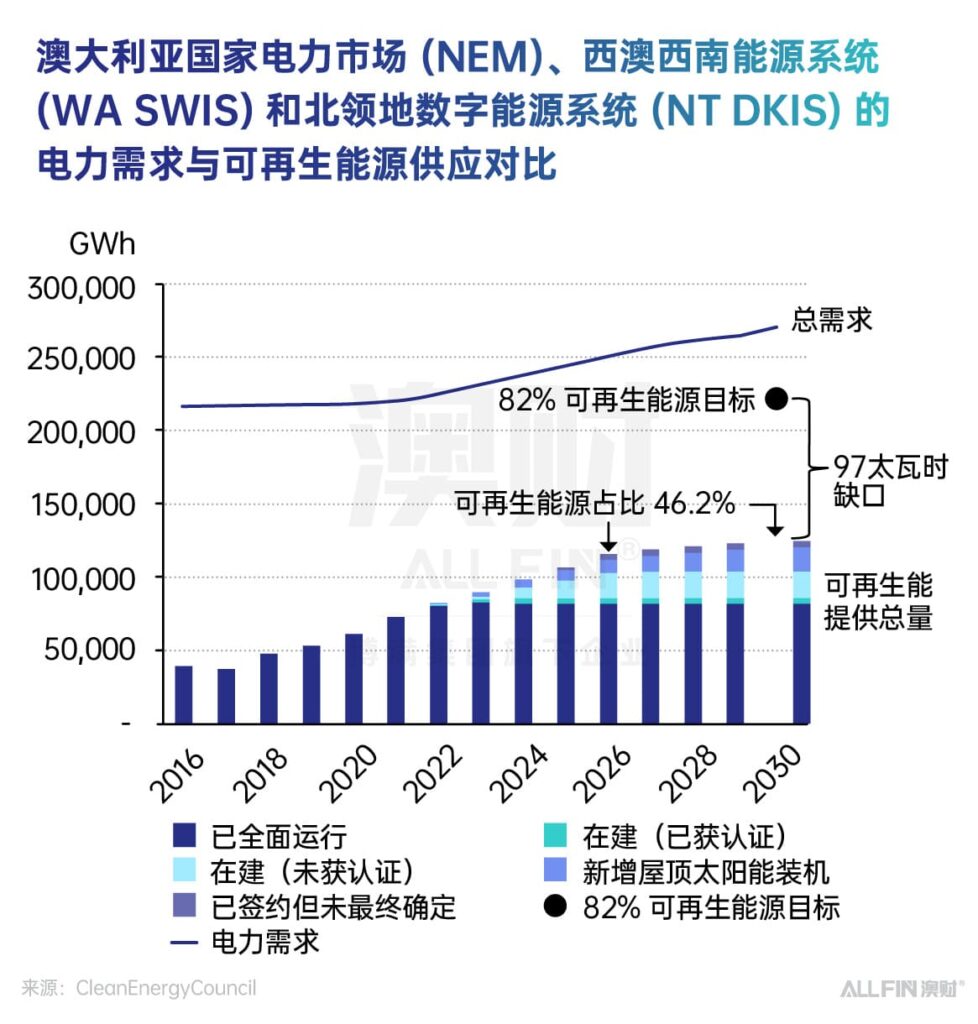
第二条主线是电力系统的升级。一个更加自动化、数字化、依赖数据中心和智能设备的社会,本质上是一个“用电大户”的社会。AI 训练和推理需要海量算力,算力背后是一座座数据中心,而数据中心最终都要回到一条线:电力。与此同时,如果未来要发展更高端的制造业,电力成本与供应稳定性更是基础中的基础。今天澳洲在这一块的短板——高电价、旧能源退得快、新能源上得慢——在某种程度上也意味着未来十多年电力投资与新能源建设的巨大空间。当前,澳大利亚的电力生产结构将越来越多地转向可再生能源。

来源:CleanEnergyCouncil


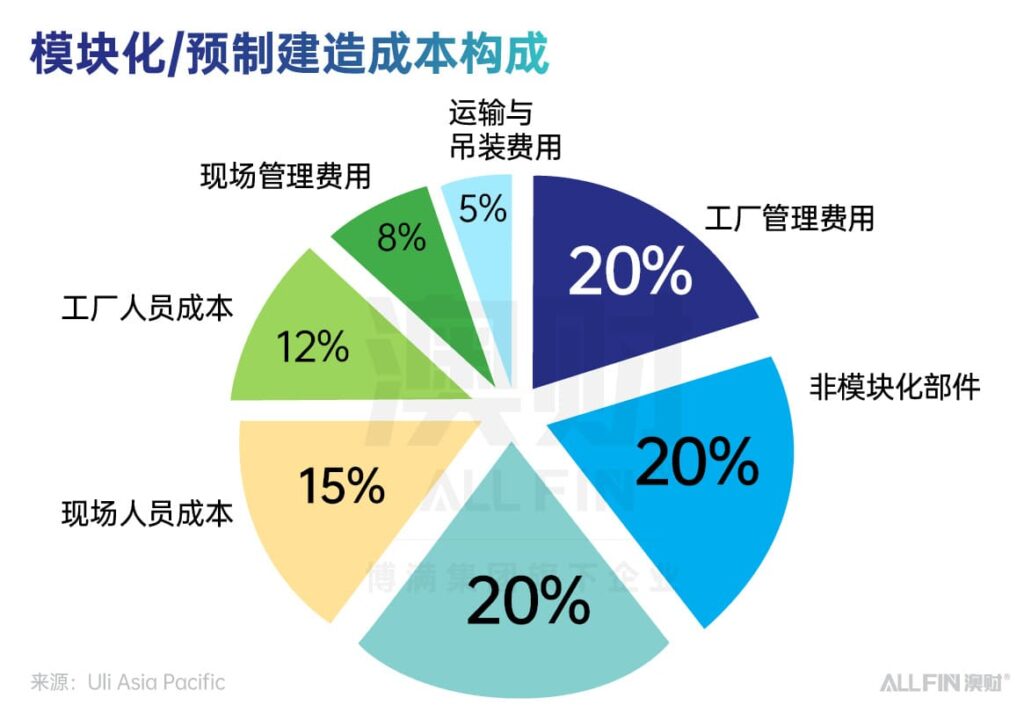
第三条主线落在建筑业的自动化与数字化上。住房危机已经成为澳洲最大的民生议题之一,土地可以批,审批可以快,但真正决定供给效率的是建造方式本身。从传统的现场湿作业,到模块化建筑、预制化构件、大规模工厂化生产,再配合数字化管理和新材料的应用,建筑业完全有机会从“慢、贵、不可控”转向“快、可复制、成本可控”。一旦这一转型真正展开,对相关技术、设备、材料乃至整个产业链,都会打开新的投资窗口。

来源:Uli Asia Pacific


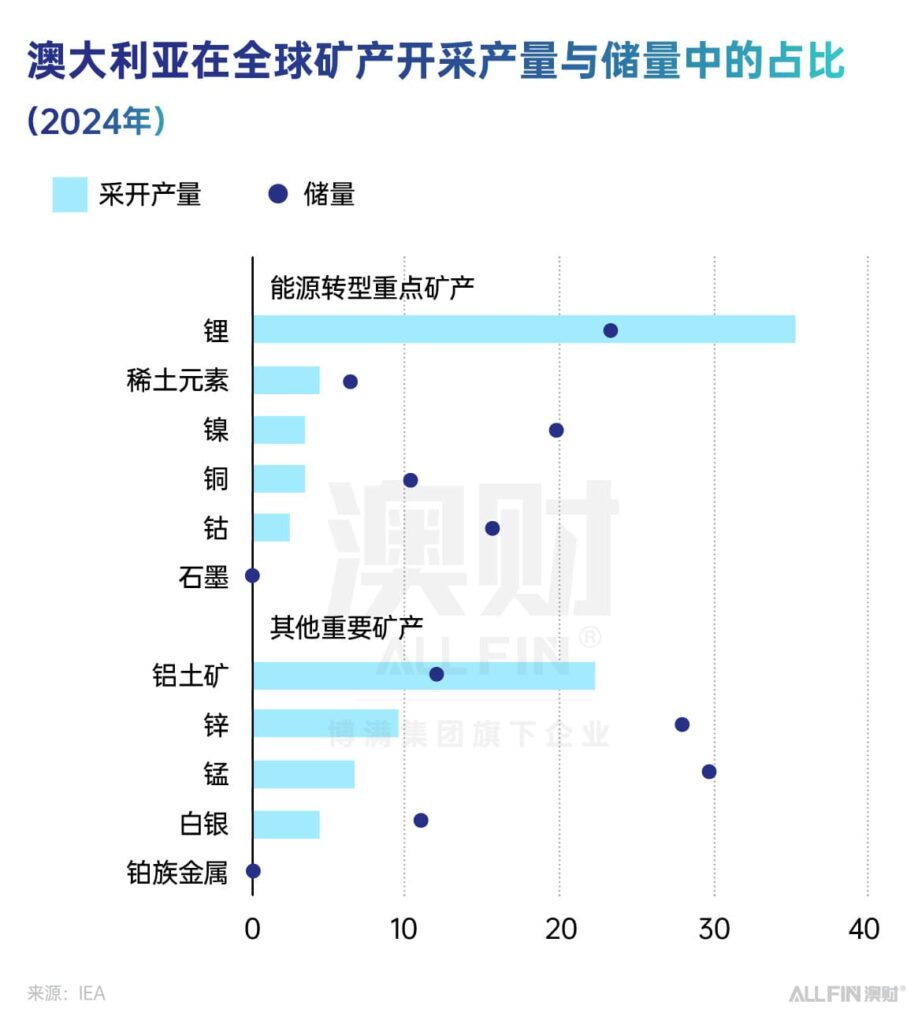
第四条主线,则来自澳大利亚在关键矿产上的特殊地位。全球在能源转型、供应链重构和地缘博弈的多重叠加下,对锂、镍、稀土等关键矿产的需求不减反增,而能够提供稳定、规则清晰、政治风险可控供应的国家并不多。作为少数拥有丰富矿产资源、同时又是成熟法治国家的经济体之一,澳大利亚自然成为欧美在战略资源布局上的重要伙伴。关键矿产不一定能托起整个澳洲经济的新一轮腾飞,但在一个不确定的世界里,它为这个国家锁定了一个长期、稳定、具有议价能力的位置。

来源:IEA


05


结语:

复杂,不是绝望,

而是磨时间与选方向


2026年会不会更好?如果只看明年,澳大利亚的经济很难出现显著改善:低增长可能持续,通胀粘性难消,劳动生产率短期难以提升。然而,从更长的时间尺度来看,澳洲依然具备坚韧的经济基础——人口、教育、制度与资源优势皆不容忽视。

在这样的基础之上,AI 的生产力革命、电力系统的重构、建筑业的工业化升级,以及关键矿产的战略价值,将成为观察澳洲未来的四条关键线索。复杂时代,从来不是离场的理由,倒更像是重新审视赛道与定价的起点。对于澳大利亚,这句同样成立。


作者:魏睿昊

编辑:Marcia

免责声明:博满集团(Boman Group Pty Ltd, ACN 624 683 325)子公司博满资本(BMYG Capital Pty Ltd, ACN 609 379 044) 是澳大利亚金融执照持有人(AFSL:505332),基金投资经理博满资管(Boman Asset Management Pty Ltd,ACN 133 561 887)是博满资本的授权代表(AFS No. 1275633)。基金产品仅接受专业/机构投资者(《公司法》所指),不接受零售投资者。对于本文件中包含的任何信息、观点和结论的准确性、及时性或完整性,博满集团不作任何陈述或保证。任何前瞻性陈述并非对未来业绩的保证或陈述,切勿过分依赖。基金为风险投资,请详细阅读基金投资备忘录对投资风险进行评估,投资者有失去本金投资的风险。本文件中所含信息仅为一般信息,不构成财务、税务或法律咨询意见或预测,未考虑个人目的、财务状况或个人需求。在按照本文所含信息采取行动或进行任何申购或持有金融产品决策前,您应基于个人投资目的、财务状况或个人需求考虑本文所含信息的适用性。更多基金产品详情请参阅基金投资备忘录,最终解释权归博满集团所有。

How Chinese Companies Can Succeed in Australia: John Brumby on Chin to Chin (Boman Group)

Chinese companies succeed in Australia when they treat entry as joining a society, not just funding a project. That is the core advice of John Brumby AO, former Premier of Victoria (2007–2010), in the first episode of Qin Jian (《秦见》). The series is produced by ALLFIN (澳财), the Chinese-language investment
首席说 | 在复杂中前行:2025 的澳洲,离“更好的 2026”有多远?