澳洲四次加息,
资产价格全面下跌
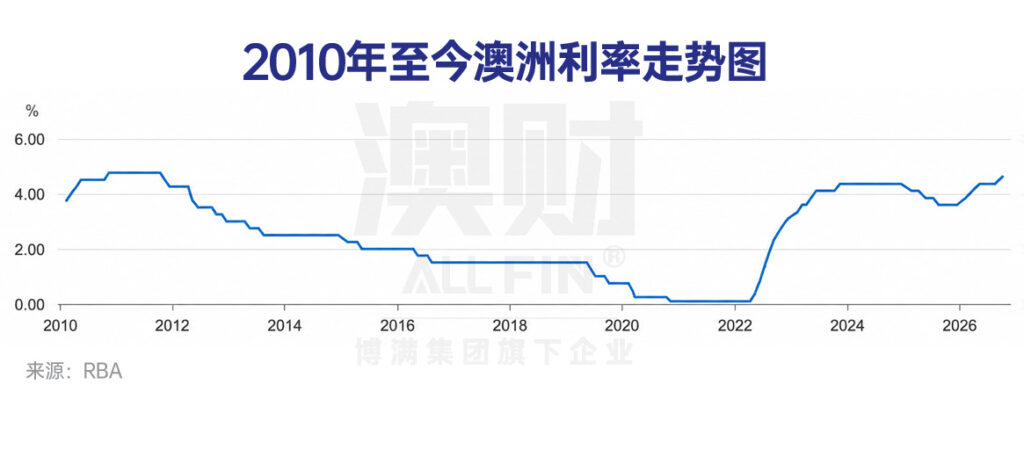
9月29日,澳洲央行RBA将现金利率上调25个基点至4.60%,这是今年的第四次加息,也是2011年11月以来的最高水平。
一天之后,澳洲统计局(ABS)公布8月消费者物价指数CPI:头条通胀从3.5%回升至4.0%,核心通胀连续第三个月停在3.6%。
在通胀和利率决定的前一周,澳洲统计局ABS公布8月失业率,达到了疫情后最高 – 4.6%。
很明显,央行连续加息之后,澳洲通胀还没有控制住,但是失业的问题已经开始凸显。而副作用更大 – 全澳的房价已经开始全面下跌了。
Cotality 10月1日公布的数据显示:澳洲全国房价9月下跌1.1%,连续第六个月下跌,较3月高点累计下跌5.2%,全国同比涨幅已经归零。
其中,悉尼和墨尔本现在领跌全澳,在年度数据方面两地分别下跌了 7.3%和6.4% 。之前表现较好的城市,如珀斯和布里斯班,也都已经回吐了先前的涨幅,这两个城市的下跌幅度在本季度也都达到了4.7%和4.5%。
不仅价格下跌,成交量也下跌,销售的周期在拉长。数据显示,成交量同比下降19.1%,库存增加23.1%,售房周期从23天拉长到39天。
因此,不少银行和分析机构判断:本轮峰谷跌幅的预测在9%至13%之间,有可能是四十年来最差。
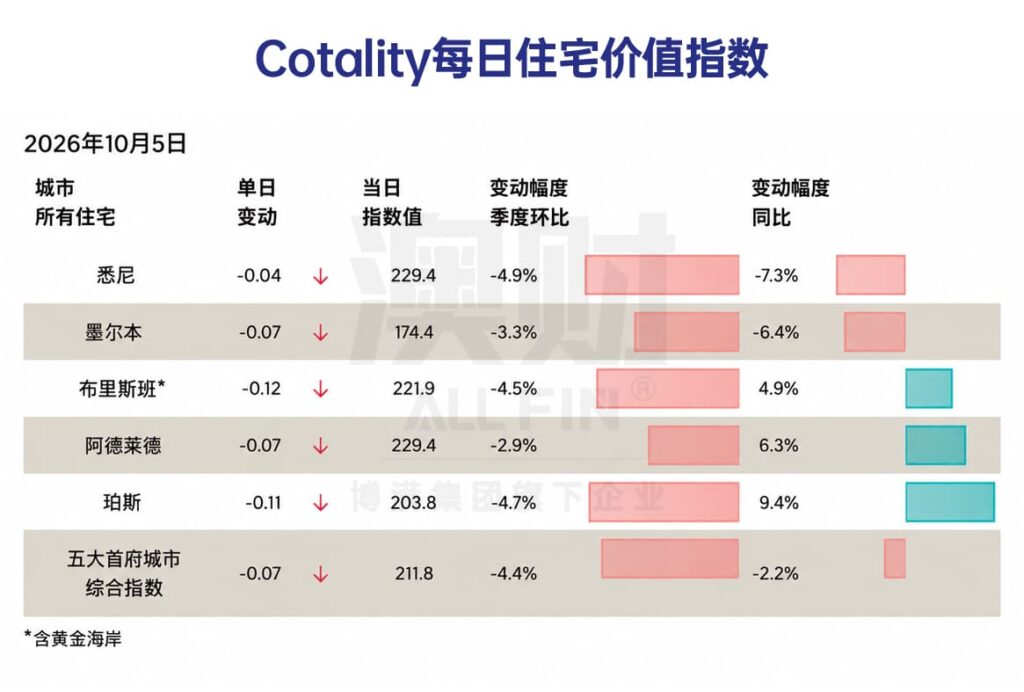
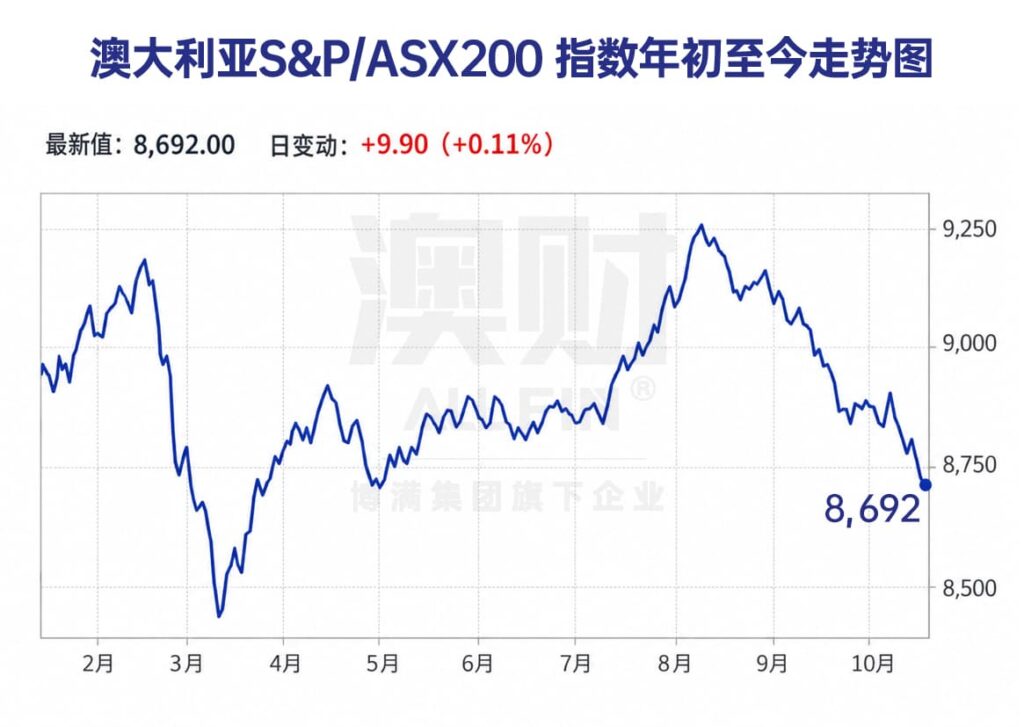
地产下跌的同时,股市,澳元也在下跌。
澳洲的股市也在9月份下跌。经历了第一季度的上涨、第二季度的下跌,以及第三季度的上涨之后,进入到第四季度又出现了回调,9月以来回落约6%,9月29日收于8,690点左右。基本上一年之内没有任何涨幅。
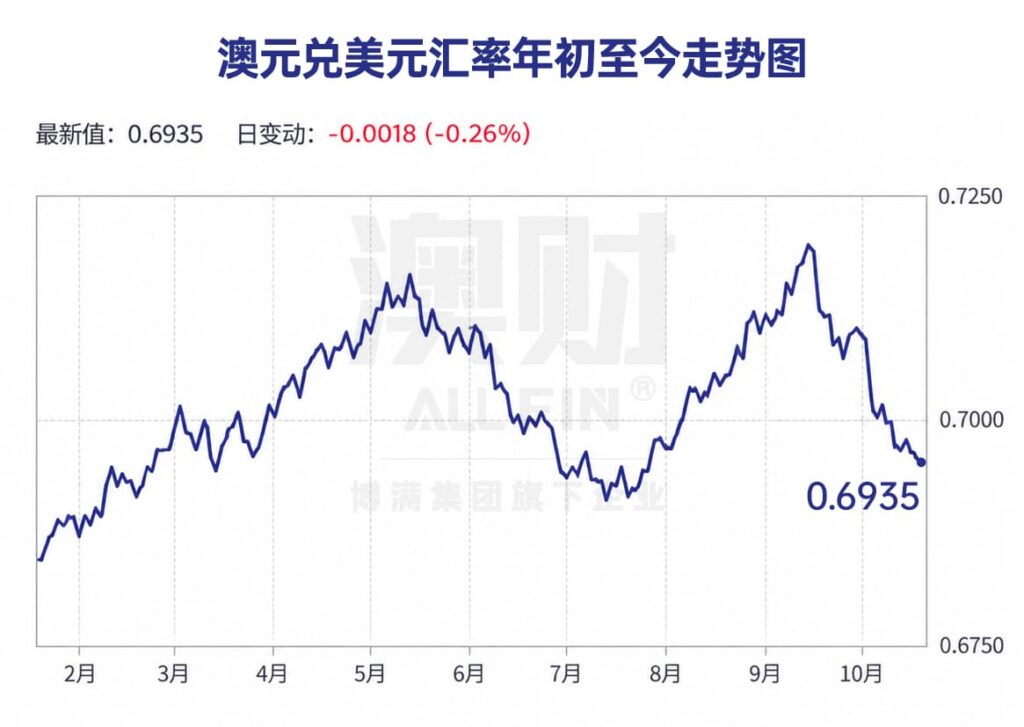
从理论上讲,加息会支撑本币。但9月29日加息当天,澳元不涨反跌,跌破0.70美元。不少经济学家纷纷表示,尽管澳洲还有可能在进行加息,但是持续加息可能会带来的潜在负面影响,已经超过了加息本身对货币的支持。这就意味着,实际上金融市场已经开始不看好澳元能够保持强势。
资产价格下跌,资产成本却提高了。
加息之后,澳洲主要银行争先恐后的对贷款加息,幅度甚至高于央行的加息力度。而加息带来的成本不仅仅是房贷,还有澳洲政府支付的利率。
联邦总债务预计在2026–27年度首次突破1万亿澳元。9月中旬,澳洲10年期国债收益率升至5.41%。对政府而言,这意味着更贵的融资:议会预算办公室(PBO)口径下,联邦与州合计的利息支出将从2026–27年的542亿澳元升至2029–30年的772亿澳元,三年增长42%!
澳洲政府虽然整体财政依然健康,但现在将持续面对利息支付越来越高、融资成本上升的问题。一方面,评级机构也开始吹风 – 澳洲的信用评级需被仔细关注。而这最后为利息买单的,都还是澳洲纳税人。
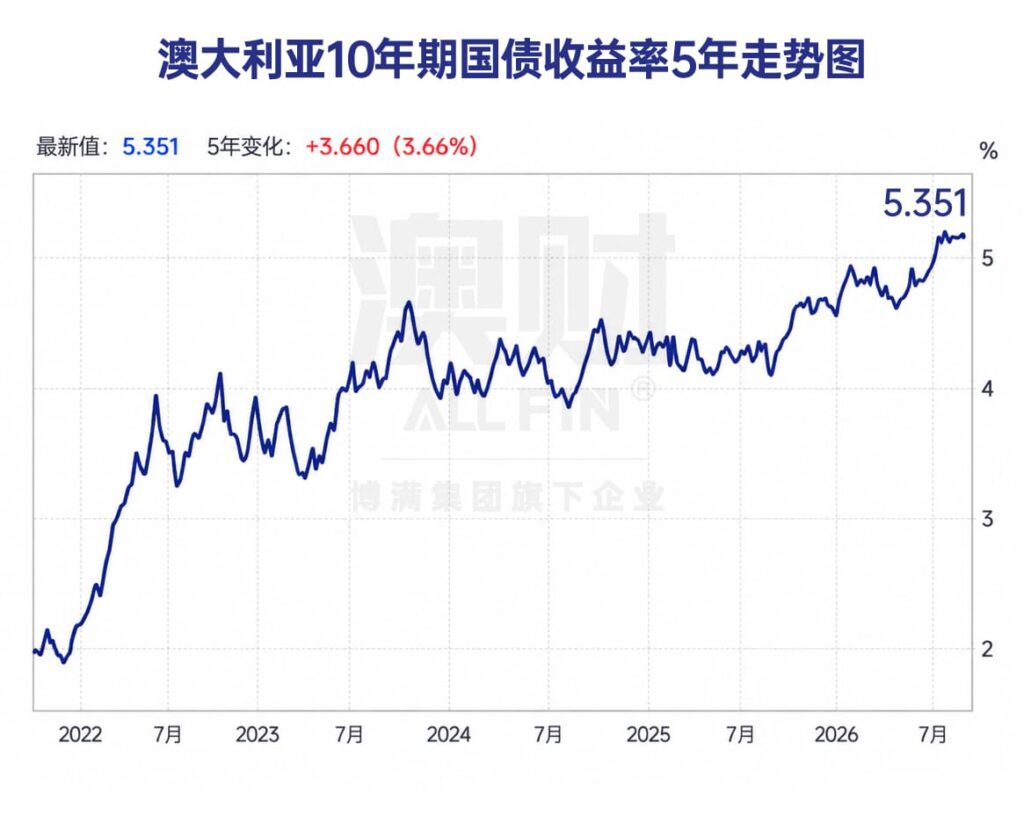
也就是说,在连续加息后,澳洲的通胀还没有被控制住,但是地产、股市、澳元都纷纷下跌,澳洲政府和老百姓所支付的利息成本在不断攀升。澳洲的经济学家还普遍预测,澳洲还会继续加息,有可能还会再加,甚至两到三次。
事实上,澳洲的通胀比全球很多国家更加顽固。澳洲通胀的背后,不是简单的能源价格问题,而是长期的经济结构问题。更严重的是,现在的加息有可能根本治不了通胀。而加息所带来的结果甚至是灾难性的,会在长期打击澳洲的可投资性和增长潜力。
澳洲在历史上也出现过通胀更加严重的时期。以史为鉴,已经证明了真正能解决通胀的问题,靠加息是不行的,最终靠的是制度,是改革。
澳洲怎么会这样了?本文想从澳洲的加息出发,用事实来剖析和回答四个问题:
通胀 – 为什么比其他国家实际上更加严重?
加息 – 这件事情为什么治不好澳洲的通胀?
办法 – 有用的药方是什么?
这对生活在澳洲,或投资在澳洲的所有人意味着什么?
答案并不复杂,但是实现起来也许非常困难。
01
澳洲的通胀为什么控制不住
澳洲的通胀
绝不仅仅是油价的问题
在澳洲央行公布了加息的利率决定之后,澳洲财长 Jim Chalmers 在媒体上表示:中东问题是造成澳洲通胀的主要原因。
的确,霍尔木兹海峡与伊朗局势带来的能源冲击是全球性的。经合组织OECD数据显示,7月OECD整体能源通胀高达11.6%,已连续四个月高于10%。所以加息是全球行的,9月中旬,美联储、欧洲央行、日本央行、新西兰央行几乎同步加息。
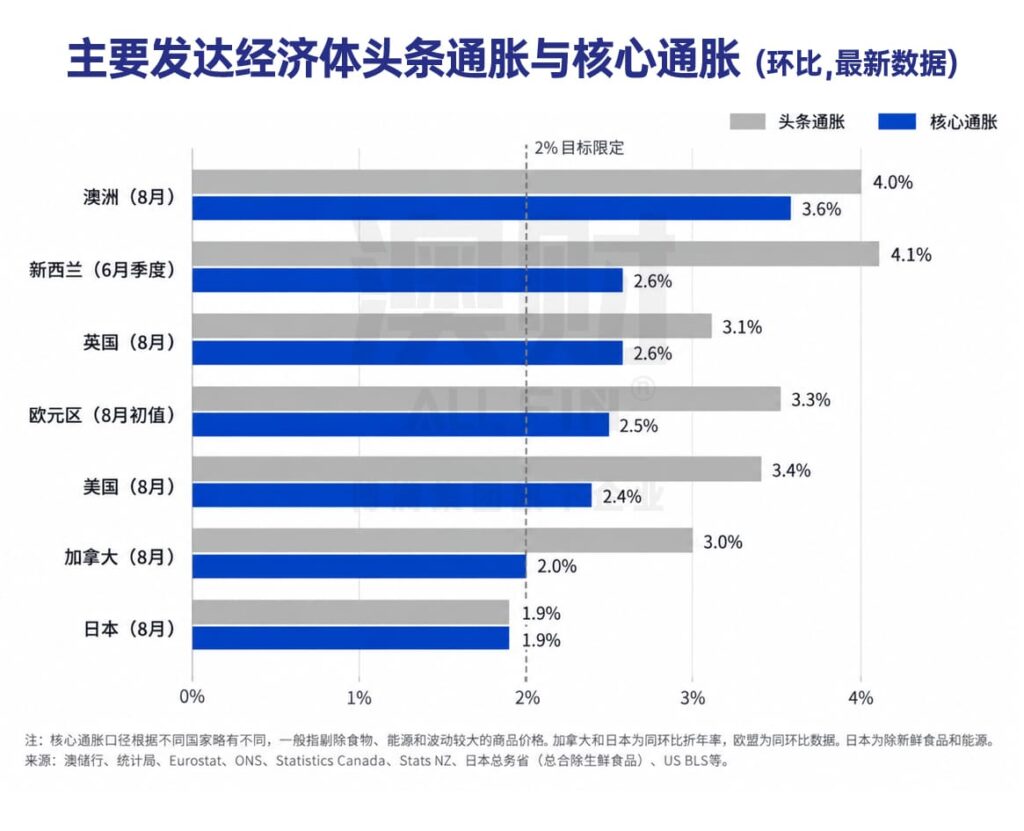
但问题在于:头条通胀率和核心通胀的表现很不一致,澳洲的核心通胀高于其他国家。
尽管通胀都在涨,但是美国、欧元区、英国、新西兰和加拿大的核心通胀大多已经回落到2.0%至2.6%之间,OECD预计2026年发达经济体核心通胀平均约为2.7%。
澳洲则仍然是3.6%。这意味着,中东局势可以解释为什么头条通胀重新上升,却解释不了为什么澳洲的通胀比其他国家要高。
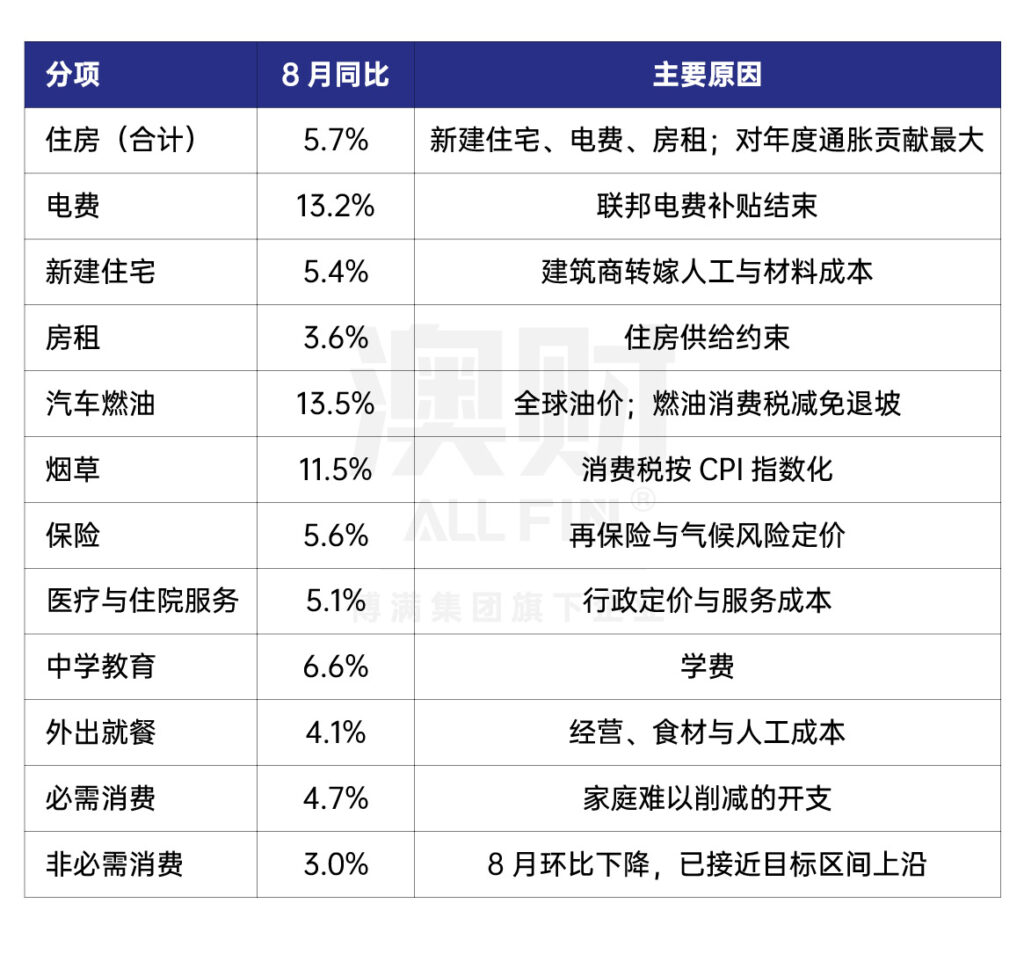
如果仔细看看澳洲的消费者物价指数CPI,就会发现 – 澳洲的通胀绝对不是油价这么简单。
汽车燃油同比上涨13.5%,确实十分醒目。但更值得注意的是:电费上涨13.2%,教育费用上涨6.6%,必需消费整体上涨4.7%。这些项目大多不是家庭可以轻易削减的开支,也并非单纯由国际油价决定。是“必须地”。生活在澳洲的人,就会明显地感觉到这是一个真实的澳洲物价在全面上涨的样子。
以房屋类别为例,澳洲新房的建设成本增长了 5.4%,房屋里面也受到电价的影响,而且租金也继续增长了 3.6%。如果建材和建造的成本加上劳动力成本出现了上涨,租金根本不可能下得来。
因此,澳洲当前最棘手的并不是“油价上涨了多少”,而是能源以外,其他所有的成本都在上涨。
面对这样的通胀结构,加息的作用其实很清楚:它能压低需求,却无法直接增加供给。利率可以减少一个家庭能借多少钱,却不能增加建筑工人;可以让消费者少去一次餐厅,却不能降低孩子的学费;可以抑制企业投资,却不能降低电网成本、保险费和学费。
结果是,消费和就业市场先开始降温,物价却没有同步回落。
结论很明显:澳洲就算继续加息,也控制不了通胀的问题。而且政府的政策也是推高通胀的原因之一。
政府也在为通胀火上浇油
面对生活成本压力高企,澳洲联邦政府选择了最简单粗暴的做法:补贴。
5月预算中的电费补贴、燃油消费税减免以及新的工薪阶层税收抵扣,一项补贴加一项补贴,到期了之后再重新推出一遍。
这些措施的确在帮助这个澳洲的老百姓们,但在经济在存在问题:补贴可以压低当期通胀CPI,却没有降低真正的成本。所以,一旦补贴退出,价格会重新跳升,油价和电价补贴后的价格大幅度反弹就是这个原因。
而且这样的政策非常容易让人上瘾。一旦政府停止了补贴,通胀起来以后,就会导致老百姓怨声载道,会让政府不得不再次用类似的方式进行市场干预。
更何况澳洲财政规模仍然偏大。
政府支出占GDP约26.9%,为四十年来除疫情时期外的高位。尽管财长Chalmers强调政府开支的最终需求增速已经明显放缓,但是随着利息的整体增长,澳洲政府支付的利息也在增加,这最后依然是要靠纳税人来买单的。
所以补贴的办法只是治标不治本,甚至会因为增加政府开始继续推高通货膨胀。
高利率,高通胀,高失业
通胀高了,如果经济好,那么工资也会涨,成为正面循环。但是很遗憾,在通胀被控制之前,随着资产价格下跌,澳洲的劳动力市场也已经在恶化了。
最新的劳动力市场数据显示:就业市场正在降温,而且新增岗位的质量值得关注。8月新增就业接近4万人,但全部来自兼职,全职岗位反而减少6,300个。而且,工资跑输物价。6月季度工资同比增长3.2%。
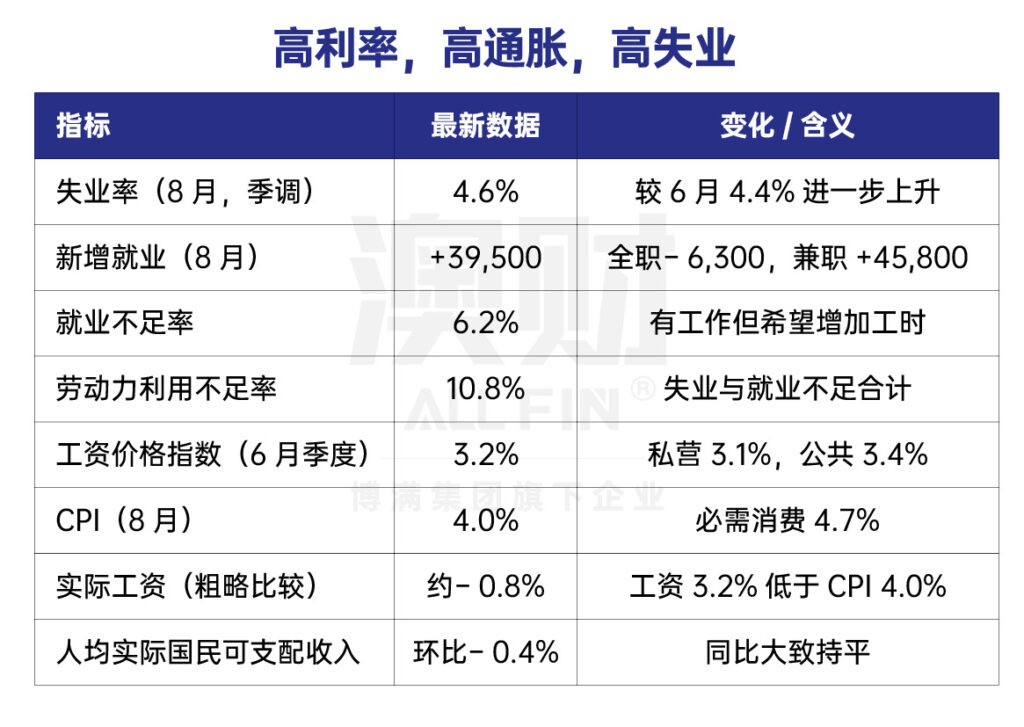
澳洲的现状是:通胀上涨,物价高了,所以加息。加息意味着老百姓生活成本和通胀一起提高,购买力下降。同时,失业率增长,工资增速不及通胀。然后,自己家的房价下跌了,股票没涨,出国发现澳元也不强。
老百姓怎么可能会有幸福感?这就解释了澳洲当前怨声载道的民怨。
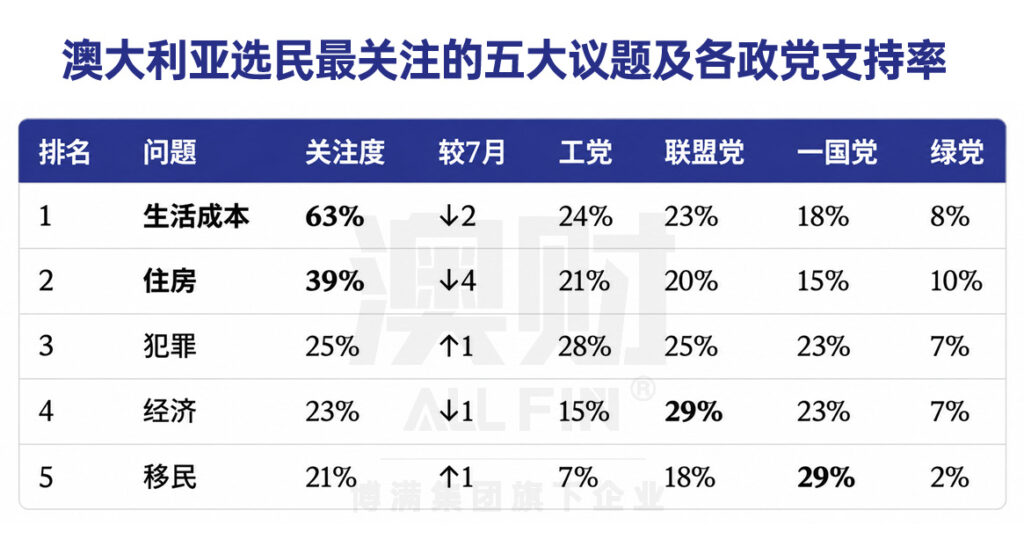
从澳洲最新的民调上来看,生活成本是现在老百姓最关心的核心问题。所有党派的民调结果都指向了这同一个问题。其次就是住房。本质上来讲,老百姓受尽了物价上涨之苦。
因此,不论是执政党还是反对党,都会把这个问题作为核心:要么是宣传自己的解决办法,要么就是攻击其他党派在应对这个问题上的无能。
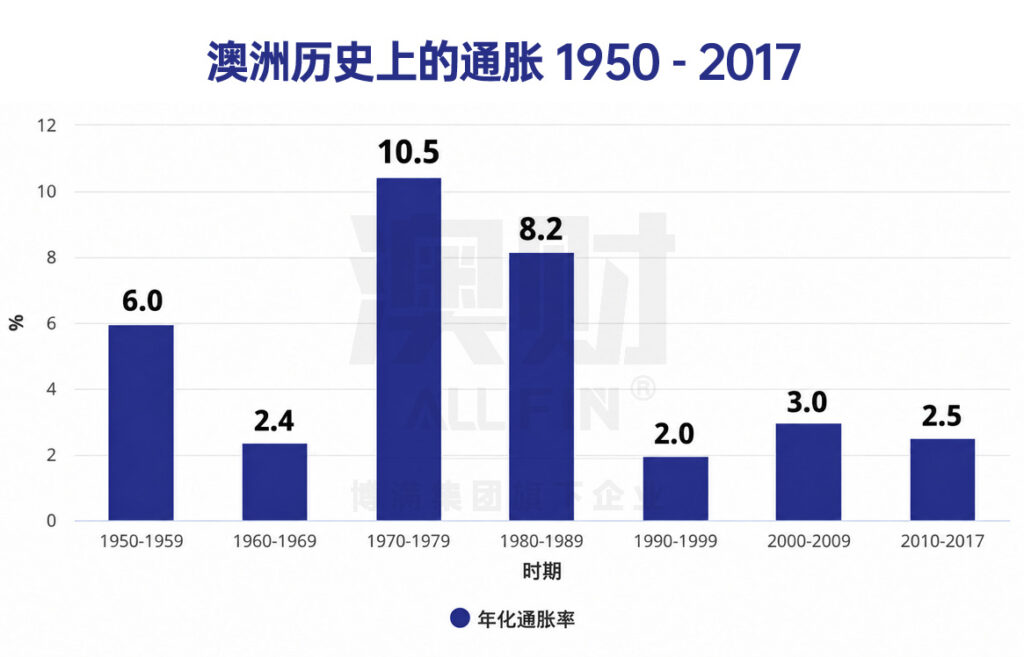
这并不是澳洲第一次经历通胀高涨。从1970年代中期到1990年代初,澳洲的通胀在将近二十年里居高不下:两次石油危机之后,通胀一度冲上17%,远比今天严重。
而当年的情形与今天惊人地相似:油价是导火索,真正让通胀变得顽固的,却是国内的财政扩张、工资机制和过热的需求。理解那段历史,就能从中找到澳洲当年是如何、又付出了什么代价,才最终把通胀控制住的线索。
02
以史为鉴:
油价和通胀都可以被解决
澳洲今天面对的困境,其实并不陌生。
1973-74年,第四次中东战争,阿拉伯产油国实行了石油禁运,导致第一次石油危机爆发。石油油价从 3 美元涨到了 12 美元,上涨了 4 倍。澳洲受到的直接冲击甚至比很多发达国家更小。当时巴斯海峡油田已经能够满足国内约三分之二的原油需求,国内油价又受到政府管制,并没有立即跟随国际油价暴涨。但到了1975年初,澳洲通胀仍然冲到约17%。
原因并不完全在石油,而更多来自国内:财政支出快速扩张,宽松的货币环境与工资上涨相互叠加;1974年,澳洲工资一年上涨超过25%。外部石油危机只是点燃了火柴,真正让通胀燃烧起来的,是澳洲自己的财政、工资和需求。
1979 到 80 年,伊朗伊斯兰革命导致两伊战争,油价从 14 美元涨到了 40 美元。这个时候,澳洲已经开始按照国际价格为国内原油定价,能源冲击更加直接。但即使油价冲击逐渐过去,通胀依然顽固。1981年,当时澳洲集中工资制度瓦解后,各行业重新展开工资谈判,新一轮工资上涨随之而来。到1982–83年,通胀仍高达11%至12%。
两次石油危机的路径几乎如出一辙:外部冲击推高了物价,国内的财政、工资和需求机制,则把一次性的价格冲击变成了持续的通胀。
当通胀变得顽固之后,政策选择也同样熟悉:加息。
问题是,加息的代价往往来得比通胀下降更快。1974–75年的信贷紧缩令经济急剧放缓,失业率从约2%升至5%左右,但通胀只是从约17%的高峰回落到10%左右;1981–83年,高利率、全球衰退和严重旱灾叠加,失业率最终升至接近10%,通胀虽然回落,却仍没有真正回到低位。
这段历史最值得今天警惕的地方,是一个简单事实:利率可以把经济压下去,但如果造成通胀的制度没有改变,经济衰退并不等于通胀问题已经解决。
从第一次石油危机到1990年代初,澳洲用了将近二十年才真正摆脱高通胀。到了1980年代中期,当多数发达经济体的通胀已经降至3%至4%左右时,澳洲仍然徘徊在8%至9%。澳洲通胀比同类经济体更顽固,并不是今天才出现的现象。
回顾这段历史,不难看出澳大利亚的石油行业早已经今非昔比。
在 80 年代,几乎三分之二的需求都可以自给自足。然而现在,在今年危机的高峰时期,柴油和汽油都只剩下不足 30 天,远低于国际能源署(IEA)要求的 90 天储备。
50 年之后的今天,巴斯海峡项目早已退役,8 家炼油厂只剩下 2 家,九成的燃料依赖进口。现在的澳洲在能源上对抗外部冲击的能力,比 70 年代、80 年代要脆弱得多。
真正治病的,
是改革
那应对 70 和 80 年代的石油危机,澳洲是如何解决问题的呢?- 正确的制度改革。
1975 年澳洲曾经实行工资指数化,按照 CPI 通胀来进行调整。但是进入 80 年代,强势的工会不满足于只按 CPI 上涨,因为矿业的繁荣开始向雇主施压。这个制度在 81 年被放弃,一下子导致了工资全面爆发。看起来对工人是好事情,而且也在 81 年推出了 38 小时工作制,工资大幅上涨。
但代价来得很快:工资暴涨导致了高利率和经济衰退。到了 82、83 年,澳洲就已经陷入经济衰退。
1983年,Bob Hawke霍克政府与工会达成《物价与收入协议》(Prices and Incomes Accord),用工资节制换取医保、减税和养老金等“社会工资”,试图切断工资与物价相互推动的循环。企业因此松绑,然后重新进入到了投资和用人。
与此同时,一系列更深层次的改革开始推进:澳元自由浮动、金融体系逐步开放、关税下降、竞争程度提高,财政政策也开始更加重视纪律。结果是,在就业恢复增长的同时,通胀从两位数逐步降至5%左右。
1980年代后期,金融自由化后的信贷扩张和资产泡沫又把通胀推高,随后澳洲进入1990–91年的严重衰退,失业率升至约11%。接替了霍克政府的Paul Keating基廷政府,继续加速澳洲的制度性改革,随即在 1992 年推出了超级年金计划(Superannuation),创造了今天 4 万亿澳元的资金池;同时开始进入监管放松阶段,最直接的就是联邦银行、澳航(Qantas)等澳洲国企开始走向私有化。
而后面接棒的John Howard霍华德政府,则在 1996 年确认了央行的独立性,并偿还了联邦政府的债务,实现多年的财政盈余;还在 2000 年推出了消费税(GST)改革,完成了基廷政府 80 年代所有没能完成的事情。
在整个 90 年代,澳大利亚的生产率在发达国家中名列前茅,为澳洲带来了将近 30 年的繁荣。
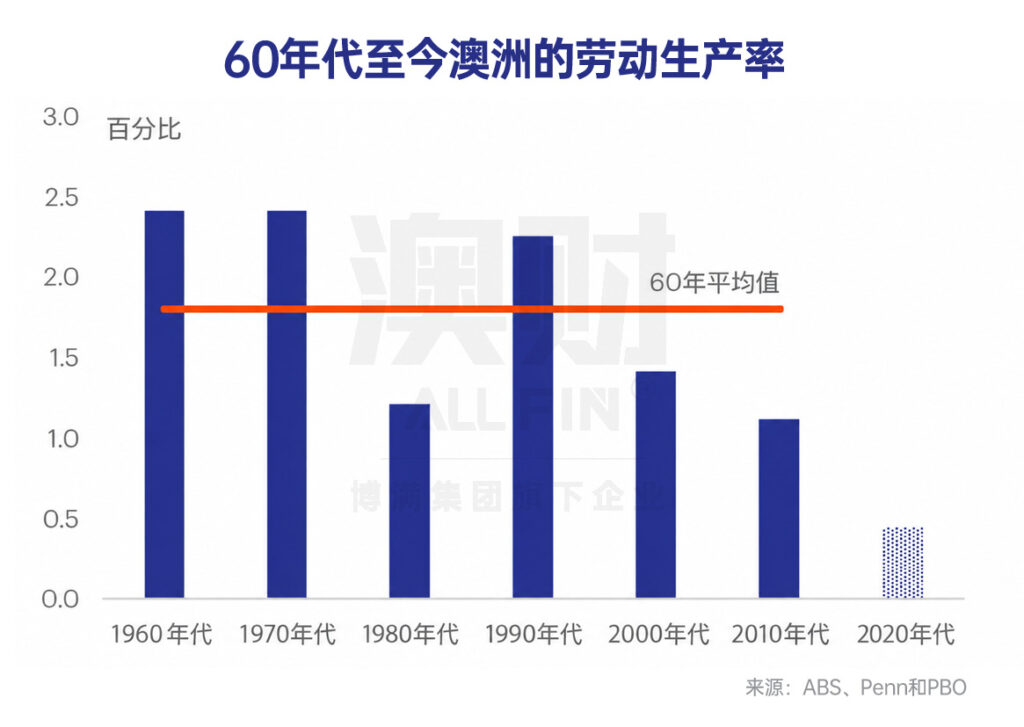
可见,外部通胀是可怕的,的确能够带来重大的经济影响。然而,这并非没有解决的办法。
从霍克和基廷政府到霍华德政府,一系列去监管、减少监管、释放生产力、进行全球化以及吸引移民等政策,都实现了澳洲在疫情之前将近 30 年经济无间断增长的发达国家神话。
无论是工党政府还是自由党政府,做出正确的政策都是需要魄力的。在这个过程当中,一定会受到社会不同行业的抵触。但是,坚持做困难却正确的事,最终让这些政府直到今天都受到澳洲、甚至是全球政商界及各界人士的尊重。
那现在的澳洲政府是否有这样的改革的远见和魄力呢?
03
今天的澳洲政策有没有对症下药?
澳洲的通胀为什么控制不住
如果历史给出的答案是制度改革和提高生产率,还是解决通胀、刺激经济增长的办法。按这个标准去看现在阿尔巴尼斯总理和查尔莫斯财长的政府政策,大家就要失望了。
五月预算:
一次计入史册的税改
5月12日,阿尔巴尼斯政府推出了新一轮近些年来最大的一次税改。税改广度之宽,影响之深,让澳洲各个行业措手不及。政府的政策不仅对选举之前的承诺食言,甚至做出了一系列还在修修补补的、明显考虑欠周全的税改。其中包括:
资本利得税(CGT):自2027年7月1日起,50%折扣改为按通胀调整加最低30%税率;
负扣税:新购入的既有住宅不再享受,仅限新建住宅;5月12日前持有的物业受祖父条款保护;
全权信托:自2028年7月1日起适用30%最低税率。
税改政策之后,甚至可以用震惊和愤怒来形容澳洲商界和学界的反应。
合规成本。澳洲注册会计师公会(CPA Australia)9月25日估计,仅全权信托改革一项,全澳约85万个全权信托为弄清如何应对所需的专业咨询费用就将达20亿至28亿澳元,约790万小时的专业服务。CPA强调:“这是弄清答案的成本,不是遵从的成本,也不是缴税的成本。”企业和家庭重组架构的成本还不在其中。
投资环境。澳洲商业委员会(BCA)在预算当晚表示,担心CGT和负扣税改革的”复杂性和净影响”会”让澳洲成为一个更不受欢迎的投资地”,并对住房供给产生影响。8月25日的年度晚宴上,BCA首席执行官Bran Black再次批评预算中的税收措施”让澳洲对投资的吸引力下降”,并指出澳洲在42个国家的全球投资竞争力指数中仅排第21位。
创业者与投资人。 预算前后,科技创业者公开警告取消CGT折扣对初创企业和员工持股”将是灾难性的”。在澳洲的创投圈,如最著名的风投公司Airtree联合创始人Daniel Petre,和Square Peg创始人Paul Bassat等都公开批评政府的做法,甚至建议创业公司选择离开澳洲。
反对党还创造了一个名词叫做“寡妇税”(widow’s tax)。
根据 5 月 12 号税改的规定,只要房产的所有权发生变化,祖父条款就失效。结果就是,如果夫妻共同持有投资房,在一方去世或双方离婚而重新分配房产的情况下,在世的配偶或分得房产的一方会失去保护,被迫支付 30% 的最低税。联盟党表示,可能有将近 70 万套房产会受到影响。
随后工党修改了这一点。
但是,这个案例展现出了立法的仓促性:一项影响几十万套房子的改革,在死亡和离婚这种最常见的产权转移形式上,居然出现了这么大的漏洞。这也说明了复杂性的代价,每一项豁免和修补都让税制变得更加复杂,同时也体现了其政治成本。这种仓促、不完善的考量,最终成为了反对党攻击执政党最好的理由。
尽管税改备受诟病,但是阿尔巴尼斯政府依然坚持,这是正确的事情。其实理由是:代际公平和住房可负担性。有点类似于“房子是用来住的、不是用来炒的”这样一个目标,让年轻人都可以实现“澳洲梦”。
但是,事实上这次改革所带来的负面影响,甚至波及到了改革原本最想帮助的那群人。
5%首付:
一个由政策制造的负资产群体
为了帮助老百姓买房,阿尔巴尼斯政府在一项政策上体现得最为具体:5%首付购房计划(Home Guarantee Scheme)。
2025年10月,联邦政府大幅扩大这一计划:首次购房者只需5%的首付,由政府为其余部分提供担保,免去贷款抵押保险。一切看起来都很美好。
计划推出后,大批首次购房者在政策推高的价格上、用最薄的首付、在周期的高点入市。而这些年轻人没有迎来他们所预期的房价的上涨,随后是四次加息和六个月的房价下跌。
我们算一笔简单的数字:5%的首付,只要房价下跌超过5%,就会被完全吞掉。 全国房价已较3月高点下跌5.2%,悉尼较2月高点下跌8.6%,墨尔本较去年11月高点下跌7.2%。在这些市场的高点附近用5%首付买入的家庭,按所在城市的平均跌幅计算,账面上已经资不抵债。如果算上印花税和交易成本,亏损还要更深。据《澳洲金融评论报》AFR报道,截至7月,已有超过3万名首次购房者面临潜在负资产,一年间增加了约五倍,而这还是在9月新一轮下跌之前。Cotality的数据显示,2025年8月以来的所有买家中,约三分之一已处于账面亏损。
一项旨在帮助年轻人买房的政策,在房价最高点把他们引入并推进了房市,然后政府自己的加息周期和税改,让他们全面进入到了亏损状态,不仅如此,还提高了他们的房贷持有成本。
当然,这不能说政府是有意而为之。随后发生的中东冲突推高了通胀,这确实也是事实。但是,这明显体现出来的是住房政策、财政政策、货币政策之间缺乏完善规划和彼此不协调的直接结果。
减少了移民,
澳洲就能好起来吗?
看到这里,我想读者们都可以理解,为什么澳洲的老百姓似乎对政府有如此的不满。2026 年 10 月份的数据显示,阿尔巴尼斯和查尔默斯的支持率创下历史新低。尽管一国党的党魁 汉森Pauline Hanson 的支持率依然不高,但是一国党整体的支持率已经超过工党。
一国党最主要的政策,那就是反移民。在愚政面前,移民总是替罪羊。
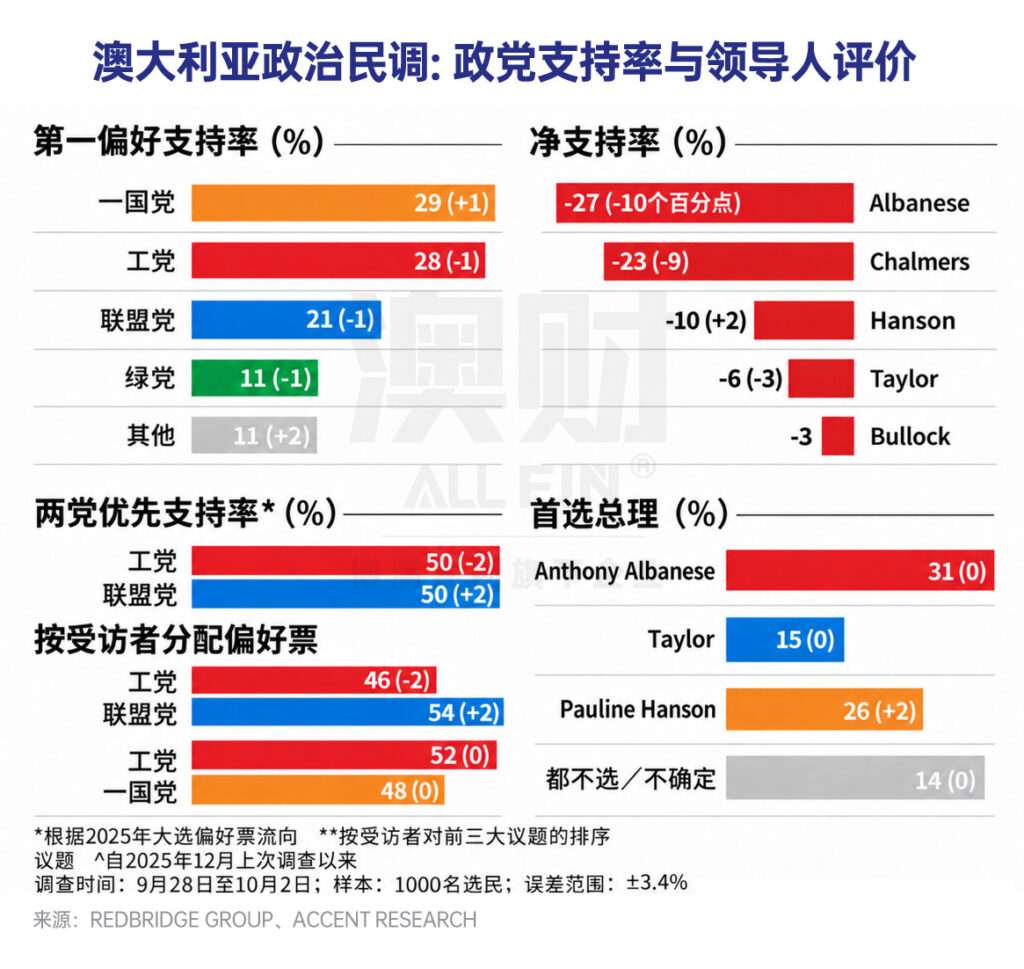
在民调压力下,阿尔巴尼斯联邦政府,和自由党都在缩减移民人数。
9月17日,内政部长伯克Tony Burke宣布,净海外移民目标从目前的约29.2万下调至2026–27年度的24.5万,并自2027–28年度起降至每年22.5万;同时为打工度假签证第二、三年引入抽签制,限制学生签证”跳签”和随行家属,技术移民向医疗、建筑、教育、国防、资源、农业等行业倾斜。
10月6日,反对党领袖Angus Taylor公布联盟党的移民方案,自称是”这个国家历史上最大的移民削减”,年目标仅10万,减少三分之二。
而一国党的目标是实现“移民负增长”。
核心的问题是,他们的政策全部都在减少移民的增长,但是没有办法回答两个问题:
经济代价是什么?没有任何人在仔细地算这笔账。
现在澳洲除了技术移民以外,是否也需要重新开放投资移民?也就是重新吸引那些能带来资金、带来正确生产力能力的群体。目前没有人讨论这个问题。
对于移民对澳大利亚是否有利的这个问题上,澳洲政府早就已经有了答案。
早在 2021 年,人口中心和 OECD(经合组织)就调查了移民对澳大利亚的经济影响。随后在 2023 年和 2024 年公布的数据明显显示出:
澳洲人口的 30% 是移民,人口增长是澳洲能够维持 30 年经济增长的核心原因之一。移民提升了劳动生产力,提高了澳大利亚的就业能力,也提升了澳洲的创新能力。
澳洲政府认为减少移民会改善房屋可负担性的论点是站不住脚的。
前面的 CPI 数据已经展现出澳洲建材成本居高不下;因监管和利息成本,建筑周期也在拉长;这还不包括高息环境下给建筑和开发行业带来的寒冬。
通过减少移民只会是雪上加霜,既减少了需求,也减少了供给。就算对通胀起到了一定作用,依然是一个治标不治本的办法。
澳洲应该税改,
但是做错了税改
澳洲的确应该税改,但是阿尔巴尼斯政府的税改改错了地方。
澳洲的税务架构在国际上非常没有竞争力。尽管澳洲总税负占GDP约29.9%,实际上低于OECD平均的33.7%。真正的问题在于税负的结构:
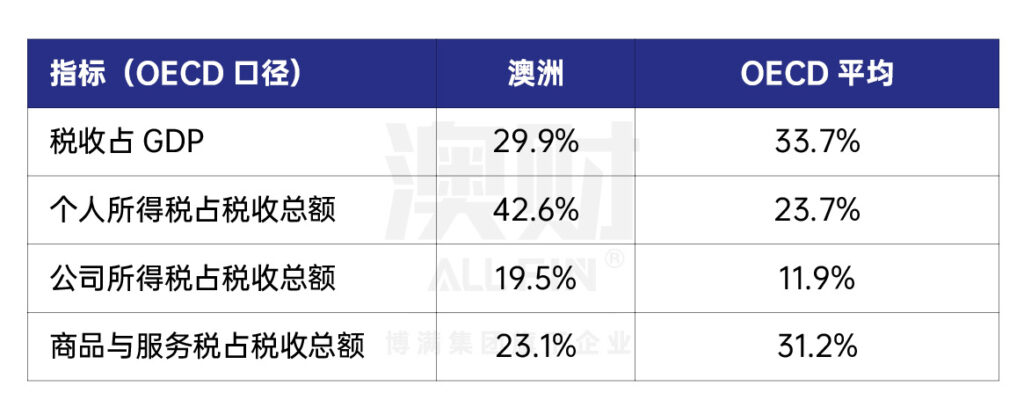
澳洲对个人所得税的依赖程度是OECD平均的1.8倍,公司税率在发达国家中处于最高一档,而消费税的比重明显偏低。国际货币基金组织(IMF)在2026年2月的评估中说得很清楚:“对直接税的高度依赖和相对较高的资本有效成本,阻碍了投资和生产率增长。”OECD也建议澳洲更多依靠商品与服务税这一”更利于增长”的税基。
从这个角度看,5月税改的问题,不在于它对资产持有人”加了税”,而在于它没有改变这个结构:它没有降低政府的收入对工资和企业利润的依赖,反而在资本和投资这一端增加了负担和复杂性。它或许能改善代际公平,但很难提高生产率,也很难吸引企业和人才。而生产率,恰恰是决定”工资涨多少才不引发通胀”的那个变量。
税改出台以来的五个月里,代价已经一项项显现:但是财长Chalmers和总理Albanese对这些信号的回应,是修补细节,同时坚持方向。
坚持一项改革本身并不是问题,改革总要承受反对。真正的风险在于,当越来越多的信号显示,一项政策可能在削弱投资、增加成本,却并没有触及通胀和生产率的病根时,决策者是否还愿意重新审视它的设计。
到目前为止,答案似乎是否定的。整个经济管理越来越依靠央行加息来弥补结构问题,却不愿调整自身的政策。
把加息和财政放在一起看,处方的问题就更清楚了:
病在供给,药却开在需求上;病在住房、能源、服务成本和停滞的生产率,药却只能让家庭少花钱、企业少投资、买房人少借钱。这样的药不但没有对症,还在加重病灶:它压低了建房,削弱了投资,推高了失业,让资产缩水,而通胀依然停在4%。
这只能有两种解释:要么是庸医,看不懂问题到底出在哪里;要么是昏医,看明白了,却死咬不改。
无论是哪一种,最终付出代价的都是澳洲的老百姓和企业:背着浮动利率房贷的年轻家庭,被利率和成本两头挤压的中小企业,以及那些在资产缩水的同时还要为电费、房租和保险多掏钱的普通人。被吓走的,则是本来想来澳洲展业的企业和投资人。
令人遗憾的是,眼下看不到任何迹象表明,政府会对症下药。
结论|
一个不再有吸引力的经济,
衰退也救不了
回到标题的问题:澳洲加息,治得好通胀的病吗?
结论是治不好。
澳洲的通胀在发达经济体中是一个特例:它的主体不是油价,而是住房、电费、服务和劳动力成本,是一个增长越来越容易撞上供给瓶颈的经济结构。加息压住了消费,却压不住这些价格;它带来的,是失业率升至疫情后最高、工资跑输通胀、消费走弱、资产价格全面回调,而通胀依然居高不下。
但比通胀本身更值得担心的,是这一切叠加起来之后,澳洲在国际市场上呈现出了一个缺乏投资吸引力的样子。
站在一个外国企业、一位投资人或一名高端人才的角度看,今天的澳洲是这样的:工资和企业利润的税负在发达国家中处于最高一档,通胀高于几乎所有同类经济体,利率是主要发达经济体中最高的,房价、股市和汇率同时走弱,政府还在出台让投资变得更复杂、更昂贵的税制改革。
那为什么还要来澳洲发展?
而这恰恰是澳洲最需要外部力量的时候。一个生产率停滞、人口老龄化、财政赤字持续的经济,迫切需要更多的商业合作、更多的高端移民和更多的投资人,带来资本、技术和新的增长动力。
现有的制度并没有展现出欢迎他们的态度:
投资移民通道已经关闭。 商业创新与投资签证(188类,包括重大投资者签证)于2024年7月31日停止接受新申请,取而代之的国家创新签证(858类)采用邀请制,只面向”具有国际公认成就”的极少数人。
外国买家被挡在既有住宅市场之外。 禁止外国人购买既有住宅的禁令自2025年4月起实施,5月预算又将其延长至2029年6月。
税制让资本和创业更昂贵。 CGT折扣的取消、全权信托的30%最低税率和随之而来的20亿至28亿澳元咨询成本,让创业者发出公开信,也让澳洲商业委员会公开警告澳洲正在变成”一个更不受欢迎的投资地”。在全球投资竞争力指数中,澳洲在42个国家中仅排第21位。
移民在全面收紧。 净移民目标降至每年22.5万,打工度假签证被削减,海外技术移民的审批放缓,而建筑业正需要这些工人来建房。
需要公平地指出,资本并没有停止流入澳洲。
2024–25年度,外国投资审批总额仍同比增长32%,达到2,564亿澳元,其中98%投向商业领域,AI数据中心是重要部分。但这恰恰说明了问题:资本愿意为特定的资产而来,比如AI时代的数据中心和关键矿产等战略性资产;却越来越难被澳洲的经营环境、税制和人才政策长期留住。
如果不做制度上的改变,加息唯一能带来的结果,就是严重的经济衰退。
而历史已经告诉我们,衰退本身并不能让一个国家变得更有增长动力和吸引力。1974–75年和1982–83年的两次衰退,都没有治好澳洲的通胀,也没有带来增长;真正让澳洲在此后三十年里成为发达国家中增长最稳定的经济体之一的,是1983年之后和1990年代的制度改革。
一场没有改革相伴的衰退,是不会让它变得更好。 这才是澳洲今天最大的问题:不是4%的通胀,也不是4.6%的利率,而是在一个最需要吸引资本、人才和企业的时刻,这个国家的制度正在把他们推开,而决策者看不到、或者不愿意看到这一点。
写到这里,真让笔者叹息不已。
作为一个资源丰富、自由贸易的受益国,澳洲是幸运的,我们拥有丰富的矿业、能源和农业基础。
同时,澳洲与全世界 60% 以上的人口都签有自由贸易协定。在政策与战略定位上,澳洲既是亚太地区最大的西方社会,又与美国、日本、英国等国结成了战略联盟。澳洲气候宜人,移民持续增长,同时又拥有全球顶级的高校。
澳洲不应该小院高墙。澳洲拥有在 AI 时代下重要的矿业基础,本应全力吸引人工智能、关键矿产等领域的投资,为国家、为老百姓创造价值。同时,其新能源行业具备着持续发展的潜力,而人口的增长也带来了房地产的机会,这都需要更多鼓励型以及吸引外资的政策。这本应是澳洲张开怀抱、开门迎商,欢迎全球的企业和人才前来建设和发展的好机会,但是,为了讨好选民,经济发展的规律被政策无视。取而代之的是治标不治本的补贴政策,是缺乏协同效应的税改和财政政策,是扼杀了企业发展和投资的政策框架。
不过,澳洲的老百姓也开始认识到了这个问题。
在经历了几个月的政策波动之后,阿尔巴尼斯政府现在的净支持率下降至新低。选民也用民意让政府看到,他们的政策并没有讨好到选民,反而让大家看到了更大的风险。
改革的确需要勇气,正确的改革最终会被历史记载和感谢,就如之前的领导人如霍克、基丁和霍华德。但是如果是错误的改革,必须有悬崖勒马进行修正的勇气。
希望澳洲的老百姓们不要为错误的政策付出太大的代价。否则,现在的困境才仅仅是刚刚开始。
本文数据截至2026年10月6日。标注”本刊估算”的数字为作者基于公开数据的推算,仅供参考。本文不构成任何投资建议。
主要数据与资料来源:
RBA:货币政策决议,2026年9月29日;《金融稳定评估》2026年10月;《货币政策声明》2026年8月;Bulletin 2026年8月;汇率数据
ABS:CPI 2026年8月;劳动力调查2026年8月;家庭支出指标2026年8月
工资:ABS工资价格指数2026年6月季度;ABS劳动力调查2026年8月
Cotality:2026年9月房价指数
财政:2025–26决算;PBO 2026–27预算概览
各国通胀:BLS、Eurostat、ONS、Statistics Canada、Stats NZ、日本总务省;OECD
民调:SEC Newgate 2026年9月;Lowy研究所2026年民调;Guardian Essential Poll;Newspoll(The Conversation转引)
税改与商界:Accountants Daily:CPA估计信托税咨询费用最高28亿;BCA预算声明(5月12日);BCA年度晚宴演讲(8月25日);ABC:创业者警告CGT改革;SmartCompany:政府考虑初创企业CGT调整;信托税修订;SBS:Albanese的承诺与辩护;ABC:Albanese谈一国党与税改;Capital Brief:ANZ裁员
5%首付计划:ABC:Cotality称首购计划推高低端房价(2026年4月23日);Karmactive转引AFR:超过3万首购族面临负资产;南澳SuburbData研究;MacroBusiness;AAP
投资移民与外国投资:188类签证关闭与国家创新签证;CBA:外国房产审批下降与禁令延长至2029年
移民:The Nightly:净移民目标降至22.5万
媒体:ABC 2026-09-24(失业率)、ABC 2026-10-01(金融稳定评估)、ABC 2026-09-30、ABC 2026-09-15、Crikey
作者:Eric 高松谕
免责声明:博满集团(Boman Group Pty Ltd, ACN 624 683 325)子公司博满资本(BMYG Capital Pty Ltd, ACN 609 379 044) 是澳大利亚金融执照持有人(AFSL:505332),基金投资经理博满资管(Boman Asset Management Pty Ltd,ACN 133 561 887)是博满资本的授权代表(AFS No. 1275633)。基金产品仅接受专业/机构投资者(《公司法》所指),不接受零售投资者。对于本文件中包含的任何信息、观点和结论的准确性、及时性或完整性,博满集团不作任何陈述或保证。任何前瞻性陈述并非对未来业绩的保证或陈述,切勿过分依赖。基金为风险投资,请详细阅读基金投资备忘录对投资风险进行评估,投资者有失去本金投资的风险。本文件中所含信息仅为一般信息,不构成财务、税务或法律咨询意见或预测,未考虑个人目的、财务状况或个人需求。在按照本文所含信息采取行动或进行任何申购或持有金融产品决策前,您应基于个人投资目的、财务状况或个人需求考虑本文所含信息的适用性。更多基金产品详情请参阅基金投资备忘录,最终解释权归博满集团所有。
 English (Australia)